
Renault évolue dans un secteur qui doit encore faire ses preuves
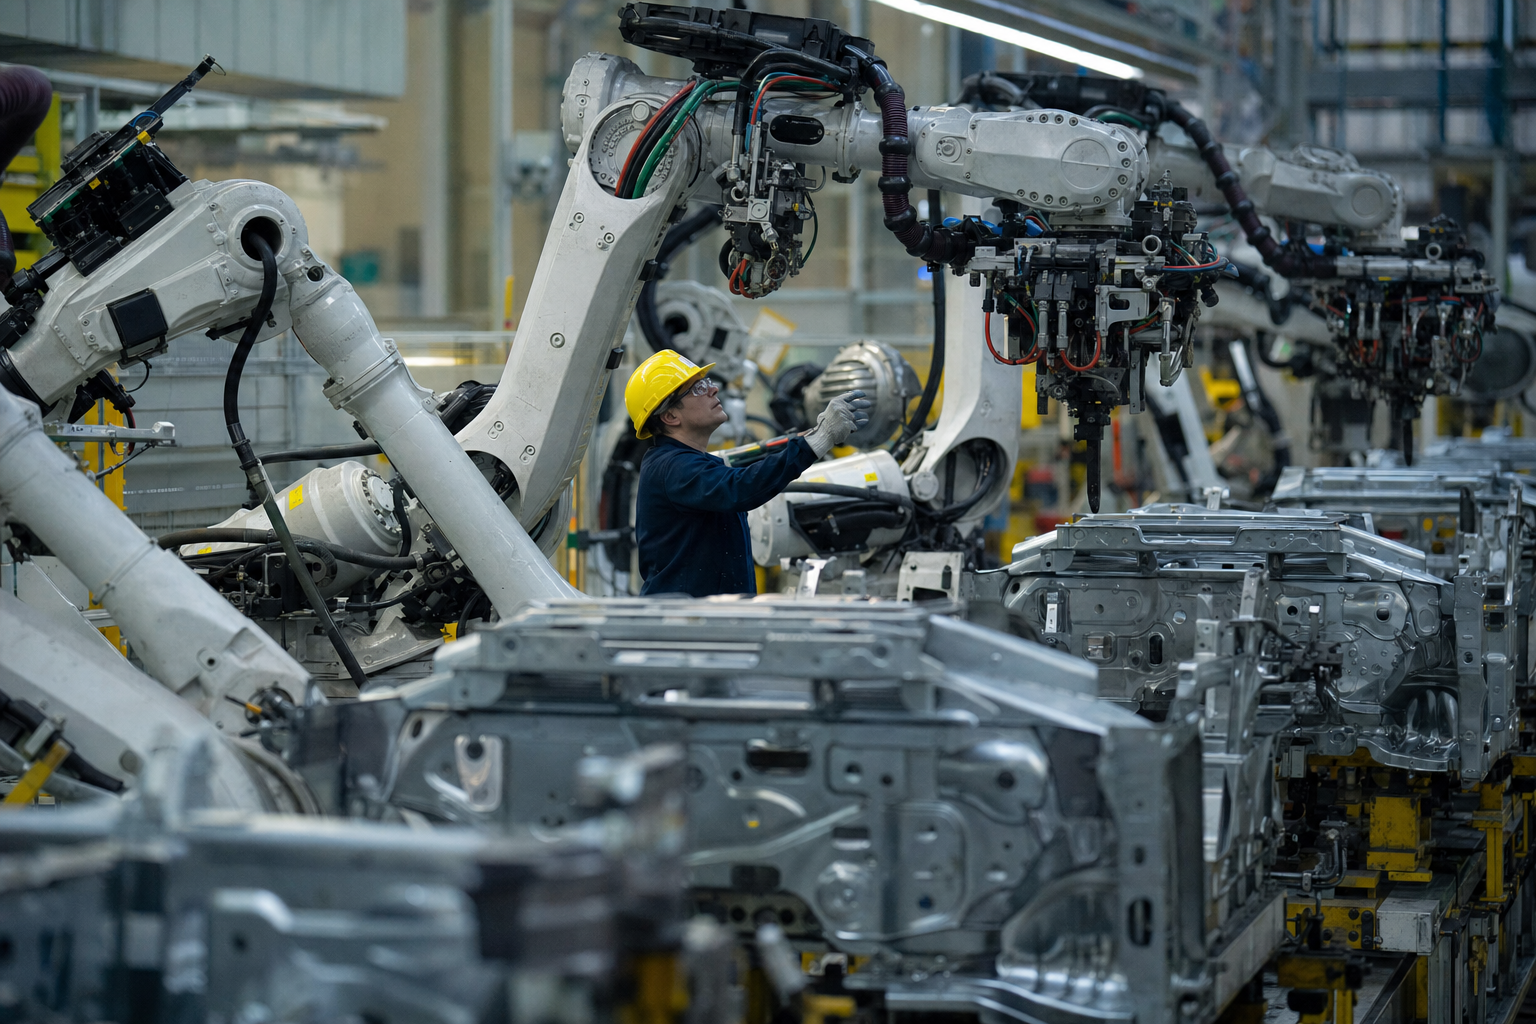
Renault évolue dans un marché automobile européen qui n’a pas encore gagné le bénéfice du doute. Les immatriculations de voitures neuves dans l’UE ont progressé de 5,7 % au premier semestre 2026, et les véhicules électriques à batterie représentent désormais 20,7 % des parts, mais la production reste inférieure aux pics précédents et la pression sur les marges persiste. C’est ce contexte qu’il faut retenir en premier, car une vente d’initié dans un constructeur cyclique a une signification différente lorsque tout le secteur lutte encore pour préserver sa rentabilité.
Le panorama des pairs n’est guère plus favorable. Stellantis a évolué autour de 4,55 à 4,80 EUR récemment et reste sous pression depuis le début de l’année, tandis que Volkswagen et d’autres grands constructeurs européens évoquent également des retours compressés et des ajustements de capacité. Le cours de Renault a clôturé à 28,92 EUR le 10 septembre, en baisse de 0,92 %, et les analystes le valorisent en moyenne à 38,59 EUR. Cet écart ne rend pas l’action bon marché en soi, mais montre que le marché a déjà intégré une part importante de friction opérationnelle.
Renault conserve le profil d’une entreprise capable d’avoir un poids dans un secteur difficile. C’est une grande capitalisation, valorisée à 8,52 milliards d’euros selon nos données, opérant dans un secteur où la taille, la discipline des achats et le timing des produits comptent plus que les slogans. Pour construire un argument positif, c’est par là qu’il faut commencer. Une vente modeste d’un directeur des achats ne remet pas en cause le fait que Renault lutte toujours pour conserver ses parts de marché dans un contexte où l’électrification, la réglementation et la rigueur des chaînes d’approvisionnement redéfinissent la répartition des marges.
Le contexte macroéconomique offre aussi des raisons d’espérer, même s’il n’est pas simple. La BCE a relevé ses taux directeurs de 25 points de base le 10 septembre, portant le taux de dépôt à 2,50 %, avec des projections d’inflation à 3,0 % en 2026 et 2,5 % en 2027. Ce n’est pas un environnement favorable à tous les cycliques, mais cela maintient la focalisation sur le pouvoir de fixation des prix, le contrôle des coûts et la résilience du bilan. Renault doit démontrer ces qualités dans un secteur où la concurrence chinoise et les normes d’émissions continuent de peser, et où les suppressions d’emplois dans la base européenne précèdent les créations de postes dans le logiciel et les véhicules électriques censés compenser.
L’action peut aussi surprendre si le marché estime que le secteur a été trop puni. L’automobile européenne est traitée comme un pari à faible attente depuis un moment, ce qui abaisse la barre pour une réévaluation. Si Renault maintient une discipline stricte des achats, défend son mix produit et évite une nouvelle dégradation des marges, le marché n’a pas besoin d’une histoire de croissance héroïque. Il veut des preuves que la société peut préserver sa génération de cash pendant que l’industrie se réajuste.
La déclaration est claire. Anthony Plouvier, directeur des achats de Renault, a vendu des actions le 10 septembre 2026 pour environ 96 184 EUR. C’est ce chiffre qui compte, car c’est la valeur réelle déclarée que notre système détecte, et non un chiffre approximatif. Pris isolément, ce n’est pas une transaction massive pour une société valorisée à 8,52 milliards d’euros. Mais ce n’est pas non plus une vente à ignorer quand elle s’inscrit dans un cluster plus large.
Les données InsiderTrades montrent six initiés distincts vendant Renault au cours du dernier trimestre, avec 10 déclarations récentes dans ce même sens. Cela change la tonalité. Une vente isolée peut être personnelle, mécanique ou simplement routinière. Un cluster impliquant plusieurs dirigeants est plus difficile à considérer comme du bruit, surtout quand il s’agit de membres de la direction opérationnelle et non d’administrateurs passifs. Notre score attribue à Renault un 5,2, combinant la déclaration d’un dirigeant opérationnel, l’étendue du cluster, la taille modeste de la transaction par rapport à la capitalisation, et le fait que la déclaration correspond à une vraie vente, pas un simple événement administratif.
Attention toutefois à ne pas surinterpréter le montant. 96 184 EUR n’est pas un message sur le bilan. C’est une déclaration qui renseigne sur le timing et la posture, pas sur le trimestre à venir. Mais quand six initiés vendent le même titre dans la même direction sur un trimestre, le marché est en droit de se demander si la direction préfère prendre des bénéfices plutôt qu’augmenter son exposition aux niveaux actuels.
La cohorte historique des achats de dirigeants dans les grandes capitalisations, la catégorie la plus pertinente pour ce type d’analyse, affiche un taux de réussite de 55,7 % sur 90 jours et un rendement moyen de 3,31 % sur la même période, avec un rendement moyen de 90,18 % sur 365 jours. Ce sont des données historiques, non une prédiction pour Renault, et cela ne garantit pas que cette action se comportera de la même façon. C’est un rappel utile que l’activité des dirigeants peut avoir un impact, mais seulement dans le bon contexte, et qu’il ne faut pas confondre une moyenne de groupe avec une thèse d’investissement.
Le contexte ici est peu indulgent. Le score fondamental de Renault est de 18 dans notre filtre, avec un rang de 27 197 sur 29 064. Ce n’est pas un environnement qui permet de considérer la vente d’initiés comme un signal clair de retournement. Dans une société à fondamentaux solides, un cluster de ventes peut être vu comme un simple rééquilibrage de portefeuille. Dans une société plus fragile, ce même schéma mérite une attention accrue car le marché tolère moins l’erreur et la direction dispose de moins de marges de manœuvre.
Le cadre stratégique de notre filtre est conçu pour un univers restreint d’actions européennes et comporte les habituelles mises en garde, notamment que les résultats hors échantillon concernent une courte période en régime unique et ne résistent pas à une déflation consciente de la recherche. Les indicateurs en direct sont 0,81, 26,4 et 51,5. Ils servent de contrôle de cohérence, pas de prédiction précise pour cette déclaration ou cette action.
Le principal frein au scénario haussier est que Renault reste lié à une industrie sous pression structurelle. Les constructeurs européens font face à une croissance plus lente de la demande, une compression des marges et une transition vers l’électrification coûteuse avant d’être rentable. Les données d’immatriculations du premier semestre sont meilleures que les prévisions pessimistes antérieures, mais ne résolvent pas le problème plus large : la production reste inférieure aux pics passés et l’économie de la transition reste inégale entre constructeurs et fournisseurs.
Cela compte car la vente d’initiés dans un secteur cyclique prend un sens différent quand le secteur est déjà sous tension. Si le marché récompensait l’automobile européenne par une expansion généralisée des multiples, une vente modeste d’un directeur des achats pourrait être ignorée. Ici, le titre est déjà sous les objectifs des analystes et le secteur fait face à des suppressions d’emplois, des rationalisations de capacités et des contraintes réglementaires. La vente ne crée pas ces problèmes, elle s’y ajoute.
Il y a aussi l’angle BCE. La hausse des taux n’impacte pas tous les constructeurs de la même façon, mais elle maintient la pression sur le financement, la demande des consommateurs et le multiple d’évaluation que le marché est prêt à payer pour des bénéfices cycliques. La hausse du 10 septembre s’accompagne de prévisions d’inflation encore persistante à court terme. Ce n’est pas un contexte macroéconomique qui incite les investisseurs à surpayer une entreprise qui doit encore prouver qu’elle peut défendre ses marges dans la prochaine phase du cycle.
Une vente isolée d’un dirigeant peut s’expliquer par presque tout. Un cluster est différent car il donne un schéma à analyser. Les récentes déclarations montrent Anthony Plouvier vendant le 10 septembre, Thierry Charvet le même jour, Fabrice Cambolive le 7 septembre, Céleste Thomasson le 1er septembre, et Duncan Minto les 13 et 14 août. Cela fait six initiés distincts, 10 déclarations récentes, et la même direction sur le trimestre. Pas besoin d’inventer un motif pour comprendre l’importance de ce signal.
Le cluster importe aussi car il vient de la direction opérationnelle. Ce ne sont pas des noms au hasard sur un registre. Ce sont des dirigeants directement exposés à la gestion des achats, des opérations et de l’exécution. Cela ne signifie pas qu’ils détiennent une information inconnue du marché, mais qu’ils sont plus proches de la réalité quotidienne des pressions sur les coûts, des négociations fournisseurs et du timing produit qu’un actionnaire passif. Dans un secteur où chaque point de marge est âprement disputé, ce n’est pas anodin.
Pour autant, la taille de la transaction tempère l’interprétation. La valeur déclarée d’environ 96 184 EUR est faible par rapport à la capitalisation de Renault, et ce n’est pas un événement de liquidité majeur. Le marché ne doit pas en faire une thèse en soi. Il doit plutôt s’interroger sur le confort de la direction avec le cours actuel : préfère-t-elle prendre des bénéfices ou augmenter son exposition ?
Le graphique de Renault est important car le marché a déjà tranché sur le secteur. Le titre a clôturé à 28,92 EUR le 10 septembre, en baisse de 0,92 %, et a évolué dans une fourchette de 52 semaines comprise entre environ 24,66 EUR et 37,97 EUR. Cette fourchette montre que le marché est prêt à faire bouger le titre, mais pas à lui accorder une réévaluation nette sans preuves. La cible moyenne des analystes autour de 38,59 EUR laisse un potentiel théorique, mais le marché ne paie plus pour du potentiel. Il veut des résultats.
C’est là que la déclaration intervient. Un cluster de ventes ne détruit pas à lui seul l’argument haussier, mais il alourdit la charge de la preuve. Si Renault montre que la discipline des achats tient, que la pression sur les marges est contenue et qu’elle ne perd pas de terrain face aux acteurs plus agressifs européens et chinois, le cluster s’effacera. Si les prochains résultats montrent plus de tension, les ventes ressembleront moins à du bruit et plus à une équipe dirigeante préférant réduire son exposition tant que le marché lui offre un prix correct.
Le verdict honnête n’est pas dramatique. Renault n’est pas un appel baissier clair car le secteur est déjà sous tension et le titre n’est pas valorisé pour la perfection. Ce n’est pas non plus un appel haussier net car le pattern d’initiés n’est pas isolé, le score fondamental est faible et le contexte macroéconomique reste défavorable à une expansion facile des multiples. La déclaration renforce la prudence, et le cluster en fait plus qu’une simple note d’un jour.
Le prochain élément utile ne sera pas un nouveau slogan sur l’électrification. Ce sera de voir si Renault continue de faire preuve de discipline opérationnelle alors que le marché européen reste instable. Surveillez les prochains résultats pour les commentaires sur les marges, les économies sur les achats et tout signe d’une politique plus agressive de compromis prix-volume. Si le titre continue de stagner sous la fourchette des objectifs des analystes alors que le secteur reste sous pression, les ventes d’initiés garderont leur pertinence.
Il faudra aussi observer si le cluster s’arrête là. Six initiés vendant sur un trimestre est un schéma. Si d’autres dirigeants s’y joignent, le marché aura plus de mal à considérer cela comme une simple gestion de portefeuille. Si le flux s’interrompt et que la société montre une meilleure exécution, la déclaration pèsera moins. C’est l’intérêt de lire l’activité des initiés en regard du marché et du secteur, pas isolément.
Pour l’instant, Renault est une grande capitalisation européenne avec un score fondamental faible, un cluster de ventes et un cours toujours inférieur à la moyenne des analystes cités récemment. Cela suffit à garder le titre sous surveillance, mais pas à trancher. La prochaine déclaration ou mise à jour opérationnelle indiquera s’il s’agit d’un simple cluster dans un secteur difficile ou du début d’une réduction plus délibérée de l’exposition des initiés.
Pour aller plus loin: l'historique des transactions d'inities de RENAULT.
Ceci ne constitue pas un conseil en investissement.
Covivio a enregistré des achats au niveau du conseil le 11 septembre, sur fond d’hôtellerie, taux et immobilier coté fra...
Un membre du conseil d’ABC Arbitrage vend pour 24 964 € alors qu’ABCA oscille autour de 5,23 €, dans un contexte sectori...
Le principal actionnaire d’ABC Arbitrage, Aubepar, a vendu deux fois en septembre, soutenu par la hausse des opérations ...
Après une baisse de 13 % et un changement de CFO, la vente d’initié d’OVH Groupe le 28 août intervient alors que la dema...
Les ventes du conseil d'administration d'ABC Arbitrage en août reflètent une volatilité modérée qui pèse sur les actions...
Une vente de 25 024 EUR par un administrateur d’OVH Groupe survient après une semaine volatile marquée par la demande IA...