
Serveurs IA, part de marché du stockage et le titre qui ne cesse de se réévaluer
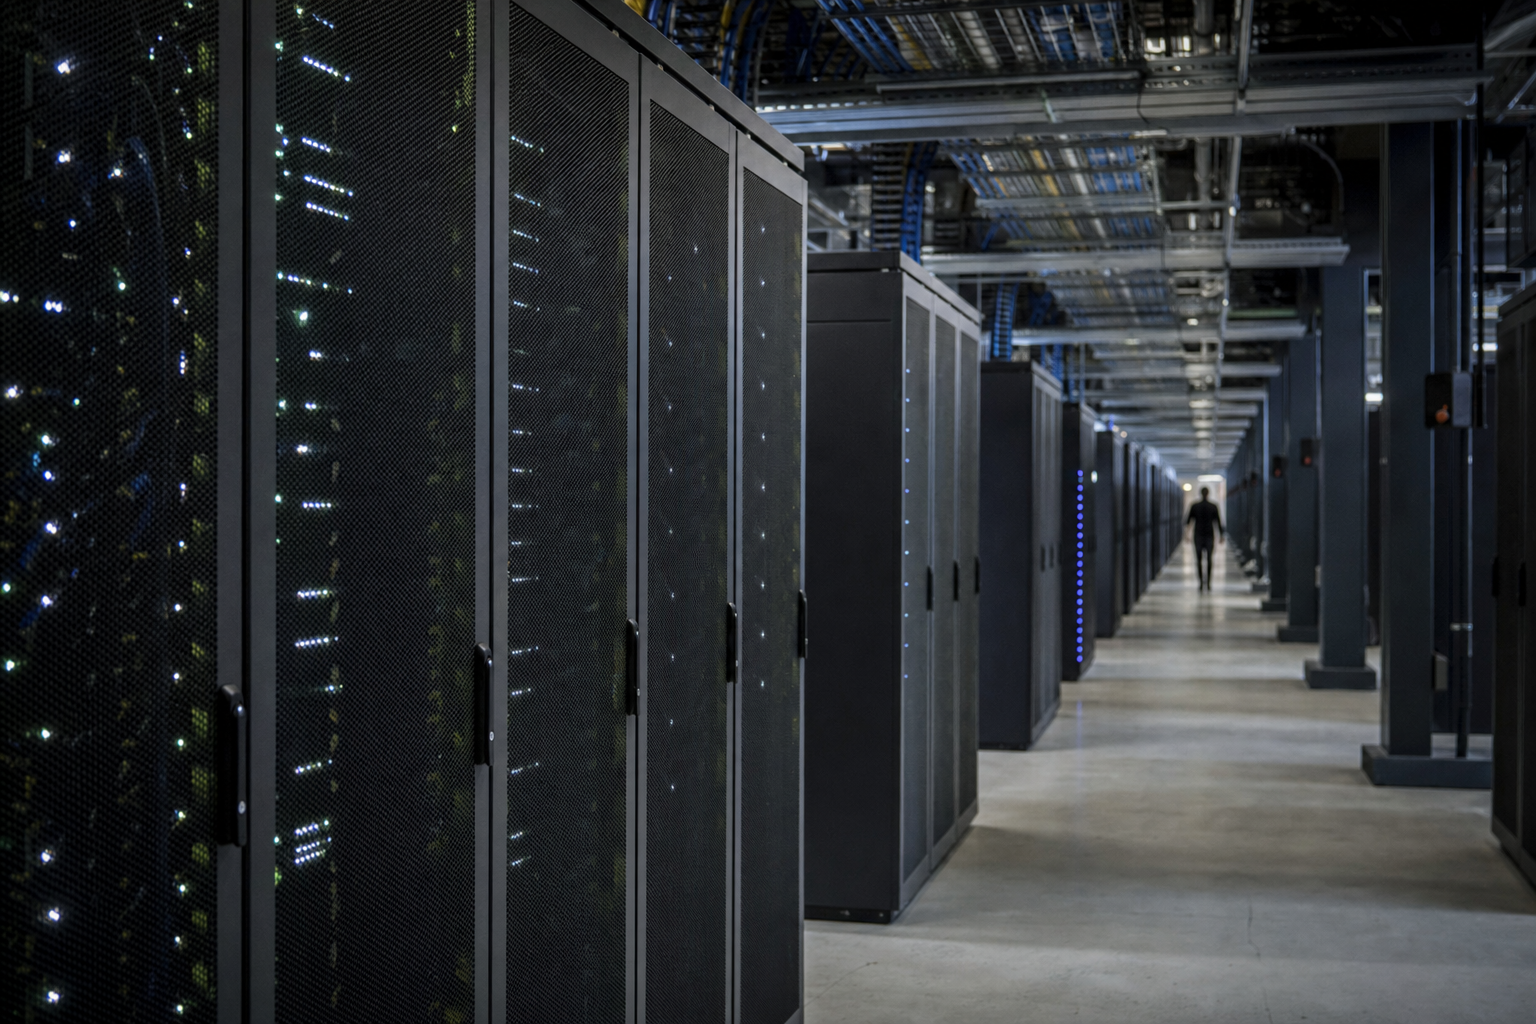
Le modèle économique de Dell est simple à décrire et difficile à bien exécuter. L'entreprise vend des serveurs, du stockage, des PC et les services qui les accompagnent, mais le titre s'est de plus en plus négocié sur la partie de l'activité qui alimente les constructions d'IA. Lorsque les acheteurs de centres de données dépensent, Dell est placé au centre de la conversation car elle peut livrer les boîtiers, le stockage et l'infrastructure associée à grande échelle. C'est le mécanisme. Le titre s'est réévalué sur ce mécanisme pendant des mois, et les ventes d'initiés de juillet sont intervenues après que le marché ait déjà fait une grande partie du travail.
L'entreprise elle-même a mis l'accent sur cette histoire. Dell a déclaré avoir terminé le premier trimestre de 2026 en tant que premier fournisseur de stockage d'entreprise avec 31.2% de part de marché et 40.8% de croissance d'une année sur l'autre, un rappel clair qu'il ne s'agit pas seulement d'un nom de PC portant un badge IA. Le marché a également été disposé à payer pour l'angle des serveurs IA, car les dépenses d'investissement en équipements de centres de données sont restées fermes, et le marché technologique au sens large a été favorable au cours du premier semestre de 2026. Dell ne se négocie pas dans le vide. Elle se négocie dans un secteur où les acheteurs continuent de récompenser tout ce qui semble lié à l'infrastructure IA.
Le groupe de ventes de juillet est le point clé, pas le seul formulaire 4
La dernière déclaration provient de Radakovich Lynn Vojvodich, une administratrice, qui a vendu 2,022 actions ordinaires de catégorie C le 22 juillet 2026 à 413.77 $ par action. La valeur déclarée était d'environ 733,652 EUR, normalisée en euros lors de l'ingestion, et la vente a été effectuée conformément à un plan de négociation Rule 10b5-1 adopté en mars 2026. Ce détail est important car il indique que la transaction était pré-planifiée. Cela ne rend pas la vente insignifiante pour autant. Une vente planifiée reste une vente, et elle arrive toujours sur le marché à un prix spécifique, au cours d'une semaine spécifique, après une hausse spécifique.
La lecture plus large provient du groupe de transactions qui l'entoure. Juillet a déjà inclus plusieurs ventes par des entités affiliées à Silver Lake, y compris une vente d'environ 29.9 millions de dollars de 72,766 actions le 6 juillet à un prix moyen de 410.52 $. Les données d'Insiders Trades signalent cela comme un groupe, avec 4 initiés distincts et 12 déclarations récentes. C'est la forme qui importe. Une vente d'administrateur peut être du bruit. Une série de ventes par des détenteurs affiliés et un administrateur, toutes le même mois, est un message différent. Pas un verdict. Un message.
La valeur marchande de Dell met la déclaration en perspective. La capitalisation boursière de l'entreprise dans le dossier est de 249.3 milliards d'euros, de sorte que la vente de l'administrateur représente une fraction négligeable de l'activité, moins de 0.01 % selon nos critères de notation. C'est pourquoi il ne faut pas surinterpréter la taille. Cependant, il faut lire le timing par rapport à une action qui a clôturé à 437.50 $ le 24 juillet après avoir atteint environ 454 $ plus tôt dans la semaine. Vendre en période de force n'est pas un crime. Ce n'est pas non plus la même chose qu'acheter en période de faiblesse.
Pourquoi Dell se négocie toujours comme un proxy de l'infrastructure IA
L'action Dell a été portée par la même force qui a propulsé une longue liste de noms du matériel et de l'infrastructure, à savoir la volonté du marché de continuer à financer les constructions d'IA. L'entreprise a su se positionner comme un bénéficiaire des dépenses des entreprises et des hyperscalers, et cela compte car la composition des revenus ne se limite pas à un seul cycle de produits. Les serveurs et le stockage peuvent prendre plus de poids lorsque les acheteurs renouvellent leurs racks pour les charges de travail d'IA, et Dell a été explicite quant à son leadership en matière de stockage, tandis que le marché a été prêt à payer pour l'angle des serveurs d'IA.
Le comportement des pairs aide à cadrer la transaction. Super Micro a été le nom le plus explosif, avec un carnet de commandes record de 60 milliards de dollars et des prévisions de marge qui ont maintenu le marché concentré sur l'ampleur de la demande de serveurs IA. Hewlett Packard Enterprise, en revanche, a adopté une position plus prudente dans certaines parties de l'activité et a procédé à des réductions d'emplois. Dell se situe entre ces deux pôles. L'entreprise a l'échelle et la base installée, mais elle n'est pas évaluée comme un fournisseur de matériel traditionnel endormi. Elle est évaluée comme une entreprise ayant une revendication crédible sur le cycle des dépenses d'investissement en IA.
C'est pourquoi l'action peut absorber beaucoup de bonnes nouvelles et rester demandée. Le marché n'achète pas seulement un trimestre. Il achète une position dans la pile d'infrastructure. Les données de part de marché de Dell en matière de stockage, son empreinte serveur et les mises à niveau répétées des analystes alimentent tous le même récit. Citi, Evercore ISI et Bernstein ont tous été constructifs ces dernières semaines, selon la couverture médiatique citée, et cela compte car le sell-side n'est généralement pas aussi enclin à s'engager à moins que la demande ne semble toujours active.
Cohortes d'achat au niveau des administrateurs et limites du signal
Les données d'Insiders Trades pour la catégorie qui correspond le mieux à ce type de transaction, les achats d'administrateurs dans des entreprises à forte capitalisation, montrent un taux de réussite de 54.5 % sur 90 jours et un rendement moyen de 2.95 % sur 90 jours sur 2,827 observations. Le rendement moyen sur 365 jours dans cette catégorie est de 52.21 %. C'est un contexte utile, mais seulement si vous gardez à l'esprit ce que c'est. Ce sont des données de cohorte historiques. Ce n'est pas une prévision pour Dell. Cela ne vous dit pas ce que cette vente d'administrateur fera à l'action la semaine prochaine, le mois prochain ou le trimestre prochain.
La logique de notation interne est également simple. La déclaration a été faite par un administrateur opérationnel, elle s'inscrivait dans un groupe d'initiés, sa taille représentait une fraction négligeable de la valeur marchande, et la valeur déclarée normalisée en euros était proche de 733,652 EUR. C'est suffisant pour que la transaction mérite d'être lue, mais pas assez pour en faire l'histoire complète. Notre notation est un filtre d'attention, pas un substitut à l'analyse de rentabilité. L'analyse de rentabilité de Dell reste le cycle de l'infrastructure IA, la part de marché du stockage et la volonté du marché de maintenir le flux de capitaux vers le matériel des centres de données.
Le cadre stratégique du dossier est construit autour d'une fenêtre de détention de 90 jours et d'une taille de position maximale de 0.08 %. Le titre en direct du backtest point-in-time reste 0,68, 9,9 % (STOXX Europe 600 aux mêmes dates : 8,0 %) et (chiffre retiré, voir l'audit 231), avec la mise en garde habituelle que ces chiffres s'appliquent à un univers restreint de places boursières de l'UE et ne survivent pas à la déflation sensible à la recherche. C'est un filtre, pas une promesse. Vous devriez le traiter comme tel et passer à l'entreprise réelle, qui dans ce cas est un nom important et liquide avec une véritable histoire opérationnelle et un modèle de déclaration qui mérite plus qu'un haussement d'épaules.
Le cours de l'action a fait le plus gros du travail avant le dépôt du document
Dell a clôturé à 437.50 $ le 24 juillet, après une semaine qui a vu un sommet proche de 454 $. Cela est important car le dépôt n'est pas survenu dans un vide. Il est survenu après que l'action ait déjà suffisamment progressé pour qu'une vente semble rationnelle à première vue. Si vous essayez de séparer le signal de la gestion de portefeuille de routine, le contexte des prix est la première chose à vérifier. La vente par un administrateur après une forte hausse n'est pas la même chose que la vente par un administrateur en période de baisse.
Le contexte de marché a été favorable à la transaction, et c'est une partie de la tension. Les actions technologiques ont contribué de manière significative aux gains du S&P 500 au premier semestre 2026, et Dell a bénéficié du même appétit pour les noms d'infrastructures liés à l'IA. Lorsque le secteur est en vogue, les ventes d'initiés peuvent être plus facilement ignorées. Ce serait une erreur ici. La meilleure interprétation est que l'action a déjà été récompensée pour l'histoire de l'IA, et les initiés, y compris les détenteurs affiliés, ont retiré des fonds pendant que le marché continue de payer cher.
Le fait que la dernière vente ait été effectuée dans le cadre d'un plan 10b5-1 de mars 2026 vous maintient honnête. Cela signifie que la transaction était préétablie, et non une réaction spontanée à un graphique. Mais le plan n'efface pas le regroupement. Il n'efface pas le fait que des entités liées à Silver Lake vendaient également plus tôt en juillet. Et il n'efface pas le schéma plus large selon lequel l'action a été suffisamment forte pour permettre aux initiés de monétiser à des niveaux supérieurs à 400 $ par action.
L'interprétation de l'activité d'initiés de Dell en juillet et le contexte de marché
Le score fondamental de Dell dans le dossier est de 39, avec un rang de 18,988 sur 27,387. Ce n'est pas un contexte fondamental immaculé. C'est un contexte mitigé. L'entreprise a un réel élan commercial dans l'infrastructure et le stockage d'IA, mais le filtre de qualité plus large ne crie pas la perfection. C'est exactement le genre de situation où les ventes d'initiés peuvent être interprétées de deux manières. Les haussiers peuvent dire que l'entreprise est suffisamment solide pour soutenir la monétisation. Les baissiers peuvent dire que l'action a devancé les fondamentaux. Les deux peuvent être vrais simultanément.
L'aspect utile du dépôt n'est pas qu'il prédit un effondrement. C'est qu'il vous indique qui retire des jetons de la table, quand et dans quelle mesure. Une vente de 2,022 actions au niveau d'un administrateur n'est pas un événement de bilan. Les ventes liées à Silver Lake plus tôt dans le mois étaient beaucoup plus importantes, et c'est le signal institutionnel le plus important. Ensemble, elles vous indiquent que la base d'actionnaires est prête à vendre en période de force tant que le marché considère Dell comme un gagnant de l'infrastructure d'IA.
C'est là que la situation devient intéressante. Si la demande de serveurs IA continue de croître, Dell peut continuer à s'appuyer sur le même récit qui a soutenu l'action jusqu'à présent. Si le cycle de dépenses d'investissement se refroidit, le marché cessera de payer autant pour cette histoire, et les ventes d'initiés sembleront mieux synchronisées rétrospectivement. Il n'est pas nécessaire de deviner ce qui se passera ensuite pour comprendre pourquoi le dépôt est important. Il suffit de noter que les personnes ayant la vision la plus claire de la liquidité de l'action ont été des vendeurs actifs en juillet.
Ce qu'il faut surveiller après le regroupement de juillet
La prochaine chose à surveiller n'est pas un autre titre sur l'activité d'initiés. C'est de savoir si Dell peut continuer à convertir la demande d'IA en revenus de stockage et de serveurs au rythme que le marché a déjà intégré. Les chiffres de part de marché et de croissance du stockage de l'entreprise au premier trimestre ont donné aux haussiers un argument concret, et le soutien des analystes a maintenu l'action dans la conversation avec les noms de matériel d'IA les plus agressifs. Si cet élan opérationnel reste intact, les ventes de juillet resteront une note de bas de page dans une histoire commerciale plus solide.
Si l'action continue de planer près des récents sommets, le marché devra décider s'il veut continuer à payer pour le commerce de l'infrastructure d'IA à ce niveau. C'est là que le regroupement d'initiés reste pertinent. Il ne vous indique pas les revenus du prochain trimestre. Il vous indique qu'un administrateur et des vendeurs affiliés ont choisi cette fenêtre pour réduire leur exposition après une forte hausse. Pour une entreprise à méga-capitalisation avec une valeur de marché de 249.3 milliards d'euros, ce n'est pas un signal de panique. C'est un rappel que même les noms de matériel liés à l'IA les plus solides peuvent devenir surpeuplés à la hausse.
Dell a toujours le modèle commercial plus propre d'un fournisseur d'infrastructure à grande échelle, et non une histoire de produit unique. Cela lui donne plus de moyens de se maintenir si le cycle de l'IA reste chaud. Cela signifie également que l'action peut rester chère plus longtemps que ne le prévoient les sceptiques. Les dépôts de juillet ne changent rien à cela. Ils vous disent simplement que certains détenteurs ont préféré vendre en période de force plutôt que d'attendre la prochaine série de bonnes nouvelles, et la prochaine donnée concrète sera de savoir si l'entreprise peut continuer à étayer le récit de l'IA avec des commandes, des livraisons et des marges dans les trimestres à venir.
Sources et lectures complémentaires
- InsiderScreenerpress
- Secform4press
- Yahoo Financepress
- Levelfieldspress
- StockTitanpress
- Dellpress
- Quiver Quantitativepress
- Investing.compress
Ceci ne constitue pas un conseil en investissement.