
Warrior Met est près du sommet d’un marché du charbon plus ferme
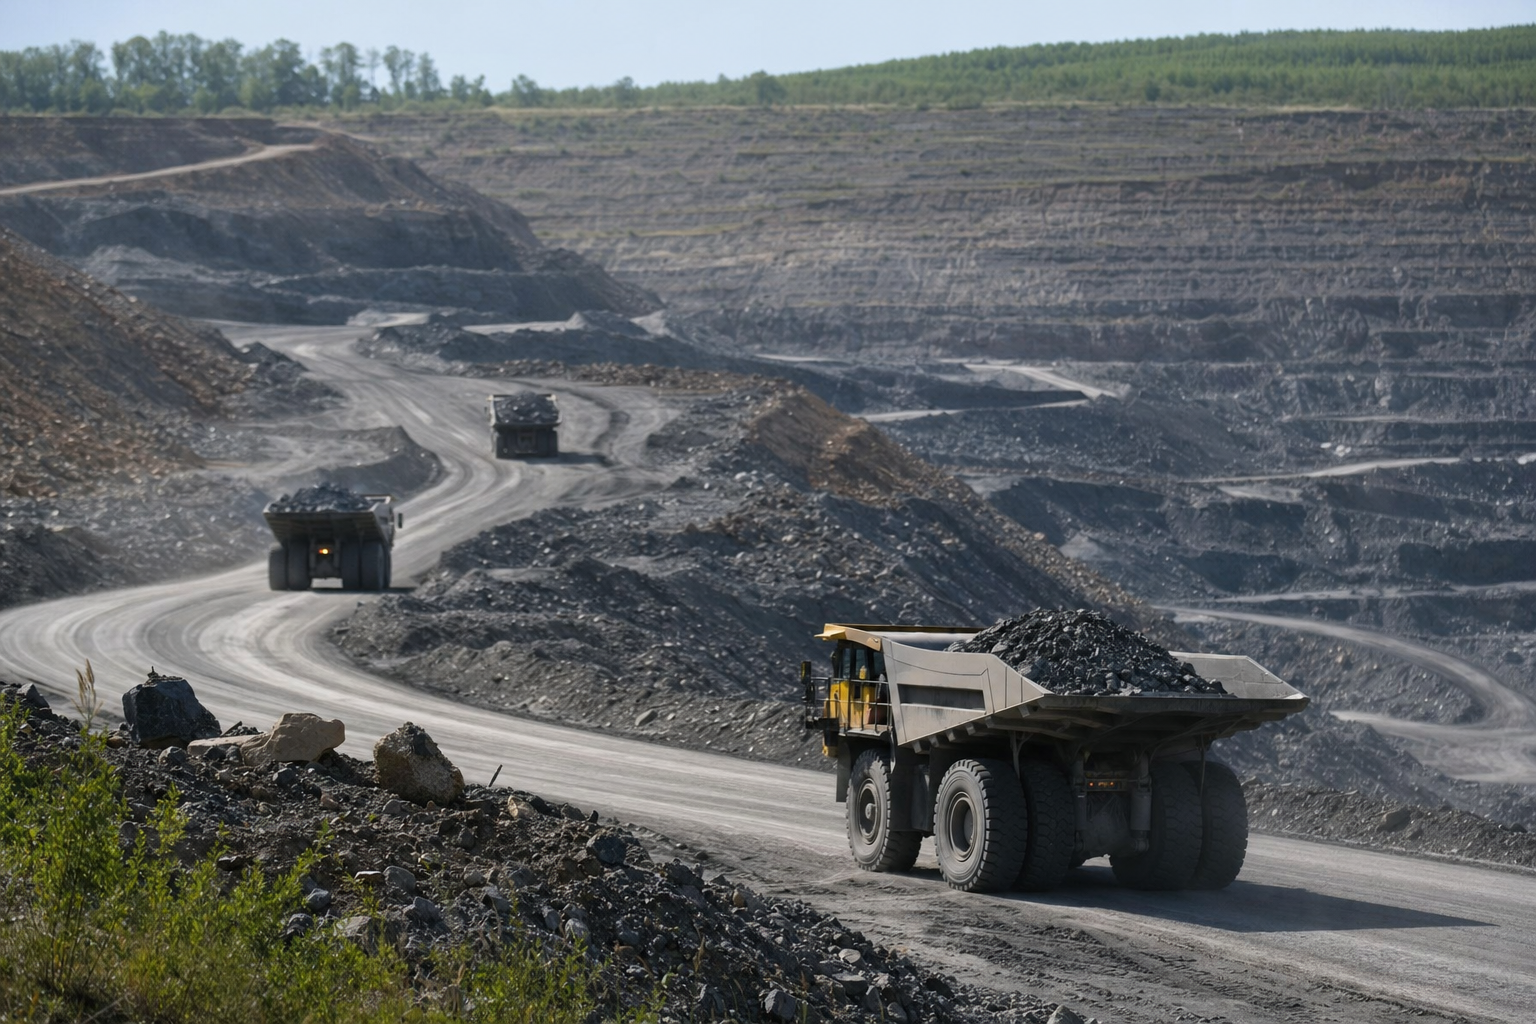
Warrior Met Coal ne se négocie pas comme un cyclique endormi. Elle se négocie comme une valeur que le marché a décidé de revaloriser grâce à un meilleur contexte pour le charbon sidérurgique, une histoire opérationnelle plus nette et une montée en puissance de Blue Creek qui lui donne plus de levier qu’un exportateur classique. Le titre a clôturé à 105,22 $ le 26 août après une séance allée de 103,18 $ à 108,77 $, ce qui le place juste sous le plus haut sur 52 semaines de 111,20 $ et bien au-dessus du plus bas de 54,66 $. Cela compte, car les ventes d’initiés n’ont pas le même sens quand elles surviennent après que le titre a déjà fait le gros du chemin.
Le contexte sectoriel aide à expliquer pourquoi le marché a accepté de payer plus. Les prix du charbon métallurgique maritime se sont raffermis, l’indice Australia HCC atteignant 248 $ la tonne métrique, soutenu par des contraintes d’offre intérieure en Chine après un accident minier en mai dans le Shanxi et des inspections de sécurité prolongées, ainsi que par un restockage indien après la mousson. C’est un vrai vent porteur des matières premières, pas un vent porteur de valeur de récit. Warrior Met se trouve en plein dedans comme exportateur américain pur, et le marché a traité cette exposition comme un atout, pas comme un défaut.
Les données d’Insiders Trades placent la société dans une catégorie où les achats de directeurs généraux sur des grandes capitalisations ont historiquement affiché un taux de réussite à 90 jours de 57,6 % et un rendement moyen de 4,95 % sur cet horizon, avec un rendement moyen de 57,88 % sur 365 jours. Ce sont des données de cohorte historiques, pas une prévision pour cette valeur, et c’est le type de contexte qui évite de surinterpréter une déclaration isolée.
La thèse haussière est directe, et elle n’est pas anodine
Partons de l’activité. Warrior Met est un producteur et exportateur de charbon métallurgique premium, avec des opérations en Alabama et une structure de coûts que la direction et les commentaires de marché ont située autour de 100 $ la tonne courte en coûts décaissés. Elle étend aussi ses capacités via Blue Creek, ce qui donne à la société plus de levier opérationnel si les prix restent constructifs. Dans un secteur où le fret, les prix réalisés et l’accès à l’export peuvent faire ou défaire les marges, un exportateur pur avec des volumes en croissance est exactement le type de configuration qui peut attirer la demande quand la matière première se retourne.
Les chiffres du deuxième trimestre ont donné au marché de quoi travailler. Le BPA s’est établi à 1,65 $, au-dessus des estimations de 0,25 $, et le chiffre d’affaires a atteint 509,69 millions de dollars, en hausse de 71,3 % sur un an. La société a mis en avant des volumes de ventes record et la montée en puissance de Blue Creek. C’est le type de publication qui indique que l’histoire opérationnelle ne se limite pas à un meilleur graphique du charbon. Il s’agit de davantage de tonnes passant par une activité qui profite déjà de prix réalisés plus fermes.
Le contexte des pairs compte aussi. Alpha Metallurgical Resources a un mix de qualités plus large et une participation dans un terminal d’export, ce qui change la façon de penser son levier et sa logistique. Ramaco Resources a un profil de réserves et de coûts différent. Les activités de charbon métallurgique de BHP, via la coentreprise BMA, ont aussi montré un redressement de la production et une amélioration de l’EBITDA à mesure que les prix réalisés se raffermissaient. Warrior Met n’est pas la seule façon de jouer la thématique, mais c’est l’une des expressions américaines les plus nettes.
Le marché l’a remarqué. Les actions étaient proches de 88 $ à la fin de l’an dernier et ont fortement progressé en 2026. Le consensus des analystes, selon les données de marché citées, est à Achat modéré avec un objectif moyen de 102,60 $, rappel utile que même après la hausse, les analystes n’ont pas poussé le titre jusqu’à la stratosphère. Cela laisse place à un débat sur la question de savoir si le mouvement est encore précoce ou déjà encombré. Les déclarations d’initiés tombent en plein dans ce débat.
Walter Scheller a vendu sur la hausse, et deux fois
Le directeur général de Warrior Met Coal, INC., Walter J. Scheller, a vendu 50 000 actions le 24 août à 110 $ par action pour une valeur totale de déclaration de 4 708 550 EUR, normalisée en euros à l’ingestion. Ses avoirs directs sont tombés à 267 793 actions. La vente a suivi un plan de négociation Rule 10b5-1 adopté le 2 mars 2026, ce qui compte, car cela indique que l’opération était préétablie et non une réaction spontanée à la dernière cotation.
La vente du 24 août n’était pas la première. Scheller avait vendu 50 000 autres actions le 19 août à 105 $ par action pour 5,25 millions de dollars. C’est une réduction d’exposition nette et répétée, intervenue alors que le titre se négociait déjà près de ses plus hauts. Pour une lecture simple, la voici : le directeur général prend des gains sur la hausse.
Le reste du cluster rend le schéma plus difficile à ignorer. L’administrateur Stephen D. Williams a vendu 4800 actions à environ 104,23 $ par action pour environ 500 304 $, et le directeur comptable Brian M. Chopin a vendu 3232 actions à 104,02 $ par action pour environ 336 193 $. Les données d’Insiders Trades montrent quatre initiés distincts dans huit déclarations récentes, Scheller apparaissant à plusieurs reprises et l’activité récente penchant vers les ventes. Ce n’est pas un exode généralisé, mais c’est plus qu’un allègement isolé.
Notre scoring s’appuie précisément sur ce mélange : le rôle de directeur général, le cluster et la taille de la déclaration par rapport à la valeur de marché. La vente représentait environ 0,10 % de la valeur de marché de la société, ce qui n’est pas un événement de bilan, mais suffisant pour apparaître comme une réduction délibérée plutôt que de la petite monnaie. Nul besoin d’inventer un motif pour en voir la forme. Le directeur général a vendu dans un marché porteur, et il l’a fait aux côtés d’autres initiés.
Le contexte des matières premières fait une grande partie du travail
C’est ici que la thèse haussière commence à s’effilocher. La même force du charbon sidérurgique qui soutient le titre rend aussi les ventes d’initiés plus faciles à expliquer sans chercher une histoire plus sombre. Quand une valeur de matières premières a beaucoup monté, les initiés monétisent souvent une partie du gain. Ce n’est pas un scandale. C’est un rappel que le marché a déjà fait une partie du travail pour eux.
La société elle-même a signalé un mélange qui n’est pas parfaitement net. Les commentaires autour du trimestre ont mis en avant de solides indicateurs opérationnels, mais aussi des prix réalisés plus faibles et des coûts de fret plus élevés comme facteurs à court terme. Cette combinaison compte, car elle montre que l’activité reste exposée aux frictions cycliques habituelles. Un bon trimestre en volume peut coexister avec une pression sur les prix réalisés et les coûts d’expédition, et ces derniers peuvent grignoter le premier plus vite que le marché ne veut l’admettre.
La position du titre près du haut de sa fourchette sur 52 semaines modifie aussi la charge de la preuve. À 105,22 $, Warrior Met n’est pas bon marché sur le graphique, même si le contexte des matières premières est meilleur qu’il y a un an. Acheter ici, c’est acheter la poursuite de la force du charbon sidérurgique maritime, la poursuite de l’exécution à Blue Creek et l’absence de mauvais virage sur le fret ou les prix réalisés. C’est beaucoup d’éléments mobiles pour une activité qui vit et meurt encore de la demande mondiale d’acier.
Le contexte sidérurgique plus large est mitigé, pas euphorique. Il existe des poches de soutien par le restockage, et les signaux de politique aux États-Unis ont favorisé la production de charbon national, mais ce n’est pas un boom de demande net et synchronisé. L’expansion sidérurgique indienne aide l’histoire à l’export, mais elle garde aussi le marché lié aux routes maritimes, à l’approvisionnement en importations et à la concurrence par les prix. Warrior Met profite de cette structure quand le cycle est ferme. Elle est touchée quand il ne l’est pas.
Ce que dit la catégorie historique sur les achats de directeurs généraux
La lecture de cohorte est utile, car elle garde la discussion honnête. Dans la catégorie concernée, les achats de directeurs généraux sur des grandes capitalisations ont historiquement produit un taux de réussite à 90 jours de 57,6 % et un rendement moyen à 90 jours de 4,95 %, avec un rendement moyen à 365 jours de 57,88 %. C’est un contexte historique correct pour les achats de directeurs généraux, mais ce n’est pas l’opération ici. Scheller a vendu, et la catégorie porte sur des achats. La statistique est donc un contexte, pas un feu vert.
Ce décalage compte. Beaucoup de lecteurs veulent que les données d’initiés en fassent plus qu’elles ne peuvent. Ils veulent qu’une déclaration tranche la question de savoir si le titre est bon marché, si le cycle se retourne, si le prochain trimestre sera meilleur. Elle ne fait rien de cela seule. Ce qu’elle peut faire, c’est indiquer si les personnes les plus directement exposées renforcent, allègent ou répartissent le risque pendant que le marché reste enthousiaste.
Sur ce point, le schéma actuel est assez clair. Le directeur général a vendu deux fois en une semaine, d’autres initiés ont vendu aussi, et le titre se négocie près de ses plus hauts après une forte hausse. Cette combinaison ne crie pas la panique. Elle suggère que la direction est à l’aise pour réduire son exposition tant que le marché accorde encore une prime à l’histoire. Si l’on détient le titre, il faut au moins se demander si l’on est assez rémunéré pour le risque de matières premières qui demeure.
Les données d’Insiders Trades indiquent aussi un score fondamental de la société de 38, avec un rang de 20 414 sur 28 892. Je n’en ferais pas une thèse à lui seul, mais cela cadre avec l’image d’une valeur dont l’histoire boursière devance un filtre fondamental plus mitigé. La société a une qualité de 46 et une valeur de 30 dans le dossier, autre façon de dire que ce n’est pas une histoire de bilan impeccable et sans nuage. C’est un producteur cyclique avec un marché porteur derrière lui.
Blue Creek donne du levier au titre, et le levier joue dans les deux sens
Blue Creek est la partie de l’histoire qui maintient la thèse haussière en vie. L’extension de capacité chez un producteur de charbon métallurgique premium n’est pas un détail cosmétique. Elle change le profil de résultats si les prix restent porteurs et que les volumes continuent de monter. C’est pourquoi la publication du chiffre d’affaires du deuxième trimestre a tant compté. Ce n’était pas seulement un dépassement. C’était la preuve que la montée en puissance opérationnelle est assez réelle pour se voir dans les chiffres.
Mais le levier n’est pas un cadeau à sens unique. Il amplifie la hausse quand le cycle est favorable, et il amplifie la baisse quand il ne l’est pas. Si les prix maritimes s’adoucissent, si les coûts de fret restent élevés, ou si les prix réalisés glissent à nouveau, le même levier qui rend le titre attractif peut en faire un candidat à une dévalorisation rapide. Le marché le sait. C’est pourquoi le titre peut se négocier près d’un plus haut tout en restant vulnérable à une réinitialisation brutale.
Le groupe de pairs renforce le propos. Le mix d’actifs plus large d’Alpha Metallurgical et sa participation dans un terminal lui donnent un autre profil de risque. Les réserves et la structure de coûts de Ramaco sont encore différentes. L’échelle et la diversification de BHP en font une lecture moins directe du même trade. Warrior Met est plus net, mais plus net ne veut pas dire plus sûr. Cela veut simplement dire que le titre est plus étroitement lié au cycle du charbon sidérurgique et à l’exécution de la société.
C’est aussi pourquoi le cluster d’initiés compte plus qu’une vente isolée. Une cession isolée peut être du bruit. Une vente du directeur général, répétée, avec un administrateur et le directeur comptable qui s’y joignent, ne porte pas le même message. Elle dit que la direction ne se précipite pas pour ajouter de l’exposition à ces niveaux. Elle ne dit pas que l’activité est cassée. Elle dit que ceux qui déposent les formulaires sont contents de vendre dans un marché fort pendant que le reste du marché apprécie encore l’histoire.
Le verdict équilibré n’est pas net
Pour la thèse haussière honnête la plus solide, la voici. Warrior Met bénéficie d’un contexte favorable des matières premières, d’un solide deuxième trimestre, d’une montée en puissance de Blue Creek qui peut ajouter du levier opérationnel, et d’un titre qui a déjà prouvé que le marché accepte de payer pour cette combinaison. La société est un exportateur américain pur dans un secteur où les prix maritimes se sont améliorés, et la récente croissance du chiffre d’affaires montre que l’histoire opérationnelle n’est pas imaginaire.
Pour le piège, il est tout aussi clair. Le directeur général a vendu 50 000 actions le 24 août après avoir vendu 50 000 autres le 19 août, et d’autres initiés ont aussi vendu. Le titre est proche de son plus haut sur 52 semaines. Le fret et les prix réalisés restent des variables vivantes. L’activité reste celle d’un exportateur cyclique de charbon, ce qui signifie que le prochain mouvement de la matière première peut compter plus que la netteté d’un schéma d’initiés.
La façon la plus nette de tenir ensemble les deux faits est de traiter les déclarations comme un voyant d’alerte, pas comme un verdict. Cette formule est la bonne ici, et je l’emploie une fois parce qu’elle convient. Le cluster d’initiés dit que la direction prend des bénéfices sur la hausse. Il ne dit pas que le cycle est terminé. Il dit en revanche que, si l’on est acheteur ici, on paie déjà beaucoup de bonnes nouvelles.
Pour l’instant, le titre se trouve dans le milieu inconfortable que les bonnes valeurs cycliques occupent souvent après une hausse. L’activité est meilleure qu’avant, le contexte des matières premières est porteur, et le flux d’initiés penche du côté vendeur. Le prochain point de données solide n’est pas une question de philosophie. C’est le prochain trimestre, la prochaine lecture du fret, et la capacité de Blue Creek à continuer de transformer le volume en cash sans que le marché ait à supposer la perfection.
Sources et lectures complémentaires
- StockTitanpress
- Insidermonkeypress
- Secform4press
- Secform4press
- StockTitanpress
- MarketBeatpress
- Businessquantpress
- Secform4press
Ceci ne constitue pas un conseil en investissement.