
C'est le cuivre, pas la déclaration, qui mène le jeu
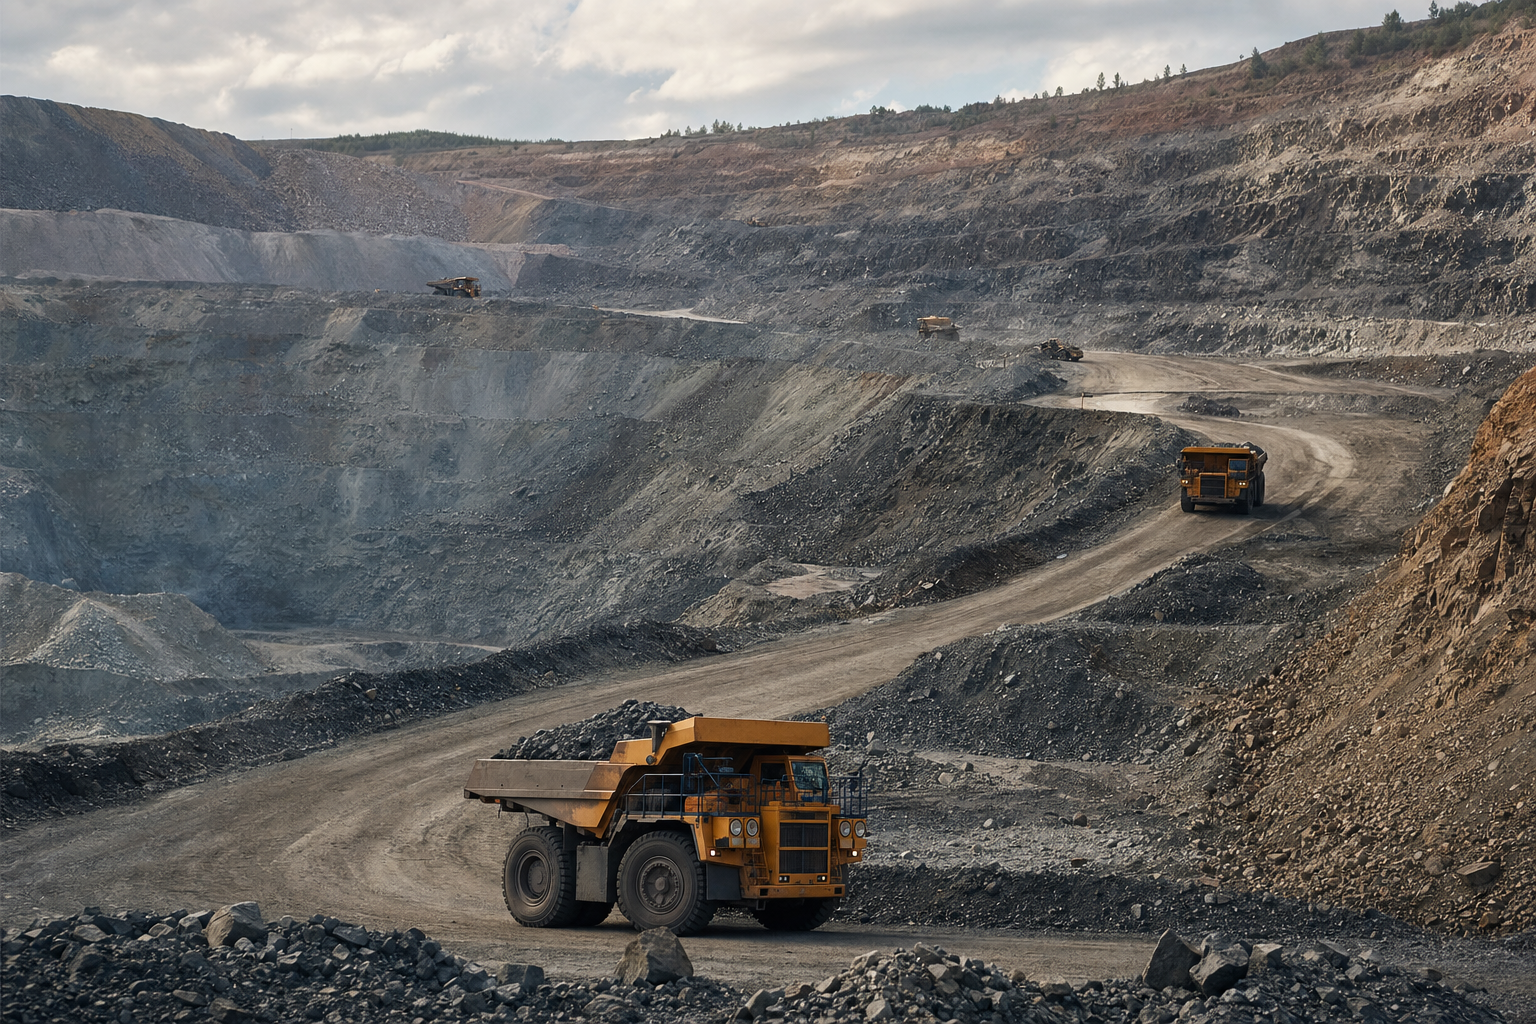
Amerigo n'est pas une histoire compliquée. Elle gagne de l'argent en traitant des résidus miniers à Minera Valle Central, au Chili, et en vendant une exposition au cuivre à un marché qui vient de se rappeler à quel point le métal peut se tendre quand l'offre se brise et que la demande continue de peser sur le système. Les prix du cuivre ont atteint des niveaux records début août 2026, aidés par des perturbations dans de grandes mines, dont Grasberg en Indonésie, tandis que la demande reste soutenue par l'électrification, les centres de données et la construction d'infrastructures d'IA.[^1][^2]
Cela compte plus que la déclaration, car Amerigo est une façon à effet de levier d'exprimer la vue sur le cuivre. La société a déjà indiqué au marché qu'elle attend 63,8 millions de livres de cuivre pour 2026, et elle parle d'un environnement de prix du cuivre constructif à long terme dans ses résultats récents et ses annonces de dividendes.[^3] Quand le métal est fort, le titre bénéficie d'une piste plus dégagée. Quand le métal cale, l'action n'obtient guère de clémence.
Les achats d'août de Robert Gayton
Robert Gayton a acheté le 12 août, et la valeur de la déclaration s'élève à environ 49 107 EUR, normalisés en euros à l'ingestion. La même activité récente comprenait aussi une acquisition de 69 717 actions le 10 août à un prix moyen de 8,26 $ CA l'action, selon la piste de déclarations remontée dans les données de marché.[^4] Ce n'est pas un achat symbolique. C'est un administrateur qui place de l'argent frais dans la valeur après que le titre avait déjà évolué avec le cuivre.
Le marché n'a pas vraiment récompensé le titre ce jour-là. Amerigo a clôturé à 7,83 $ CA le 12 août, en baisse de 2,49 %, après s'être négociée entre environ 7,82 $ CA et 8,21 $ CA. Cela l'a laissée sous le plus haut de la séance et toujours dans une bande sur 52 semaines allant de 2,07 $ CA à 8,48 $ CA.[^5] L'achat est donc tombé près du haut de la fourchette annuelle du titre, et non dans un coin délavé où chaque initié paraît courageux par défaut.
Les données d'Insiders Trades classent cela comme un achat de niveau administrateur sur une capitalisation de la tranche optimale, et le signalement de groupe compte parce que les déclarations récentes incluent aussi un autre administrateur, Aurora Davidson, qui a acheté le 11 août. Le dossier montre 12 déclarations récentes et 2 initiés distincts dans le groupe. C'est assez pour le remarquer. Ce n'est pas assez pour prétendre que le conseil s'est soudain transformé en salle de marché.
Pourquoi les valeurs de cuivre bougent différemment aujourd'hui
Le cuivre se négocie comme un actif macro avec un problème d'offre, exactement le type d'environnement qui peut rendre un producteur comme Amerigo plus intéressant que sur un marché industriel endormi. CNBC a rapporté un cuivre à des records début août, et la couverture plus large des matières premières va dans le même sens : des perturbations d'offre qui rencontrent une demande qui ne disparaît pas simplement parce que les données de croissance sont inégales.[^1][^2] Voilà la configuration. Le métal fait le gros du travail, et l'action essaie de suivre.
Amerigo n'est pas une pure histoire de mine. Elle traite des résidus, ce qui lui donne un profil opérationnel différent d'un producteur classique à ciel ouvert et rend la société plus dépendante du débit, des taux de récupération et de l'économie du flux de cuivre qu'elle peut extraire de la matière qu'elle traite. C'est pourquoi le titre peut réagir vite quand le cuivre bouge, mais aussi être plus sensible aux dérapages opérationnels qu'un observateur occasionnel ne le supposerait. La société a été explicite sur ses prévisions de production et ses dividendes de performance ; le marché n'achète donc pas seulement du bêta cuivre. Il achète une machine opérationnelle précise qui transforme les résidus en flux de trésorerie quand le métal coopère.[^3]
Les pairs comptent ici, car ils cadrent l'opération. Ero Copper et Taseko Mines s'inscrivent dans la même conversation générale sur le cuivre, avec leurs propres mises à jour de production et leur propre sensibilité au métal. Les rapports disponibles ne donnent pas d'écart de valorisation net, comparable à comparable, face à Amerigo pour la dernière semaine, et je ne vais pas en inventer un. La comparaison aide néanmoins. Quand le cuivre s'envole, le marché tend à trier les producteurs selon le levier, la fiabilité et la question de savoir si la dernière mise à jour opérationnelle lui donne une raison de payer plus cher. Amerigo fait partie de cette conversation parce qu'elle a à la fois le vent porteur des matières premières et une histoire de dividende récente derrière elle.
Pourquoi le groupe compte, et où il s'arrête
Le signalement de groupe est la partie qui mérite l'attention, car l'achat d'un administrateur peut être du bruit, mais deux administrateurs qui achètent le même mois ne se balaient pas facilement comme un hasard de calendrier. Les données d'Insiders Trades montrent 12 déclarations récentes, avec Robert Gayton et Aurora Davidson qui achètent tous deux dans la même fenêtre. Cela ne dit pas pourquoi ils ont acheté. Cela indique que la posture au niveau du conseil n'était pas défensive.
La taille compte aussi. 49 107 EUR n'est pas un mouvement de bilan pour une société dont la capitalisation boursière avoisine 806,5 millions d’euros. C'est une petite fraction de la valeur de marché, moins de 0,01 %, ce qui signifie qu'il ne faut pas surinterpréter le montant absolu comme s'il s'agissait d'un engagement transformateur. Mais l'intérêt d'un achat d'initié est rarement le chiffre brut en euros pris isolément. C'est la combinaison du rôle, du calendrier et du fait que l'opération tombe à côté d'autres initiés qui font la même chose.
Notre score s'appuie sur ce mélange, ainsi que sur le fait qu'il s'agit d'une petite ou moyenne capitalisation, la tranche où l'information d'initié a historiquement été la moins intégrée dans les prix. Je n'en ferais pas une grande théorie. Je la traiterais comme un filtre utile. Le titre est déjà tiré par le cuivre, et le groupe d'initiés indique que le conseil est prêt à ajouter de l'exposition tant que le métal est fort et que la société parle toujours de dividendes de performance.
Données de cohorte historiques pour les achats d'administrateurs sur les valeurs de la tranche optimale
La cohorte historique des achats de niveau administrateur sur les valeurs de la tranche optimale, soit la tranche de 300 millions d’euros à 1 milliard d’euros, couvre 4491 observations. Sur 90 jours, le rendement moyen était de 2,81 % et le taux de réussite de 52,5 %. Sur 365 jours, le rendement moyen était de 40,69 %. Ce sont des données de cohorte historiques, pas une promesse sur cette opération, et elles doivent rester dans cette boîte.
Elles comptent néanmoins parce qu'Amerigo entre proprement dans la tranche. Ce n'est pas une méga-capitalisation où l'activité des initiés peut se noyer sous les flux d'indices et les modèles d'analystes. Ce n'est pas non plus une micro-capitalisation minuscule où une opération peut être un geste de vanité. Elle se situe au milieu, là où le comportement des initiés a historiquement eu plus de place pour compter. C'est le contexte, et c'est pourquoi la déclaration vaut la lecture.
Cela dit, la cohorte ne sauve pas une thèse d'activité faible. Si le cuivre se retournait fortement, ou si Amerigo manquait ses objectifs opérationnels, la tranche historique ne sauverait pas le titre. Les données sont un arrière-plan, pas un bouclier. Il faut toujours regarder la société, la matière première et le prix payé.
L'histoire opérationnelle d'Amerigo est le vrai test
Les communications récentes d'Amerigo comptent parce qu'elles indiquent ce que la direction pense que l'activité peut faire quand le cuivre coopère. La société a annoncé de solides résultats opérationnels pour le T2 2026 et a déjà déclaré un dividende trimestriel, tout en rappelant la prévision de production 2026 de 63,8 millions de livres de cuivre.[^3] C'est le cadre opérationnel. Si la société continue d'atteindre ces chiffres alors que le cuivre reste ferme, l'action a une raison de rester demandée.
L'envers est tout aussi clair. Un transformateur de résidus ne peut pas se cacher derrière une histoire de longue durée de vie des réserves comme le ferait un grand mineur diversifié. Le marché continuera de demander si le débit, les taux de récupération et le prix du cuivre peuvent tenir ensemble. Si l'une de ces jambes faiblit, le titre peut rendre rapidement, surtout après une course vers le haut de sa fourchette sur 52 semaines.
C'est pourquoi la clôture du 12 août à 7,83 $ CA compte. Le titre était déjà près du haut de sa bande annuelle, et l'achat d'initié est venu après ce mouvement, pas avant. On peut y lire de la confiance, ou y lire un administrateur qui choisit d'ajouter de l'exposition sur la hausse. Les deux sont légitimes. Ce qu'il ne faut pas faire, c'est prétendre que la déclaration est arrivée dans le vide.
La partie qui peut casser l'opération
Le cuivre est le risque évident, car toute la configuration repose sur un métal poussé par des chocs d'offre et un récit de demande qui peut se refroidir plus vite que prévu. Si le marché s'inquiète moins des déficits et davantage de la croissance, la matière première peut cesser de faire le travail du titre à sa place. Amerigo n'a pas besoin d'un effondrement du cuivre pour souffrir. Il suffit que le métal cesse d'aider.
Le risque opérationnel est l'autre. La société a donné au marché un objectif de production et un cadre de dividendes, ce qui signifie que tout écart sera remarqué. Une activité de résidus peut être efficace, mais reste une activité opérationnelle. Le débit, les taux de récupération et la maintenance ne se soucient pas du caractère haussier d'un graphique du cuivre.
Le groupe d'initiés aide à la marge, car il montre que plus d'un administrateur était prêt à acheter le même mois. Il ne dit rien de la production du prochain trimestre, du prochain dividende ou de la question de savoir si le cuivre continuera de grimper. C'est là que la lecture s'arrête, et où il faut retourner à la société elle-même plutôt qu'à la déclaration.
Ce qu'il faut surveiller après l'achat du 12 août
Le prochain point de contrôle utile est simple. Voir si Amerigo continue de traduire la force du cuivre en résultats opérationnels et si la société continue d'articuler ses dividendes autour de cette force. Le titre a déjà montré qu'il peut se négocier près de son plus haut sur 52 semaines, et les achats d'initiés sont intervenus alors que le métal était chaud et que la société restait sur le marché avec un message constructif.[^3][^5]
Il faut aussi regarder si le groupe s'étend au-delà des deux administrateurs déjà visibles dans les déclarations récentes. Si d'autres initiés achètent, le marché obtient une lecture plus nette de la confiance interne. Si les achats s'arrêtent ici, la déclaration du 12 août compte toujours, mais reste un point de données isolé au sein d'une opération plus large sur le cuivre.
Les données de stratégie d'Insiders Trades sont disponibles sur un cadre de détention à 90 jours, avec des marqueurs en direct pour le Sharpe hors échantillon, le CAGR et le taux de réussite de l'univers, mais je ne m'appuierais pas sur ce chiffre phare ici. Le cadre est un filtre, pas une thèse. La thèse, c'est le cuivre, l'exécution opérationnelle d'Amerigo et la question de savoir si les administrateurs continuent d'acheter tandis que le titre se tient près du haut de sa fourchette.
Pour aller plus loin : l'historique complet des déclarations d'initiés d'Amerigo Resources Ltd.
Sources et lectures complémentaires
- MarketBeatpress
- Simply Wall Stpress
- Yahoo Financepress
- Gurufocuspress
- Amerigoresourcespress
- Marketscreenerpress
- Simply Wall Stpress
- Yahoo Financepress
Ceci ne constitue pas un conseil en investissement.