
Le titre avait déjà une histoire avant les déclarations
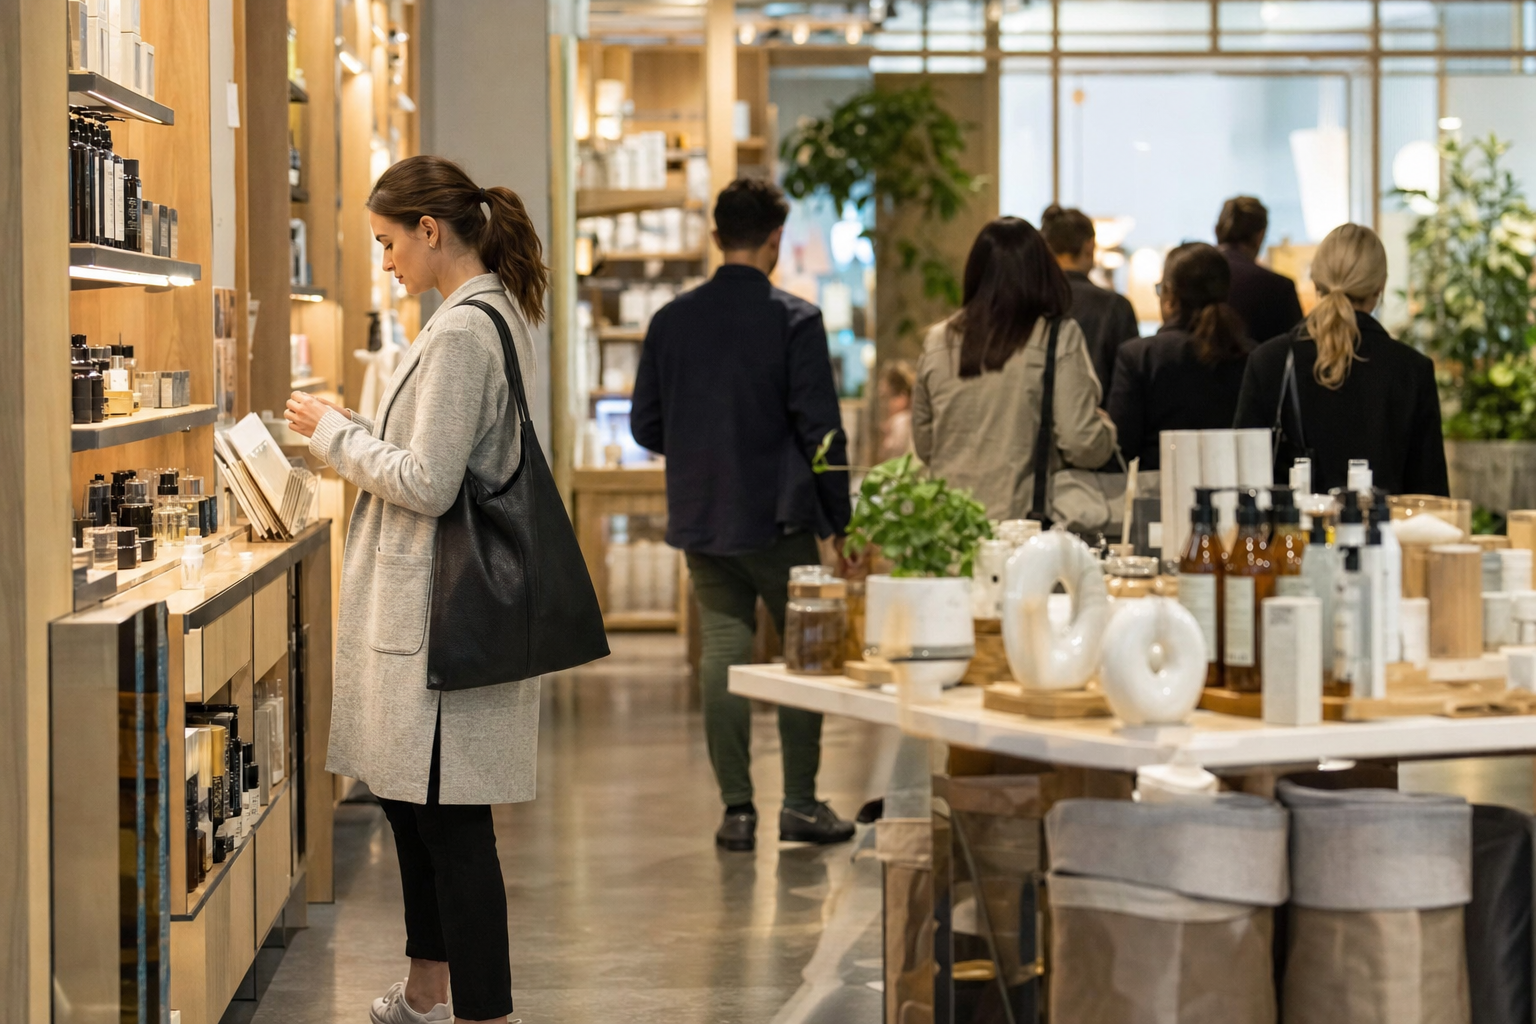
Clas Ohlson AB n'avait pas besoin d'une déclaration d'insider pour attirer l'attention. La société est l'un des récits de distribution nordique les plus nets dans un marché qui a passé une bonne partie des deux dernières années à récompenser tout ce qui offre un pouvoir de fixation des prix, une exécution correcte et un mix de produits qui ne dépend pas d'un excès de consommation. Clas Ohlson vend des outils, des articles pour la maison, de l'électrique et des loisirs en Suède, en Norvège et en Finlande, et ce mix a compté parce qu'il se situe plus près du besoin quotidien que de la mode ou des dépenses discrétionnaires de gros montant.
Le dernier rapport annuel affiche un chiffre d'affaires net en hausse de 8 % à 12 514 millions de SEK sur l'exercice 2025/26, avec une croissance organique proche de 9 % et des ventes en ligne en hausse de 15 %. Ce n'est pas un miracle. C'est le genre de progression opérationnelle régulière qui peut maintenir un titre haut quand le marché accepte de payer la constance. Les ventes d'août ont aussi été portées par une fréquentation plus élevée et des paniers plus gros, et les actions ont touché des niveaux records sur cette période. Le titre a clôturé près de 421,20 SEK le 21 septembre, en hausse d'environ 1,45 % en séance, pour une capitalisation boursière d'environ 27,7 milliards de SEK.
Pourquoi le scénario haussier était déjà construit
La thèse d'achat sur Clas Ohlson commence par une entreprise qui fait bien les choses ennuyeuses. Elle a un modèle omnicanal qui ne prétend pas que le e-commerce est un projet annexe, puisque les ventes en ligne représentent désormais plus de 20 % des ventes et continuent de dépasser la croissance totale. Elle renouvelle aussi environ 30 % de sa gamme chaque année, ce qui compte dans une catégorie où des rayons défraîchis sont une manière discrète de perdre de la fréquentation. En d'autres termes, ce n'est pas un distributeur qui attend que la chance macroéconomique le sauve. Il gagne des parts sur un segment où les clients achètent encore quand ils doivent réparer, remplacer ou améliorer quelque chose chez eux.
Ce contexte compte parce que la distribution spécialisée nordique et le bricolage n'ont pas été uniformément généreux. La distribution européenne dans son ensemble a été heurtée, et les valeurs de consommation discrétionnaire ont dû mériter leur multiple. Clas Ohlson l'a fait mieux que beaucoup de pairs ces derniers temps. Des instantanés sectoriels la montrent surperformant plusieurs grands noms internationaux, dont Kingfisher, Home Depot et Lowe's, depuis le début de l'année dans les comparaisons disponibles. Inutile d'exagérer ce point. Il suffit de noter que le marché a déjà accepté de payer cher cette valeur parce que la ligne opérationnelle va dans la bonne direction.
Le positionnement des analystes l'a reflété. Pareto Securities a maintenu une recommandation Conserver avec un objectif de 445 SEK, tandis que DNB Carnegie a réitéré Achat avec des objectifs autour de 530 SEK dans des mises à jour liées aux résultats et à la stratégie. Nordea est passé à Conserver après des avis plus positifs. Cet écart indique que le marché ne traite pas Clas Ohlson comme un récit abîmé. Il la traite comme un bon dossier assorti d'une question de valorisation.
Le 21 septembre n'était pas un signal net à sens unique
Les déclarations d'insiders du 21 septembre étaient assez importantes pour compter, mais pas assez nettes pour être romancées. Pernilla Valfridsson, la CFO, a déclaré un achat d'environ 372 617 EUR de valeur déclarée normalisée en euros, ainsi que deux ventes d'environ 74 171 EUR et 98 068 EUR. Lene Iren Oen a déclaré un achat d'environ 232 692 EUR et une vente d'environ 222 980 EUR. Anders Molander a déclaré des achats d'environ 286 634 EUR et 144 239 EUR, et une vente d'environ 288 281 EUR. Les déclarations étaient liées au programme d'incitation LTIP 2023, ce qu'il faut garder en tête avant de tenter d'en tirer un grand message sur la vision de la direction pour les douze prochains mois.
Le cluster mérite quand même d'être lu. Cinq insiders distincts ont négocié le titre le même jour, et la CFO en faisait partie. Notre scoring donne du poids à cette configuration, car elle combine rôle, taille et ampleur, et le score principal de la déclaration la plus forte ressort à 5,5. C'est un raccourci interne utile, pas un verdict. Le point plus concret est que le plus gros achat déclaré vient d'une directrice financière, et qu'il n'était pas symbolique. La valeur déclarée était d'environ 372 617 EUR, et la taille de la position représentait environ 0,02 % de la valeur de marché de la société. C'est suffisant pour montrer une intention, mais pas pour prétendre que l'ensemble du conseil est soudain devenu un acheteur unanime.
Le même jour comprenait aussi des ventes qui compensent. C'est là le hic. Qui ne lit que les achats passe à côté du fait que les mêmes noms allégeaient ailleurs. Qui ne lit que les ventes passe à côté des achats. Les déclarations ressemblent davantage à un réaménagement de portefeuille lié à l'incitation, autour d'une société qui a déjà progressé, qu'à un simple feu vert.
Le détail du LTIP 2023 change la tonalité
Le lien avec le LTIP 2023 compte, car il change la façon de cadrer l'activité. Les transactions liées à un programme d'incitation créent souvent du bruit autour d'une conviction par ailleurs réelle. Les personnes exercent, vendent, rééquilibrent ou ajustent leurs positions pour des raisons qui ont peu à voir avec un changement récent des perspectives opérationnelles. Cela ne rend pas les déclarations sans intérêt. Cela les rend moins pures.
Pour Clas Ohlson, cette distinction est particulièrement importante, car le titre a déjà connu une forte progression, puis une phase plus molle. Les échanges récents montrent un repli d'environ 1,6 % à 1,8 % sur 1 semaine et un certain tassement sur 1 mois, même si le titre restait en nette hausse depuis le début de l'année. Le cluster d'insiders est donc arrivé après une période où le marché avait déjà récompensé la société, puis marqué une pause pour réévaluer. C'est un cadre plus compliqué que celui d'un titre déprimé où un acheteur solitaire interviendrait.
L'élan opérationnel de la société rend aussi la déclaration plus facile à surinterpréter. Quand un distributeur augmente ses ventes, développe les ventes en ligne et gagne de la fréquentation, les achats d'insiders peuvent ressembler à une confirmation. Parfois, c'en est une. Parfois, c'est simplement ce que fait une équipe de direction bien gérée quand les mécanismes d'incitation et l'exposition personnelle se croisent. Les déclarations ici se situent dans cette zone grise. Elles ne sont pas sans signification. Elles ne constituent pas non plus une nette amélioration de la thèse.
Ce que disent nos données de cohorte sur les achats de CFO en moyenne capitalisation
C'est ici que les données internes aident, si on les utilise correctement. La catégorie historique pertinente est celle des achats de CFO sur les moyennes capitalisations. Dans cette cohorte, la taille d'échantillon est de 635, le taux de réussite à 90 jours de 49,4 % et le rendement moyen à 90 jours de 4,66 %. Le rendement moyen à 365 jours est de 84,99 %, ce qui rappelle que les fenêtres plus longues peuvent capter des régimes de marché très différents et ne doivent pas être traitées comme une promesse pour le trimestre suivant. Il ne s'agit pas de dire que l'achat de CFO sur les moyennes capitalisations fonctionne toujours. Il ne fonctionne manifestement pas toujours. Il s'agit de dire que la catégorie a été historiquement assez constructive pour justifier l'attention quand la déclaration coïncide avec une entreprise qui a déjà une dynamique opérationnelle.
Cela dit, le calcul de cohorte ne dispense pas des spécificités de ce cas. Le mix de déclarations reste mitigé. Le contexte LTIP 2023 compte toujours. Et le titre n'est pas bon marché comme l'est un distributeur en difficulté. C'est une société au profil opérationnel supérieur à la moyenne, dans un marché qui le sait, avec un cours qui reflète déjà une partie de cette amélioration. Les données de cohorte historiques peuvent dire que la combinaison rôle-taille a eu un passé correct. Elles ne peuvent pas dire si ce cluster est le début d'une nouvelle étape de hausse ou simplement une journée mécaniquement confuse dans le flux de déclarations.
Le hic : le titre a déjà gagné une part de confiance
Le profil fondamental de Clas Ohlson est solide plutôt que spectaculaire. Les données Insiders Trades situent le score fondamental de la société à 65, avec un score de qualité de 71 et un score de valeur de 59. C'est un filtre correct, pas une aubaine criante. Il correspond au récit que le marché négocie depuis des mois : un distributeur doté d'une discipline opérationnelle suffisante pour mériter une prime face à des pairs plus faibles, mais sans bon marché assez évident pour rendre chaque achat d'insider automatiquement convaincant.
La capitalisation boursière, d'environ 2,416 milliards d'EUR dans les données de déclaration, compte aussi car elle remet les montants des insiders en perspective. Un achat de 372 617 EUR est significatif, mais ce n'est pas un événement de bilan. C'est un événement d'exposition personnelle. Cette distinction compte davantage quand le titre a déjà été fort. Si les actions étaient profondément délaissées, on pourrait soutenir que les insiders intervenaient face à une dislocation évidente. Ici, ils interviennent sur une valeur déjà récompensée pour son exécution.
C'est pourquoi les ventes ne peuvent être écartées. Pernilla Valfridsson a vendu pour environ 74 171 EUR et 98 068 EUR à la date même de son achat. Lene Iren Oen a vendu pour environ 222 980 EUR en plus de son achat. Anders Molander a vendu pour environ 288 281 EUR tout en achetant deux fois. Ce n'est pas un vote à sens unique. C'est un cluster d'activité autour d'une société qui se porte assez bien pour garder les insiders engagés, mais pas assez nettement pour que les déclarations se résolvent en un simple message haussier.
Les pairs, le cours, et la part que le marché possède peut-être déjà
Le contexte des pairs est utile, car il garde le récit ancré. Kingfisher n'a pas été le même type de favori du marché. Home Depot et Lowe's sont d'une autre nature par l'échelle et la géographie, mais ils aident à cadrer ce que le marché a accepté de payer pour une exposition au bricolage quand l'exécution est régulière. Clas Ohlson occupe une niche nordique à l'empreinte plus compacte, mais le marché a accepté de récompenser son mix de fréquentation, de croissance du panier et de traction en ligne. C'est pourquoi le titre a pu se négocier par moments près de ses records alors même que le sentiment sur la distribution restait inégal.
La question n'est plus de savoir si la société est bonne. Elle l'est. La question est de savoir quelle part de cette qualité est déjà dans le cours, et si les déclarations du 21 septembre apportent autre chose qu'une confirmation. La réponse est : en partie seulement. L'achat du CFO est le point de donnée isolé le plus fort du cluster, et le fait que plusieurs insiders aient négocié le titre le même jour l'empêche d'être anodin. Mais les ventes qui compensent et le contexte LTIP 2023 empêchent la déclaration de devenir un catalyseur haussier net.
Pour qui cherche une opération simple, ce n'en est pas une. Pour qui cherche une société au contexte opérationnel meilleur que la plupart des valeurs de distribution, elle y répond toujours. Le marché l'a déjà remarqué. Les déclarations n'y changent rien. Elles indiquent surtout que la direction et les insiders au niveau du conseil restent actifs autour d'un titre qui a mérité l'attention, et qu'une partie de cette activité tient à des mécanismes d'incitation plutôt qu'à une nouvelle révélation stratégique.
Le verdict équilibré une fois le bruit dissipé
La lecture honnête est que Clas Ohlson reste l'une des meilleures valeurs de distribution du marché nordique, et que les déclarations du 21 septembre n'affaiblissent pas cette thèse. Au contraire, l'achat de la CFO et le cluster élargi montrent que les insiders restent prêts à placer des sommes significatives dans le titre, même après une forte progression. Ce n'est pas rien. C'est le genre de détail qui maintient une bonne société sur une liste de surveillance quand le marché devient complaisant.
Mais les déclarations ne donnent pas un feu vert net. Elles sont mitigées, en partie dictées par l'incitation, et arrivent après une période de forte performance boursière. L'historique de cohorte des achats de CFO sur les moyennes capitalisations est constructif, avec un taux de réussite à 90 jours de 49,4 % et un rendement moyen de 4,66 %, mais ce sont des données de catégorie historiques, pas une prévision pour ce titre. Le contexte d'activité est favorable, le débat de valorisation est ouvert, et le cluster d'insiders ajoute de la texture plutôt qu'une conclusion.
Il faut suivre la prochaine publication opérationnelle, voir si le titre peut conserver ses gains après une année de forte activité, et observer si le bruit lié au LTIP laisse place à quelque chose de plus directionnel dans les déclarations suivantes. Le cluster du 21 septembre est un élément de preuve utile, pas une réponse définitive.
Pour aller plus loin : l'historique de déclarations de Pernilla Valfridsson.
Sources et lectures complémentaires
- InsiderScreenerpress
- Dipress
- Simply Wall Stpress
- Marketscreenerpress
- Simply Wall Stpress
- Simply Wall Stpress
- Marketscreenerpress
- Simply Wall Stpress
Ceci ne constitue pas un conseil en investissement.