
Renault 的 H1 业绩给了买入者一些依靠
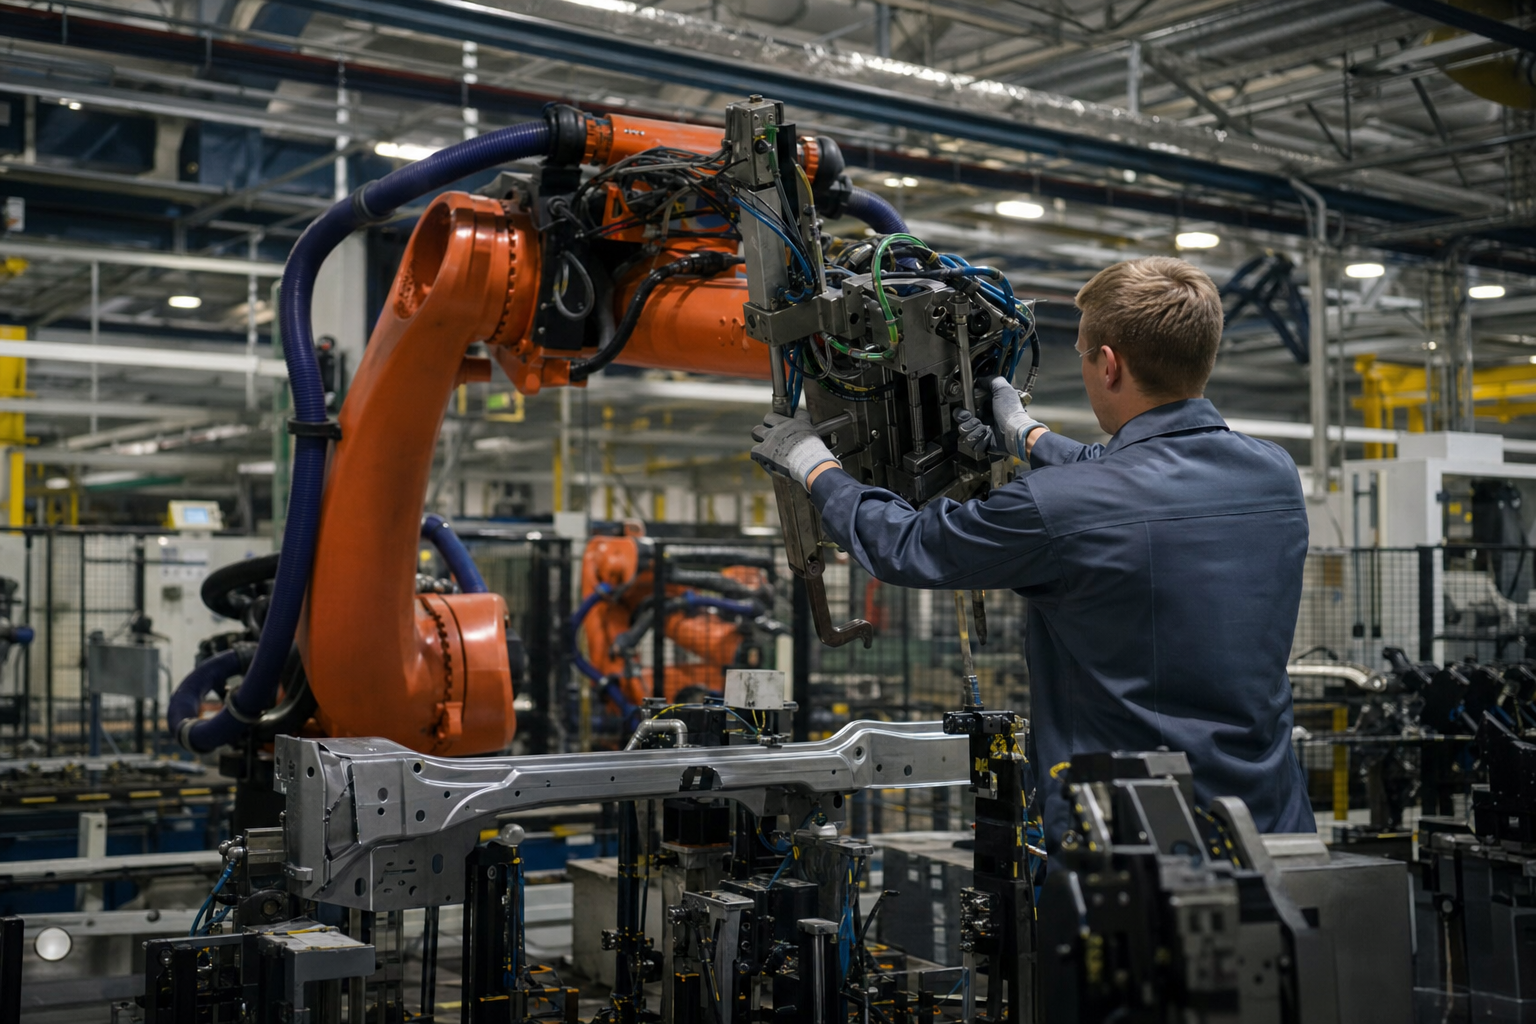
Renault 的上半年数据足够好,使 7月30日的买入集群看起来是有意为之,而不是装点门面。公司表示,集团收入达到 EUR 30.3十亿,同比增长 9.5%,营业利润率为 5.2%。公司还重申了 2026 年全年指引:营业利润率接近 5.5%,汽车业务自由现金流约 EUR 1十亿。这样的业绩让高管们有空间买入,而不会显得像是在接飞刀。
行业背景有所帮助。2026 年上半年欧洲新车销量增长近 6%,仅 6月电动车注册量就跃升 52%。与一年前相比,这是对行业更健康的行情,但并不干净。中国品牌在 6月创纪录地拿下 10.9% 的份额,这种压力很重要,因为它恰好落在欧洲传统车企仍然赚钱的地方,即定价和产品组合。Renault 一直被视为在成本纪律以及电动与混动产品阵容方面的相对优胜者,并且没有像一些竞争对手那样谈及近期削减欧洲产能。
我们针对大盘股董事级别买入的历史队列数据显示,90 天胜率为 55.7%,平均收益率为 3.46%。这是有用的背景,而不是承诺。它说明该分档长期有温和的正向漂移,足以让这份申报留在案头,但还不足以让你忽视其余的局面。
7月30日的集群是真实的,但买入金额并不相等
第一个值得关注的名字是 Fabrice Cambolive,他于 7月30日买入股票,申报价值约 EUR 105,045(录入时已按欧元归一化)。Anthony Plouvier 买入约 EUR 5,039,Claire Fanget 买入约 EUR 139。三份申报均为买入,均在同一天提交,均通过法国 AMF 披露。即使金额大小相差悬殊,这也是一个集群。
规模很重要,因为它告诉你实际读到的是哪一类信号。Cambolive 的买入是唯一看起来像有意义的个人配置的一笔。Plouvier 的金额不大,但仍可见。Fanget 的则微不足道。放在一起,它们显示出领导团队的广泛参与,但并不是整个团队的一次大规模信念押注。集群是重点,但集群并不是这只股票的空白支票。
Renault 自身的内部模式使这更值得玩味。Insiders Trades 数据显示有 7 份近期申报,集群中有 4 位不同的内部人士。近期的序列还包括 6月的卖出,其中有 Cambolive 和 Josep Maria Recasens 的申报。因此 7月的买入并非出现在真空中,它紧随一段该公司同时出现了两个方向交易的时期。这正是你不想简单地抹平成一个看多故事的部分。
为什么看多的逻辑在这里有真实的支撑
看多论点最有力的版本从业务出发,而不是从申报出发。Renault 并没有在现实一团糟的时候兜售关于未来出行的宏大叙事。它谈论的是执行、产品动能和利润率纪律,而上半年的数据给了它一些底气。收入增长 9.5%、营业利润率 5.2% 算不上英雄般的数字,但在这个行业里,足以将一家在管理转型的公司与一家被转型拖着走的公司区分开来。
同业比较也很重要。Stellantis 和 Volkswagen Group 都面临更尖锐的利润率压力和更明显的重组问题。Renault 在欧洲的市场份额保持得更为稳定,近期的销售数据使它与那些更大的集团处于同一讨论之中。这并不使它免受相同力量的影响,但确实意味着市场对 Renault 提出的问题,与对压力更大的公司所提的问题不同。如果你是内部人士,并认为市场仍低估了当前经营趋势的持久性,那么 7月30日是一个展示这一点的合理时点。
还有一个宏观角度有助于看多论点,但并不使它变得容易。欧洲央行于 7月23日维持利率不变,主要再融资利率为 2.40%,存款便利利率为 2.25%,此前 6月曾加息。这次暂停并不能解决汽车行业的问题,但确实消除了一个直接的压力来源。在利率高位持续更久的环境中,仍能实现收入增长并守住利润率的公司,会比在更宽松周期中获得更多关注。Renault 的上半年更新恰好落在这一区间。
公司自己的措辞也强化了这一点。首席执行官 François Provost 表示,上半年业绩表明 futuREady 计划正在成为 Renault 集团的运营方式,并且已凭借产品动能带来 10% 的收入增长。你无需照单全收这些说辞,也能理解董事会为何会觉得买入是舒适的。数字在先。
行业仍有獠牙
把 Renault 解读为一个干净的赢家存在的问题在于,行业不断提醒你,任何一家制造商对终端市场的控制力是多么有限。2026 年 H1 欧洲新车销量增长近 6%,但增长分布并不均匀,6月电动车的激增也并未抹去其下的价格战。中国品牌在 6月创纪录地拿下 10.9% 的份额,这不是一个脚注,而是竞争的事实格局。
这对 Renault 很重要,因为该公司的相对韧性仍在面对一个移动的目标接受检验。成本纪律有帮助,更强的电动与混动产品阵容有帮助。但市场不会在真空中为能力付费,它为证据付费:在竞争加剧时产品组合能否保持。如果中国新进入者继续抢占份额,利润率的算术会变得更难,即使对于执行力优于同行的公司也是如此。
指引也为失望留下了空间。Renault 重申营业利润率接近 5.5%,汽车业务自由现金流约 EUR 1十亿。这些是不错的目标,但仍然只是目标。公司必须在下半年继续兑现,而下半年正是定价、激励措施和车型组合往往变得不那么宽容的时期。上半年的超预期并不能使股票免受下半年较弱解读的影响。
内部人士的模式本身还有另一个陷阱。7月30日的买入虽然成集群,但相对于公司而言规模并不大。Cambolive 的 EUR 105,045 申报价值是唯一在个人层面上真正有分量的一笔,但相对于 Renault 的 EUR 7.9十亿 市值,即使它也微不足道。Insiders Trades 数据显示该申报占市值的比例微不足道,低于 0.01%。作为行为信号,这已足以说明问题,但不足以假装领导团队刚刚发表了一份与资产负债表同等规模的声明。
队列解读与申报的局限
队列数据之所以有用,是因为它让申报保持诚实。在我们的数据中,大盘股董事级别买入的 90 天胜率为 55.7%,平均收益率为 3.46%,共 4,115 个观测值。这是一个不错的历史背景,说明这类交易并非随机噪音,但并不说明这一笔会奏效。
内部评分温和是有原因的。Renault 的展示评分为 4,理由很直接:申报来自一位运营董事,属于内部人士集群的一部分,且相对于公司而言金额较小。这不是一个引人注目的局面,而是一个有分寸的局面。评分在做它该做的事,即防止你对一个真实但规模不大的集群过度解读。
基本面筛选也不是救命稻草。Renault 的内部基本面评分为 12,排名为 27,088(共 27,844)。这样的背景无法让一份申报独自成为投资逻辑。它说明在筛选中,这家公司并未被视为完美的优质复利型公司。你仍然可以喜欢这只股票,但应当清醒地看到经营和竞争方面的风险。
6月的卖出使信号保持复杂
6月的卖出之所以重要,是因为它们使 7月的买入无法形成一个整齐的叙事。Fabrice Cambolive 在 6月24日和 6月3日卖出,Josep Maria Recasens 在 6月3日卖出。然后在 7月30日,Cambolive 与 Plouvier 和 Fanget 一起买入。这是方向的转变,但并不是单向行进。如果你想推断情绪,就必须接受领导团队在账本的两侧都很活跃。
这种好坏参半的模式,正是申报应当对照公司自身的经营更新来解读的原因。如果股票疲弱,买入看起来会像救市尝试。如果股票飙升,买入则像庆功。而实际上,Renault 处于两者之间:上半年稳健,指引得到重申,行业在改善但仍承压。内部人士的活动与这一中间地带相吻合。
市场背景也使这个故事无法过于舒适。欧洲央行的暂停有所帮助,但并不改变欧洲仍在应对通胀敏感性、能源风险和竞争激烈的汽车市场这一事实。该行业的交易并不像简单的周期性反弹,而是一种有选择性的反弹,执行力可见的公司获得认可,其他所有公司则在每一条利润率线上被比较。Renault 赢得了其中一部分认可,但没有赢得免疫力。
现在对 Renault 的务实解读
如果你想要诚实的看多理由,它是这样的:Renault 刚刚公布了上半年业绩,收入 EUR 30.3十亿,增长 9.5%,营业利润率 5.2%。它重申了指引,表现好于一些同业。三位高管在同一天买入股票,其中 Cambolive 买入的规模大到值得注意。在一个中国竞争仍在咬紧、宏观环境并不慷慨的行业里,这是一个可信的迹象,表明管理层认为当前的运行速率足以支持增加敞口。
如果你想要诚实的陷阱,它是这样的:相对于 Renault 的市值,这些买入并不大。公司近期有内部人士卖出夹杂其中。行业仍在承受价格和份额转移的压力。而队列数据虽然为正,但它是历史性的、宽泛的,并不针对 Renault 当前的周期。你可以基于这份申报构建一个论点,但无法构建确定性。
所以平衡的结论并不宏大。Renault 看起来是一家经营故事与内部人士活动大体指向同一方向的公司,但力度不足以让人无视风险。7月30日的集群值得关注,因为它出现在不错的上半年业绩之后,并且涉及多位高管。同时它也值得克制对待,因为金额不大,近期内部人士的交易轨迹好坏参半,行业仍有足够的竞争压力在一个整齐的论点变得舒适之前将其打破。
接下来要关注的是,在中国品牌份额持续攀升、欧洲定价压力在背景中不断消磨的情况下,Renault 能否将下半年利润率维持在接近 5.5% 的指引附近,以及在 7月30日的集群之后,内部人士的模式是否继续偏向买入。
深入了解:RENAULT 完整的内部人士申报历史。
来源与延伸阅读
- InsiderScreenerpress
- Yahoo Financepress
- Renaultgrouppress
- Bloombergpress
- Investing.compress
- Reuterspress
- Quiver Quantitativepress
- Alphaspreadpress
本文不构成投资建议。