
铜在发挥作用,矿业公司终于因此获得回报
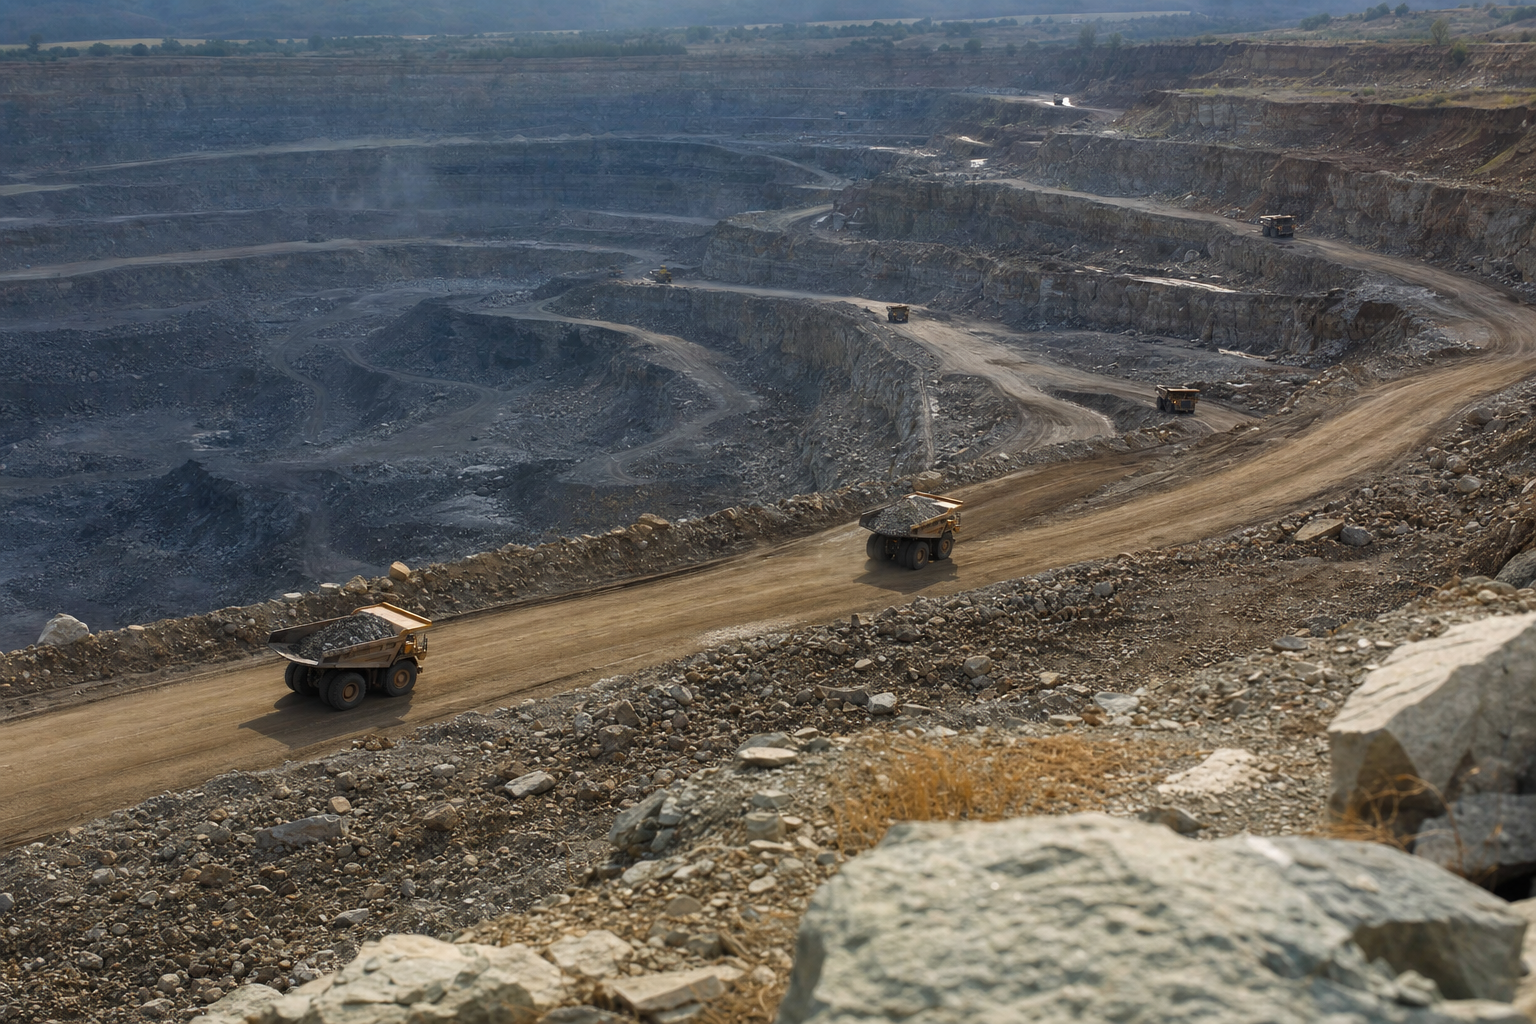
今年夏天,铜市场一直是整个矿业板块中最清晰的宏观信号。截至 2026 年,铜价年内上涨超过 14%,市场愿意为任何与电气化、人工智能数据中心建设以及不断推迟却从未真正消失的电网支出相关的杠杆付费。这一背景塑造了该领域每一家初级矿商和开发商。如果这种红色金属坚挺,市场就不再把长期的资源故事当作纯粹的期权价值,而是开始追问哪些公司真正能够凭借钻探结果、融资或更好的资产负债表而上涨。
Teck Resources、Lundin Mining 和 Ivanhoe Mines 都受益于这种轮动。当然,它们与 Osisko 不是同一类公司。它们有产量、现金流和规模。但它们是重要的可比对象,因为它们显示了在铜价强劲、市场想要敞口又不假装周期已经结束时,资金愿意流向哪里。Osisko Metals Incorporated 处于食物链较低的位置,市值较小,项目清单仍需执行。这使这只股票对情绪更敏感,在股价已经上涨时,对内部人士行为也更敏感。
Osisko 的项目组合与申报背景
Osisko 是一家加拿大基本金属公司,市场通过两项资产来解读它。魁北克的 Gaspé Copper 是目前最重要的资产,因为它让这只股票直接接入铜交易。西北地区的 Pine Point 保留了锌铅的角度,但在一个想要电气化敞口、对分散故事缺乏耐心的市场中,铜是更干净的叙事。公司一直在推进 Gaspé 的钻探和资源扩张工作,近期结果包括 320 米平均 0.38% 铜的截距。这类数字能让一个项目保持在讨论之中,但还不足以让它尘埃落定。
这只股票已经开始反映这种关注。7月下旬,它在一个成交量放大、单日上涨近 10% 的交易日之后,交易于接近 C$1.60 的位置。这一点很重要,因为在平淡行情中的内部人士买入是一回事,而买入一只已经获得买盘的股票则是另一回事。无需将其浪漫化,但需要注意到它。当一只小盘或中盘资源股随板块一起上涨,而公司仍处于钻探和开发阶段时,内部人士的活动可以告诉你,公司内部的人是在顺势加码,还是只是让市场自己发挥作用。
Lili Mance 顺势买入,而且她并不孤单
这里重要的申报出现在 2026年7月30日。副总裁兼公司秘书 Lili Mance 以 C$1.51 买入 133,333 股,按欧元归一化的申报价值报告为 EUR 201,000。这是具体的事实。这也是一种会引起关注的买入,因为它不是走过场的象征性购买。对于一家市值 EUR 875.6百万 的公司的高管而言,这是一笔实实在在的股票,即使申报价值本身只占市值的极小比例。
Insiders Trades 数据提供了集群背景。这不是孤立的一笔记录。近期集群中有 4 位不同的内部人士,有 12 份近期申报,Mance 在 7月30日的买入与 Donald Robert Njegovan 当天的另一笔买入并列,此外还有 Glencore Canada Corporation 和 Agnico Eagle Mines Limited 在 7月早些时候的买入。这是值得关注的部分。不是因为集群有魔力,它们没有,而是因为它们说明买入并不局限于某个人试图表明立场。在小盘资源股中,这比在超大盘股中更重要,因为在超大盘股里,董事买入可能被流通盘吞没。
最佳规模公司董事买入的队列数据
Insiders Trades 数据将这笔交易归入最佳规模公司董事级别买入的分档,即市值在 EUR 300百万 至 EUR 1十亿 之间的公司。该分档的样本量为 4,448。90 天历史胜率为 51.4%,平均收益率为 2.87%。365 天平均收益率为 37.86%。这些是历史队列数据,不是对 Osisko 的预测,也不能保证这笔买入会奏效。它们之所以有用,是因为它们告诉你内部人士买入历史上被定价得最不充分的是哪类公司,而这只股票就处于这个区间。
这份申报的评分为 48,属于居中而非戏剧性的水平。这符合事实。买入来自一位高级管理人员,处于一个集群之中,并发生在内部人士信息历史上被定价得最不充分的小盘或中盘股上。但申报价值相对于公司仍然很小,而且这只股票已经随板块上涨。因此评分并不给你一个裁决,而是给你一个理由,让你在观察市场是否通过价格和成交量的后续表现来确认这一买入时,把这只股票保留在屏幕上。
为什么集群在这里比在更大的公司中更重要
初级矿商或开发商中的集群,与银行或软件巨头中的集群不同。在较大的公司里,内部人士买入可能是一种姿态、一种合规习惯,或者是一种相对于流通盘几乎不起眼的小小信心表达。在像 Osisko 这样市值仍低于十亿欧元、故事与项目进展相关联的公司里,同一个月内多位内部人士买入可能很重要,因为它与这类股票的交易方式相吻合。它们依靠叙事上涨,但也取决于最接近资产的人是否愿意为之投入新的资金。
近期申报清单显示,这不是一天的事件。Mance 在 7月30日买入。Njegovan 在 7月30日买入。Glencore Canada Corporation 在 7月29日买入,Agnico Eagle Mines Limited 在 7月27日买入。7月早些时候的条目中还包括 Glencore Canada Corporation 的其他申报。这个序列足以说明买入具有持续性。它不能告诉你内部人士知道市场不知道的事情,但确实说明他们没有被该股近期的涨幅所吓退,这比关于利益一致的惯常套话更有用。
市场已经奖励了这个板块,因此问题在于 Osisko 能否跟上。这正是申报变得有趣的地方。如果铜价保持坚挺,公司持续在 Gaspé 发布钻探数据,这只股票就有空间继续成为那些想要金属杠杆而不买入生产商的人的交易工具。如果铜价回落,同一只股票可能迅速回吐大部分涨幅。内部人士买入并不能消除这种风险,只是告诉你买入发生在板块仍然开放之时,而不是在它已经关闭之后。
Gaspé、Pine Point,以及市场当前的解读
Gaspé Copper 是赋予 Osisko 对铜周期弹性的资产。Pine Point 保留了基本金属的期权价值,但市场并不为抽象的期权价值付费,而是为能够展示规模、品位或价值创造路径的资产付费。平均 0.38% 铜的 320 米截距,是让 Gaspé 保持在讨论之中的那类结果,因为它支持资源扩张的想法。它并未解决推进项目所带来的资本密集度问题,也不会把开发商变成生产商。但它确实让市场保持参与。
这就是行业背景如此重要的原因。铜价上涨不仅仅是因为交易者追逐动量。市场仍依赖结构性的供应约束,以及与电气化和基础设施相关的需求增长。行业评论所引用的预测显示,2026 年平均价格在每磅 US$5.50 至 US$6.00 的区间。这些预测是否正确是另一回事。对 Osisko 而言重要的是,市场愿意认同铜价保持积极的时间足够长,使项目故事能够发挥作用。当这种情况发生时,这类公司的内部人士买入就不再像背景噪音,而更像是一种刻意的选择,即在市场所使用的同一个窗口中买入。
申报在哪里失效,以及你仍需关注什么
显而易见的风险是,这只股票已经上涨。在成交量放大的情况下单日上涨近 10%,可能会吸引与内部人士申报无关的动量资金。如果这轮上涨主要是板块贝塔,那么这份申报最终可能看起来更像是一次在强势中恰到好处的买入,而不是关于公司的更深层表态。这不是坏结果,但它是不同的结果。你不应将两者混为一谈。
第二个风险是 Osisko 仍然是一个开发和勘探故事。这意味着钻探结果、项目里程碑、融资和大宗商品价格,都比单一申报更重要。公司继续强调 Gaspé,市场也将继续追问下一批结果是否值得当前的关注。如果铜价保持强势,这只股票可以继续借助顺风交易。如果金属价格降温或项目节奏放缓,内部人士集群不会拯救它,它从来不会。它能做的是告诉你,买入来自公司内部,而此时板块仍在给这只股票机会。
比上一份更重要的下一份业绩
接下来要关注的不是又一份抽象的内部人士摘要,而是 Osisko 能否持续发布市场可以交易的项目消息,以及在铜价保持坚挺的情况下,股价能否守住近期涨幅。Lili Mance 7月30日的买入、Njegovan 当天的买入,以及 Glencore Canada Corporation 和 Agnico Eagle Mines Limited 7月早些时候的买入,构成了一个值得尊重的集群。但它们本身并不构成投资逻辑。投资逻辑仍取决于铜、取决于 Gaspé,以及市场是否继续为基本金属的弹性付费,而不是转向下一个主题。
如果你想要最干净的实用解读,那就是这样:Osisko 是一家规模小到足以让内部人士买入产生影响的公司,与铜关联紧密到足以让板块产生影响,处于项目阶段到足以让执行比任何单一申报更重要。这就是 7月的集群值得出现在你清单上的原因。下一个真正的考验是,在公司持续推进 Gaspé、铜市场保持积极的同时,股价能否继续交易在接近 C$1.60 的位置。
来源与延伸阅读
- Yahoo Financepress
- InsiderScreenerpress
- Osiskometalspress
- Simply Wall Stpress
- Investingnewspress
- Tsxinsiderpress
- Osiskometalspress
- Simply Wall Stpress
本文不构成投资建议。