
黄金仍是 Alamos 的主要驱动力
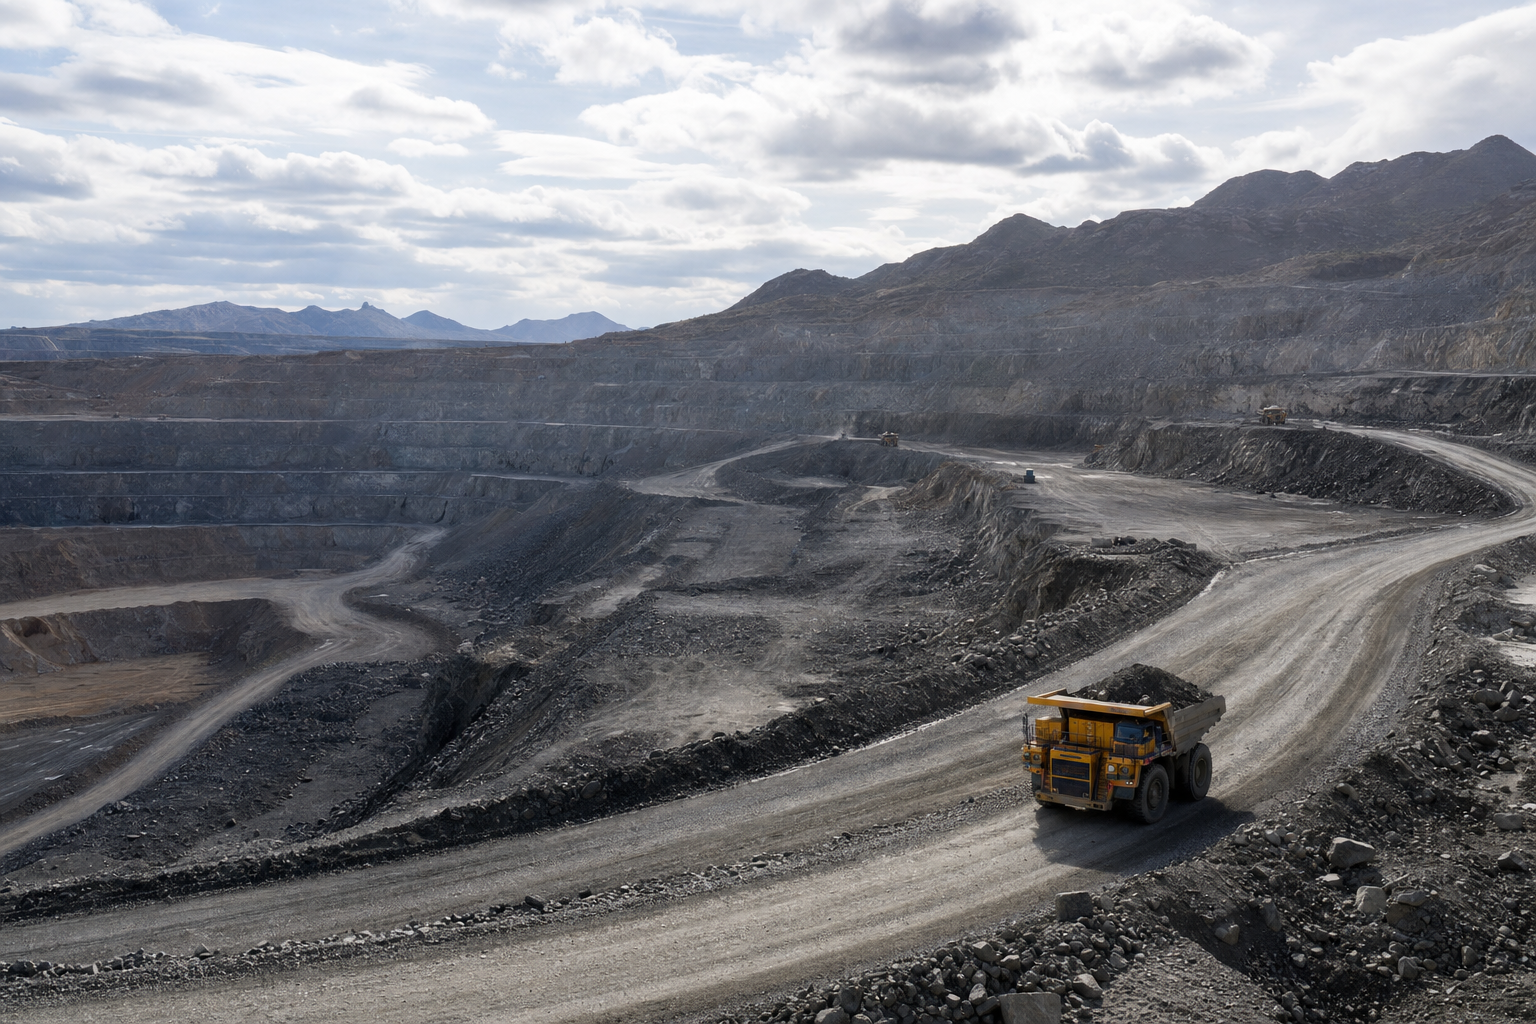
Alamos Gold 的赚钱方式是这个行业的传统方式:把金子从地下开采出来,并设法让全维持成本低于金价。当金价接近每盎司 $4,000(2026年7月中旬正是如此)时,利差比金价本身更重要。这一利差决定了矿山开发、偿债、回购,以及让中型生产商不至于昙花一现的资本开支能否得到资金支持。
该股的走势并不像纯粹的大宗商品代理,但仍然与黄金同荣辱。实际利率、美元以及市场对防御性资产的偏好都会产生影响。今年金价已经走出一轮行情,2026年早些时候一度升至 $5,500 以上,随后回落,而金矿股并不总能跟上金价。成本压力和估值重估起了惯常的作用。在审视任何一份内部人士申报之前,先要了解这样的背景。
7月20日是集体买入,而非单笔交易
7月20日的申报涉及 20 多人,但真正有用的数字更简单。Insiders Trades 数据显示,同一天有 10 位不同的内部人士朝同一方向买入该股,其中既有运营高管也有董事。Christopher John Bostwick 是买入者之一,名单上的其余人员包括 Colin Webster、Rebecca Thompson、Grace Tang、Scott Russell Gordon Parsons、Luc Guimond、John Michael Fitzgerald、Khalid Elhaj、Mario Luis Chavez-Martinez、Adrian Paulse、Scott Kyle Parsons、Shaun Alleyne Usmar、John Robert Stobo Prichard、Monique Mercier、Richard Grant McCreary、Chana Lynn Martineau、Claire Marie Catherine Kennedy、Tony Serafino Giardini、David Alexander Fleck、Elaine Ellingham、Alexander Christopher 和 Marcelo Alejandro Martinez Ochoa。
按欧元折算的申报金额相对公司规模微不足道。最小的一笔为 EUR 163.68,最大的一笔为 EUR 6,329.02,大多数交易集中在几千欧元的水平。这不是一次资本配置事件,而是董事会和管理层在该股刚经历一轮强劲的金价周期、仍在消化其对利润率、估值和下一季度意味着什么的时候,以真金白银表明立场。
为什么这份申报对矿企比对软件公司更重要
金矿企业是一个特殊的群体。金价小幅波动就可能使其盈利大幅摆动,但一旦成本上升或产量指引下调,市场仍会惩罚它们。因此,矿企内部人士买入所传递的意味,可能不同于增长缓慢的工业企业的同样举动。董事或高级管理人员在金价大涨之后买入,并不是在说业务毫无风险,而是在说,相对于资产基础、矿山计划和现金生成能力,当前价格仍然可以接受。
Alamos 属于中型矿企阵营,资产分布在加拿大和墨西哥,并在 Island Gold 和 Magino 持续推进扩建。这些项目之所以重要,是因为市场倾向于奖励那些能把高金价转化为持久自由现金流、而非只有一个季度脉冲的矿企。公司定于7月29日美股收盘后发布2026年第二季度业绩,次日召开电话会议。就能否证明经营层面的进展跟得上金价而言,这个时间点比7月20日的申报更重要。
同业提供了参照。Barrick Gold 和 Newmont 都感受到了近期的回调,尽管它们面对的是同样的金价环境。Agnico Eagle 是加拿大的可比公司,市场喜欢它的经营状况,因此常被拉进同一场讨论。当整个板块在金价有利的背景下仍承压时,某一只股票的内部人士买入值得关注,但只是证据之一。该板块仍在围绕金价与执行力之间的差距定价。
买入规模体现的是利益一致,而非逞强
Insiders Trades 数据给这份申报的评分为 70,但需要照例说明,该评分只是筛选工具,不是结论。理由相当直接:买入来自一位在任的运营董事,属于大范围集体买入的一部分,而且按欧元折算的金额相对公司 EUR 10.88bn 的市值可以忽略不计。其中一笔约为 EUR 1,282。这样的数字说明内部人士是在参与,而不是在加杠杆。
这一区别很重要,因为金额很小时,市场往往过度解读内部人士买入。几千欧元本身构不成论据。但如果在标的商品已经长期上涨之后,多位内部人士在同一天朝同一方向出手,事情就有意思得多。信号就在这里:不在于任何一笔的大小,而在于参与的广度。
我们的队列数据在这里有用,但前提是把它限定在适当范围内。对大盘股董事级别的买入,历史 T+90 胜率为 55.7%,平均回报为 3.29%,365天平均回报为 56.59%。这些是历史队列统计,不是对 Alamos 的承诺,也不是对未来 90 天的预测。它们只说明,在我们的样本中,这类申报的表现往往好于随机。它们并不能说明下一个季度是否顺利。
业务的核心仍是盎司、成本与时机
市场并不是为抽象意义上的黄金付费,而是为矿企在扣除能源、人工、维持性资本开支和扩建支出之后能留下什么而付费。因此,下一份季度报告才是真正的事件。如果 Alamos 表明 Island Gold 和 Magino 仍在朝正确方向推进,7月20日的集体买入将被视为董事会层面对经营路径信心的合理表达。如果成本有所上升,或者产量指引变得更不稳固,同样的集体买入则更像是一家明知市场在关注自己的公司所做的例行利益绑定。
更广泛的宏观背景仍然有利。央行政策预期和持续的通胀数据让黄金继续作为对冲工具受到关注,即使金价已从1月的高点回调。资金轮动至防御性资产和大宗商品,也让矿企股保持在市场视野中。但矿企并不等于金条。它们是有杠杆的经营性企业,面临地质、执行和资本密集度方面的风险。这就是为什么即使金价完全按多头的期望运行,股价也可能落后于金价。
Alamos 在我们的基本面筛选中质量评分为 88,价值评分为 51,综合评分为 70。这些评分本身不是交易信号。不过,它们与这样一家公司的形象相符:市场有理由既看重其经营质量,又看重其对有利大宗商品环境的敞口。如果你想知道这份申报为何不只是噪音,原因就在这里。内部人士买入的是一只基本面本已不错、且眼前就有催化窗口的股票。
7月29日的业绩将决定什么
下一个可验证的数据点是7月29日发布的第二季度业绩。该报告将说明公司是否正把金价环境转化为足以支撑内部人士集体买入的现金流和经营动能。它也将说明市场近期对金矿股的谨慎究竟是合理还是草率。这是两个不同的问题,而业绩电话会议对二者的回答会比任何申报都更好。
该股自身的反应已经给出了一点线索。Alamos 在7月20日收于 $39.62,次日升至 $41.68。不应当基于一个交易日建立论据,但同样不应忽视的是,市场并没有惩罚这份申报。在股价常常落后于金价的板块中,一次清晰的内部人士集体买入有助于让该股在经营数据公布之前保持在雷达上。
风险情形依然明确。金价可能进一步回落,实际利率可能上升,美元可能走强,矿企也可能在毫无预警的情况下回吐大部分涨幅。Alamos 还面临扩建和跨国资产带来的常见矿山特有风险。集体买入并不能消除其中任何一项。它只说明公司内部有相当数量的人愿意在7月20日买入,而这比沉默是更好的起点。
一份有用的参考,前提是把握分寸
对于这类申报,最好抵制把它英雄化的冲动。买入范围广,人员级别足够高,时间点位于已知的业绩日之前。金额很小,这让解读保持在务实的范围内。板块背景有利但略显杂乱,而这正是内部人士的动向值得关注的时候。
如果要一个实用的结论,很简单。Alamos 是一家中型黄金生产商,7月29日有一个现实的经营催化剂,金价背景仍然支撑该板块,而7月20日的内部人士集体买入表明公司内部利益一致。下一个季度将决定这种一致是恰逢其时,还是仅仅出于礼貌。
来源与延伸阅读
- The Globe and Mailpress
- Alamosgoldpress
- Yahoo Financepress
- MarketBeatpress
- Alamosgoldpress
- Simply Wall Stpress
- Quiver Quantitativepress
- Wallstreetzenpress
本文不构成投资建议。