
El cobre, el TSX y por qué Osisko está en el encuadre
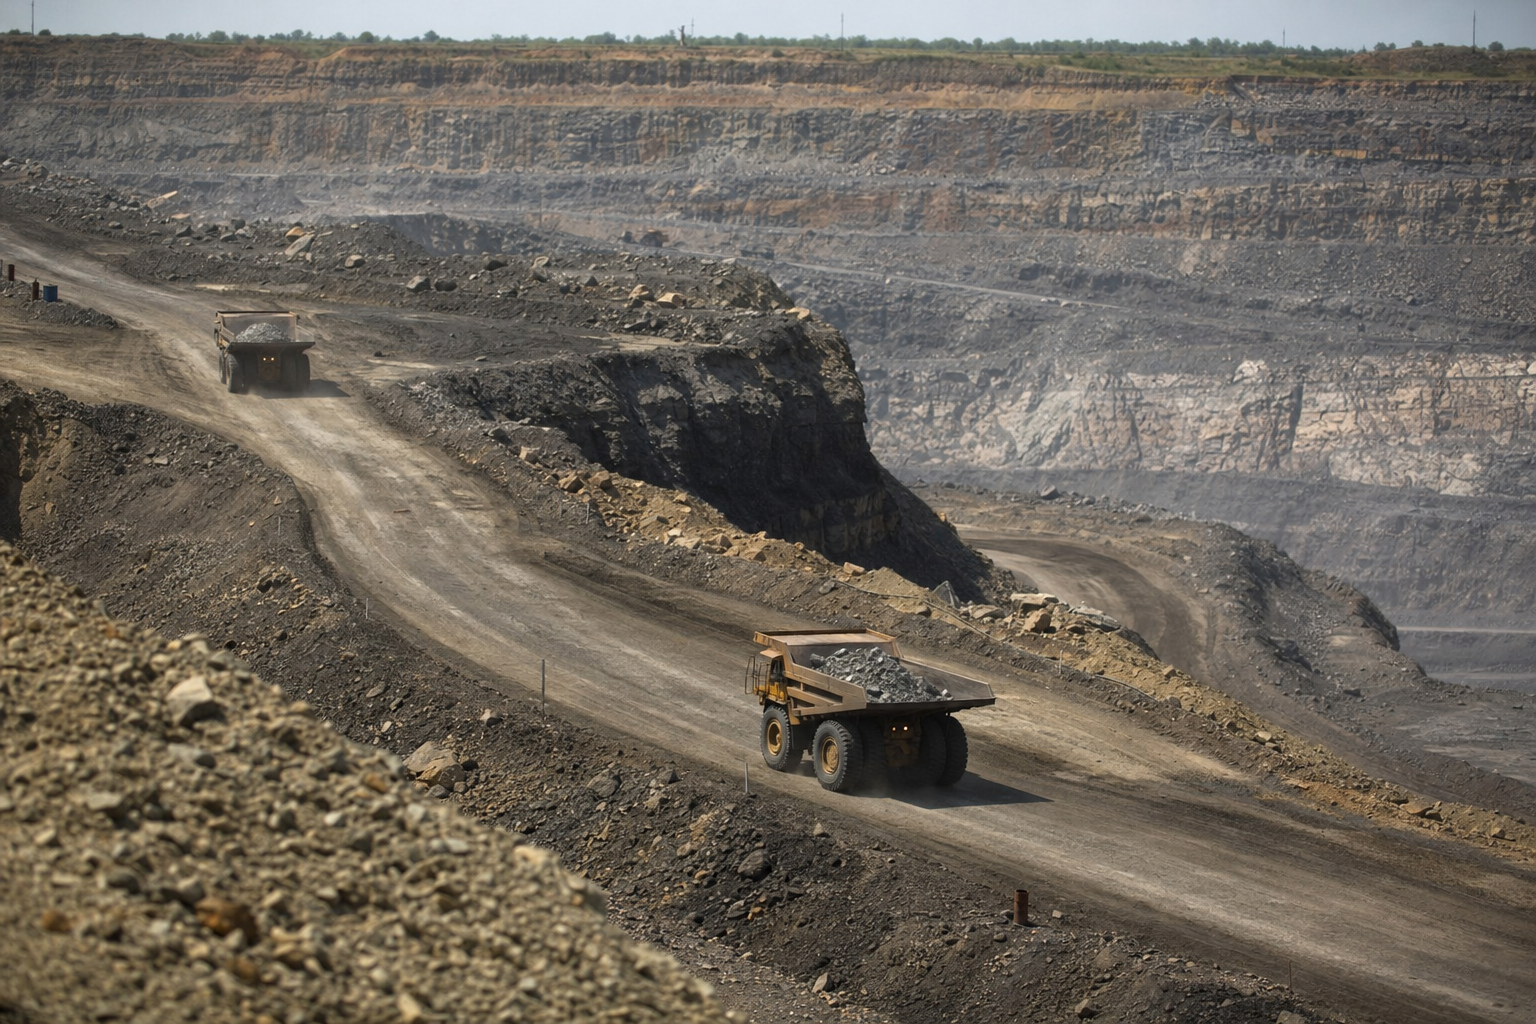
Los desarrolladores de cobre tienen mejor asiento en la mesa que hace un año. La razón no es misteriosa. El mercado vuelve una y otra vez a la demanda de electrificación, la construcción de redes y la carga de los centros de datos, que tira a la vez de la energía y de los metales. Los valores de recursos canadienses también se han beneficiado de una rotación más amplia hacia los mineros, y el TSX Venture ha sido uno de los lugares donde ese dinero ha aparecido primero.
Osisko Metals está justo en ese carril. No es un productor con flujo de caja en el que apoyarse. Es una historia de exploración y desarrollo de cobre, y esos nombres cotizan sobre un conjunto de preguntas más estrecho que las grandes. Qué tamaño tiene el recurso. Qué limpia es la geología. Cuánto capital hará falta para avanzar el proyecto. Cuánto de la historia está ya en el precio. Ese es el marco que conviene tener antes de mirar cualquier comunicación de insiders.
Los nombres comparables importan aquí porque dicen qué tipo de mercado es este. Lundin Mining atrae atención porque ya tiene producción y una base operativa más evidente. Osisko no. Está más cerca del grupo de desarrolladores brownfield, donde el mercado paga por escala, ubicación y la posibilidad de que el siguiente hito técnico reduzca el riesgo del activo. Es otra operación. Puede revalorizarse rápido, y también puede estancarse si el mercado decide que el calendario es más largo de lo que sugería la presentación.
Gaspé Copper es el activo, no el eslogan
El activo principal de la compañía es Gaspé Copper, en Quebec, descrito en los materiales públicos como el mayor recurso de cobre sin desarrollar del este de Norteamérica. Es el tipo de frase que los mineros junior usan con frecuencia, pero aquí el proyecto tiene escala suficiente y suficientes sondeos recientes como para que el mercado haya seguido prestando atención. Junior Mining Network informó de una intersección de 320 metros con una media del 0.38% de cobre, el tipo de intervalo que mantiene viva una historia de ampliación de recursos mientras continúa el trabajo técnico.
El siguiente hito es una evaluación económica preliminar prevista para 2026. Eso importa porque los valores de exploración pueden derivar durante meses solo por la geología y después recibir una demanda más aguda cuando el trabajo se orienta hacia la economía. Una PEA no lo resuelve todo. No construye una mina ni borra el riesgo de capex. Pero da al mercado una forma más concreta de discutir el valor, y suele ser entonces cuando la brecha entre la historia y la acción empieza a cerrarse, o a ampliarse.
Osisko tampoco llega a esto desde una hoja en blanco. La compañía informó de una pérdida neta del segundo trimestre de C$84.13 millones, y las acciones subieron un 20.8% tras esa publicación. Esa reacción indica que el mercado ya está dispuesto a mirar más allá de las pérdidas actuales si la base de activos y la ruta de desarrollo siguen siendo creíbles. También indica que la acción no se valora como una historia de balance soñolienta. Se valora como un proyecto con un calendario de eventos por delante.
La valoración con prima lo deja aún más claro. Los datos de mercado vinculados a Yahoo Finance situaron a Osisko en una relación precio/valor contable de 12.8x, frente a 2.8x de la media del sector canadiense de metales y minería y 9.1x de la media de pares. Cuando un desarrollador cotiza por encima del grupo, el mercado ya está pagando por algo. Normalmente es escala, ubicación o la creencia de que el siguiente paso técnico importará. A veces son las tres cosas. A veces es solo entusiasmo que ha superado al testigo de sondeo.
Dos compras el 9 de agosto, un director y un clúster detrás de él
La comunicación en sí es sencilla. El 9 de agosto de 2026, el director John Feliks Burzynski compró acciones en dos operaciones por un total aproximado de EUR 1.785 millones, normalizados a euros en la ingesta. Las compras individuales fueron de aproximadamente EUR 869,299 y EUR 916,620. Ambas figuraban como compras, ambas correspondían a la misma fecha y ambas se sitúan dentro de un clúster de compras de insiders más amplio.
Ese detalle del clúster es lo que importa más que la cifra del titular por sí sola. Los datos de Insiders Trades muestran cinco insiders distintos operando el valor en la misma dirección durante el último trimestre, con 12 declaraciones recientes en el conjunto del clúster. La lista reciente incluye a Burzynski, Lili Mance, Donald Robert Njegovan, Glencore Canada Corporation y Agnico Eagle Mines Limited. No es un director solitario intentando atrapar un rebote. Es un patrón más amplio de compras en torno al mismo valor.
El contexto de capitalización de mercado da peso a la operación. El valor de la comunicación fue de alrededor del 0.08% del valor de mercado de la compañía, lo que no es trivial para una compra de un director en un valor de capitalización media. Una compra de ese tamaño no impone por sí sola una tesis, pero indica que el comprador estaba dispuesto a poner capital real detrás de la posición. Es el tipo de detalle que se busca cuando una acción ya cotiza con prima y el proyecto sigue en modo desarrollo.
Los datos de Insiders Trades puntúan la comunicación con 56. La puntuación hace aquí un trabajo acotado, no grandioso. Recoge el rol de director ejecutivo, el clúster y el tamaño de la compra en relación con el valor de mercado. Es suficiente para afinar la lectura. No es suficiente para convertir la comunicación en una previsión.
Qué ha hecho históricamente el grupo de directores
Nuestros datos de cohorte para compras de directores en valores de capitalización media ofrecen un marco histórico, no una promesa. En una muestra de 3,853, la tasa de acierto a 90 días es del 53.4%, la rentabilidad media a 90 días es del 5.6% y la rentabilidad media a 365 días es del 66.82%. Es el tipo de contexto que evita tratar una compra de un director como ruido, pero no dice qué hará Osisko la próxima semana o el próximo trimestre.
El grupo importa porque el rol y el tamaño cambian el significado de la operación. Una compra de un director en un desarrollador de capitalización media no es lo mismo que una compra simbólica de un miembro pasivo del consejo, y no es lo mismo que un fundador que recompra acciones tras un desplome. Aquí, el comprador es un director ejecutivo, la compañía está en una historia de cobre intensiva en capital y la comunicación llega mientras el proyecto aún avanza hacia una PEA. Esa combinación es la razón por la que la operación merece más que un vistazo.
Las cifras históricas también mantienen la lectura honesta. Una tasa de acierto del 53.4% es mejor que lanzar una moneda, pero no lo bastante como para fingir que es una ventaja limpia en todos los valores. La rentabilidad media a 90 días del 5.6% es modesta. La media a 365 días del 66.82% es mucho mayor, pero es una ventana más larga y un conjunto de resultados más amplio. No se puede elegir a conveniencia el horizonte que favorece al relato. Se lee el grupo como un mapa aproximado y después se comprueba si la compañía que se tiene delante encaja con el terreno.
Por qué el mercado puede prestar más atención de lo habitual
Osisko no cotiza en el vacío. El cobre tiene una demanda estructural por la electrificación, y la construcción de centros de datos añade otra capa de demanda a la que el mercado vuelve una y otra vez. Al mismo tiempo, el mercado canadiense en general ha estado rotando hacia los recursos, lo que da a los valores de desarrollo un entorno más amable que cuando las acciones de crecimiento hacían todo el trabajo. Ese contexto importa porque la compra de insiders en un sector débil suele ignorarse, mientras que la misma comunicación en un sector con impulso puede recibir más atención de la que sugeriría la cifra bruta.
El lado macro no es de apoyo unidireccional, sin embargo. La Reserva Federal mantuvo su objetivo de tipo de los fondos federales en 3.50% a 3.75% tras su reunión de julio de 2026, con algunos responsables discrepando a favor de una subida ante preocupaciones de inflación vinculadas en parte a los precios de la energía. Es un recordatorio de que los desarrolladores intensivos en capital siguen conviviendo con la sensibilidad a la financiación. Unos tipos altos durante más tiempo no matan las historias de cobre, pero sí mantienen una mano más firme sobre la valoración y sobre la paciencia del mercado.
Ahí es donde la valoración con prima de Osisko se convierte en un hecho de doble filo. A una acción que cotiza a 12.8x valor contable ya se le pide que se justifique. Si el proyecto avanza limpiamente, el mercado puede seguir pagando. Si el trabajo técnico decepciona, o si el camino hacia la economía se alarga, la prima puede comprimirse rápidamente. La compra del insider no elimina ese riesgo. Simplemente indica que el consejo está dispuesto a apostar mientras el mercado todavía paga más.
El lado de los analistas también es favorable, al menos sobre el papel. Yahoo Finance muestra un consenso de compra fuerte con un precio objetivo medio de C$2.82. Es un contexto útil, pero no es lo mismo que un catalizador. A los analistas puede gustarles una historia mientras la acción no hace nada durante meses. La comunicación es más interesante porque procede de alguien con exposición directa al activo y al calendario de desarrollo, no de un modelo que se actualiza a posteriori.
Dónde encaja la comunicación en la estructura de capital de la historia
Osisko también ha estado activa en financiación y en mensajes sobre el proyecto, lo cual es normal en un desarrollador pero merece tenerse en cuenta. La compañía anunció una financiación de acciones flow-through mediante bought deal de C$15 millones, y ha estado promocionando Gaspé Copper en materiales para inversores y apariciones en simposios. Es el tipo de cadencia de mercados de capitales que cabe esperar cuando un proyecto avanza hacia un caso económico más formal.
La compra del insider se sitúa junto a esa cadencia y no en su lugar. Un director que compra acciones no financia un programa de sondeos ni cambia el precio del cobre. Lo que puede hacer es indicar que alguien con una visión cercana del proyecto está dispuesto a comprar en el mismo calendario que la compañía vende al mercado. En un valor como este, eso es más útil que un voto de confianza genérico. Es capital comprometido mientras la historia aún se está construyendo.
El clúster también importa porque reduce las probabilidades de que fuera un gesto puntual. Cinco insiders distintos operando el mismo valor en la misma dirección durante el último trimestre es un patrón, y los patrones son lo que se quiere cuando se intenta separar la actividad rutinaria del consejo de algo más deliberado. Sigue siendo necesario que la geología funcione. Sigue siendo necesario que la economía aterrice. Pero la comunicación indica que la postura interna no es cautelosa.
Por eso la operación merece leerse frente a la prima existente de la acción y no frente a una idea abstracta de optimismo de los insiders. Si el mercado ya valora el activo, la compra de insiders puede reforzar la demanda. Si el mercado es escéptico, la misma comunicación puede desestimarse como una expresión de fe a nivel de consejo. Aquí, con el cobre de moda, una PEA por delante y un clúster detrás del valor, el mercado tiene más motivos de lo habitual para prestar atención.
Los próximos hitos son técnicos, no teatrales
Los próximos puntos de control reales son concretos. La evaluación económica preliminar prevista para 2026 importará más que cualquier comunicación si cambia la visión del mercado sobre la escala, el capex o el calendario del proyecto. Los sondeos adicionales en Gaspé importarán si siguen ampliando la mineralización de un modo que respalde el relato del recurso. Las condiciones de financiación importarán porque indican cuánta dilución se le pide absorber al mercado en el camino hacia el siguiente hito.
La operación del insider no responde a esas preguntas. Sí indica, sin embargo, dónde está dispuesto a situarse un director mientras las respuestas siguen pendientes. Eso basta para que la comunicación sea relevante, especialmente en un valor que ya cotiza por encima de la media del sector en valor contable y tiene un proyecto lo bastante grande como para atraer atención tanto de los filtros minoristas como de los institucionales.
Las comunicaciones de insiders son una señal, no una garantía, y esta debe tratarse así. Lo útil no es la fantasía de la certeza. Es la alineación entre un clúster de compradores, un proyecto de cobre con un calendario de desarrollo real y un mercado que ya paga por la posibilidad de que Gaspé Copper sea más que una historia de recurso a largo plazo.
El próximo hito público es la PEA de 2026, y ahí es donde el mercado comprobará si las compras del 9 de agosto fueron convicción temprana o simplemente otro voto de confianza del consejo.
Profundice: historial completo de comunicaciones de insiders de Osisko Metals Incorporated y historial de comunicaciones de Burzynski, John Feliks.
Fuentes y lecturas adicionales
- InsiderScreenerpress
- Yahoo Financepress
- Simply Wall Stpress
- Gurufocuspress
- Canadianinsiderpress
- Tmxpress
- The Globe and Mailpress
- MarketBeatpress
Esto no es asesoramiento de inversión.