
Warrior Met 接近一轮更强煤炭行情的顶部
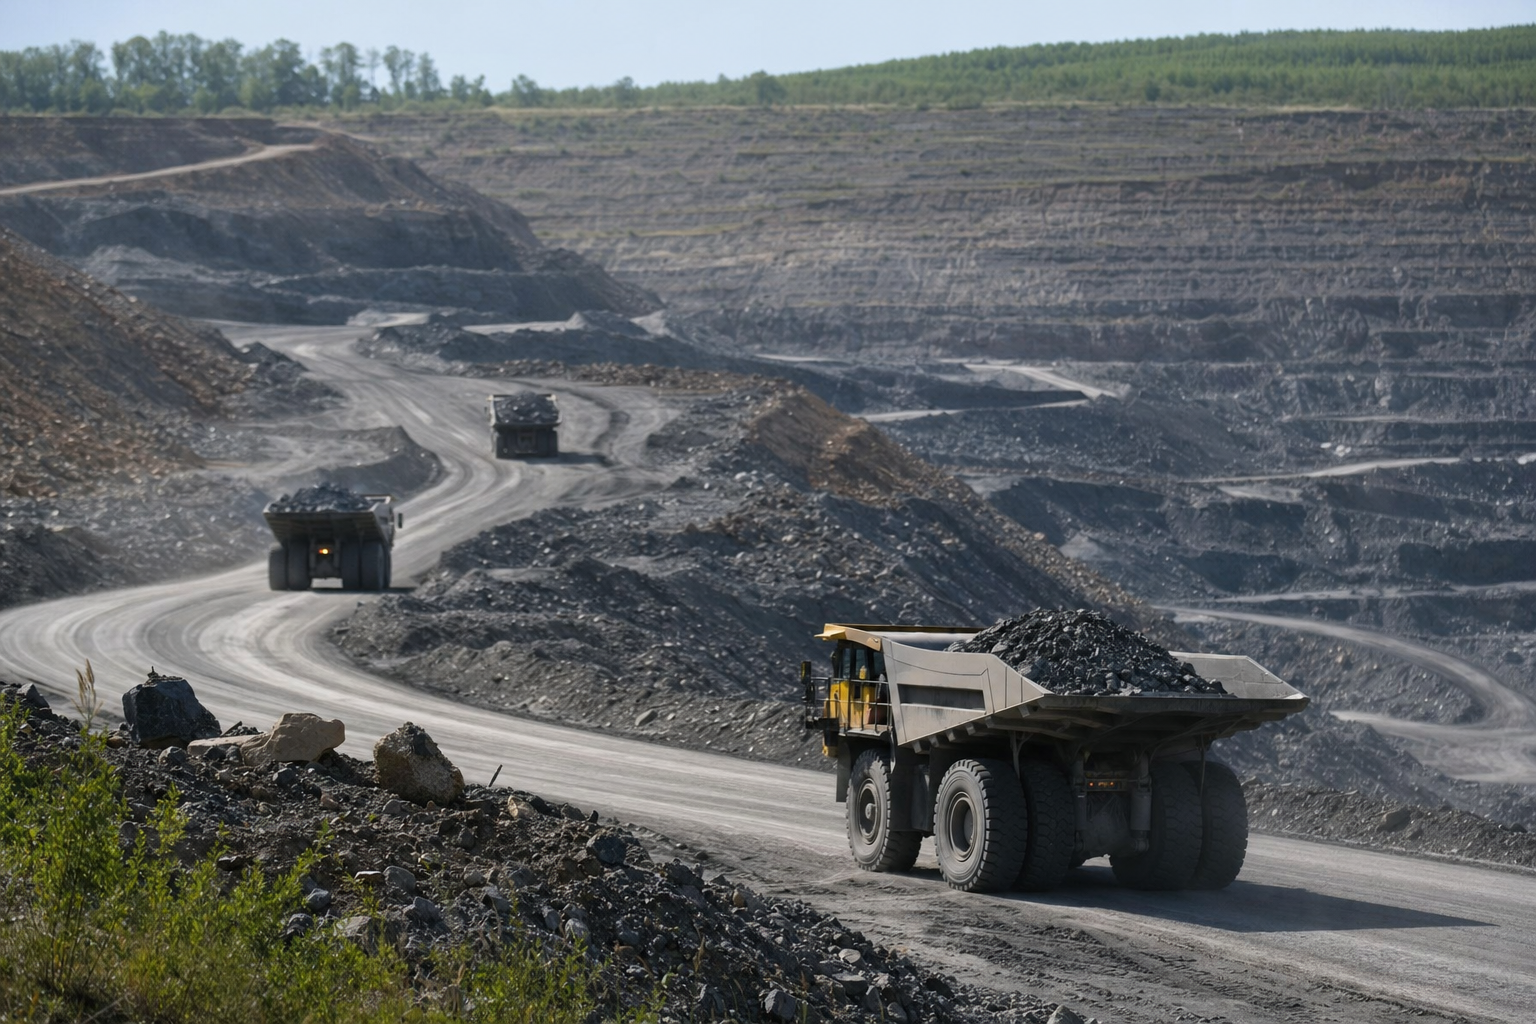
Warrior Met Coal 的交易表现并不像一只沉闷的周期股。它更像是市场决定因更好的冶金煤背景、更干净的经营故事,以及让它比普通出口商拥有更大杠杆的 Blue Creek 产能爬坡而对其重新估值的公司。该股在 8月26日 收于 $105.22,当日区间为 $103.18 至 $108.77,略低于 52周 高点 $111.20,远高于 $54.66 的低点。这很重要,因为当股价已经完成大部分上涨之后,内幕卖出的含义就不同了。
行业背景有助于解释市场为何愿意支付更高价格。海运冶金煤价格走强,澳大利亚 HCC 指数达到每公吨 $248,得益于 5月 山西矿难后中国国内供应受限和安全检查延长,以及印度在季风之后的补库。这是真实的商品顺风,而不是题材股的顺风。Warrior Met 处于其中心,作为美国纯粹的出口商,市场已将这种敞口视为特点而非缺陷。
Insiders Trades 数据将该公司归入这样一个分组:大盘股首席执行官买入,历史上 90天 胜率为 57.6%,该期限内平均回报为 4.95%,365天 平均回报为 57.88%。这是历史同类群体数据,不是对这只股票的预测,它是避免你孤立地过度解读一份申报的那种背景。
多头逻辑很直接,而且并非无足轻重
先看业务。Warrior Met 是优质冶金煤生产商和出口商,业务位于阿拉巴马州,其成本结构被管理层和市场评论框定在每短吨约 $100 的现金成本附近。它还通过 Blue Creek 扩张产能,如果价格保持积极,这将使公司拥有更大的经营弹性。在运费、实现价格和出口通道都可能决定利润率成败的行业中,一家销量不断增长的纯粹出口商,正是商品转向时能够获得买盘的那种格局。
第二季度的数据给了市场可以依托的东西。EPS 为 $1.65,比预期高出 $0.25,收入达到 $509.69百万,同比增长 71.3%。公司指出销量创纪录以及 Blue Creek 的产能爬坡。这样的业绩说明,经营故事不只是一张更好看的煤价图表,而是更多吨数通过一家已受益于实现价格走强的企业。
同行背景在这里同样重要。Alpha Metallurgical Resources 的品位结构更广,并持有出口码头股权,这改变了人们看待其杠杆和物流的方式。Ramaco Resources 的储量和成本结构则不同。BHP 的冶金煤业务通过 BMA 合资企业,在实现价格走强时同样显示出产量恢复和 EBITDA 改善。Warrior Met 不是参与这一主题的唯一方式,但它是美国市场上较为纯粹的表达之一。
市场已经注意到了。去年年底股价接近 $88,2026 年大幅攀升。据所引用的市场数据,分析师共识为适度买入,平均目标价 $102.60,这有力地提醒我们,即便在上涨之后,卖方也并未把这只股票追捧到高空。这就为一场辩论留下了空间:这一波行情是否仍处早期,还是已经拥挤。内幕申报恰好落在这场辩论之中。
Walter Scheller 在强势中卖出,而且卖了两次
Warrior Met Coal, INC. 的 CEO Walter J. Scheller 于 8月24日 以每股 $110 卖出 50,000 股,申报总价值为 EUR 4,708,550(摄入时按欧元折算)。他的直接持股降至 267,793 股。这笔卖出依据的是 2026年3月2日 采纳的 Rule 10b5-1 交易计划,这很重要,因为它说明该交易是预先安排的,而不是对最新报价的自发反应。
8月24日 的卖出并非他的第一次。Scheller 在 8月19日 以每股 $105 另外卖出 50,000 股,金额为 $5.25百万。这是一次干净、重复的敞口削减,并且发生在股价已接近高点之时。如果你想要简单的解读,这里有一个:首席执行官一直在强势中套现。
集群的其余部分使这种模式更难忽视。董事 Stephen D. Williams 以约每股 $104.23 卖出 4,800 股,约合 $500,304,首席会计官 Brian M. Chopin 以每股 $104.02 卖出 3,232 股,约合 $336,193。Insiders Trades 数据显示,在八份近期申报中涉及四位不同的内幕人士,Scheller 多次出现,近期活动偏向卖出。这与大规模出逃不是一回事,但也不仅仅是一次性的减持。
我们的评分正是依赖这种组合:首席执行官的角色、集群,以及申报规模相对市值的比例。这笔卖出约占公司市值的 0.10%,不是资产负债表层面的事件,但足以被视为有意的减持,而不是零花钱。你无需编造动机,就能看出其形态。CEO 在强势行情中卖出,并且与其他内幕人士一同卖出。
商品背景承担了很大一部分作用
这正是多头逻辑开始松动的地方。支撑股价的同样的冶金煤强势,也让内幕卖出更容易解释,而无需诉诸更阴暗的故事。当一只商品股大幅上涨后,内幕人士往往会兑现部分收益。这不是丑闻,而是提醒:市场已经替他们完成了一部分工作。
公司本身指出了一个并不完全干净的组合。围绕该季度的评论强调了稳健的运营指标,但也提到实现价格走软和运费上升是近期因素。这种组合很重要,因为它说明业务仍暴露于常见的周期性摩擦。强劲的销量季度可以与实现价格和航运成本的压力并存,而后者吞噬前者的速度可能比市场愿意承认的更快。
股价接近其 52周 区间顶部,也改变了举证责任。在 $105.22,Warrior Met 在图表上并不便宜,即便商品背景比一年前更好。如果你在这里买入,你买的是海运冶金煤的持续强势、Blue Creek 的持续执行,以及运费或实现价格不出现难看的转向。对于一门仍然靠全球钢铁需求生死的生意来说,这是很多活动部件。
更广泛的钢铁背景是喜忧参半,而非狂热。存在一些补库支撑的局部,美国的政策信号也偏向国内煤炭生产,但这并不等于干净、同步的需求繁荣。印度的钢铁扩张有助于出口故事,但也使市场与航运通道、进口采购和价格竞争绑在一起。周期走强时,Warrior Met 受益于这种结构。周期走弱时,它就会受到打击。
历史分组对 CEO 买入的说明
同类群体解读之所以有用,是因为它让讨论保持诚实。在相关分组中,大盘股首席执行官买入历史上产生了 57.6% 的 90天 胜率和 4.95% 的 90天 平均回报,365天 平均回报为 57.88%。这对 CEO 买入而言是不错的历史背景,但这里的交易并非如此。Scheller 是卖出,而该分组针对的是买入。因此这一统计只是背景,而不是绿灯。
这种错位很重要。许多读者希望内幕数据做得比它能做的更多。他们希望一份申报就能解决股票是否便宜、周期是否转向、下个季度是否超预期的问题。它自己一个也做不到。它能做的是告诉你,在市场仍然热情的时候,那些风险敞口最直接的人是在增持、减持还是分散风险。
就此而言,当前的模式已经足够清楚。CEO 在一周内卖出两次,其他内幕人士也卖出了,而股价在强劲上涨后交易于高点附近。这种组合并不意味着恐慌。它确实表明,在市场仍给这个故事溢价的时候,管理层乐于降低敞口。如果你持有这只股票,至少应该问问自己,是否因为剩余的商品风险而获得了足够的回报。
Insiders Trades 数据还显示,该公司的基本面评分为 38,在 28,892 家中排名 20,414。我不会仅凭此就形成论点,但它确实符合这样的图景:一只市场故事跑在更为参差的基本面筛选之前的股票。档案中公司的质量为 46、价值为 30,这是另一种说法:这不是一个纯净、一切无忧的资产负债表故事,而是一家背后有强劲行情的周期性生产商。
Blue Creek 给了股票弹性,而弹性是双刃剑
Blue Creek 是让多头逻辑得以延续的部分。对一家优质冶金煤生产商而言,产能扩张不是表面细节。如果价格保持支撑、销量持续增长,它会改变盈利状况。这就是为什么第二季度的收入数据如此重要。它不只是超预期,而是证明了经营爬坡真实到足以体现在数字中。
但弹性不是单向的馈赠。周期有利时它放大上行,周期不利时它同样放大下行。如果海运价格走软、运费居高不下,或实现价格再次下滑,使股票具有吸引力的同一杠杆,可能迅速把它变成估值下调的候选。市场深知这一点。这就是为什么该股可以交易于高点附近,却仍易受急剧重置的冲击。
同行集合强化了这一点。Alpha Metallurgical 更广的资产结构和码头股权赋予它不同的风险特征。Ramaco 的储量和成本结构又有所不同。BHP 的规模和多元化使其成为同一交易的较间接参照。Warrior Met 更纯粹,但更纯粹并不更安全,只是意味着这只股票与冶金煤周期和公司自身的执行绑得更紧。
这也是为什么内幕集群比单笔卖出更重要。孤立的处置可能是噪音。CEO 的卖出被重复,并且有一位董事和首席会计官加入,则感觉不同。它说明管理层在这些水平上并不急于增加敞口。它并不说明业务已经崩坏,但确实说明提交表格的人乐于在强劲的市场中卖出,而市场其余部分仍喜欢这个故事。
平衡的结论并不整齐
如果想要最有力的诚实多头论点,那就是:Warrior Met 拥有有利的商品背景、强劲的第二季度、可以增加经营杠杆的 Blue Creek 爬坡,以及一只已经证明市场愿意为这一组合买单的股票。该公司是美国纯粹的出口商,所处行业的海运价格已有改善,而近期的收入增长表明经营故事并非虚构。
如果想找到其中的陷阱,同样一目了然。CEO 在 8月24日 卖出 50,000 股,此前在 8月19日 另外卖出 50,000 股,其他内幕人士也卖出了。股价接近 52周 高点。运费和实现价格仍是活跃变量。这仍是一家周期性煤炭出口商,这意味着商品的下一步走势可能比任何内幕模式的整齐程度更重要。
同时兼顾这两个事实的最干净方式,是把申报视为警示灯,而不是裁决。这个说法在这里恰如其分,我只用一次,因为它很贴切。内幕集群告诉你,管理层正在强势中兑现筹码。它并不说周期已经结束。它确实告诉你,如果你在这里做多,你已经为许多利好支付了价格。
目前,这只股票处于优质周期股在上涨之后常常占据的尴尬中间位置。业务比以前更好,商品背景有支撑,而内幕行情偏向卖出一侧。下一个硬数据点不是哲学问题,而是下个季度、下一次运费读数,以及 Blue Creek 是否继续把销量转化为现金,而不需要市场假定一切完美。
来源与延伸阅读
- StockTitanpress
- Insidermonkeypress
- Secform4press
- Secform4press
- StockTitanpress
- MarketBeatpress
- Businessquantpress
- Secform4press
本文不构成投资建议。