
Warrior Met está cerca de la cima de un mercado del carbón más fuerte
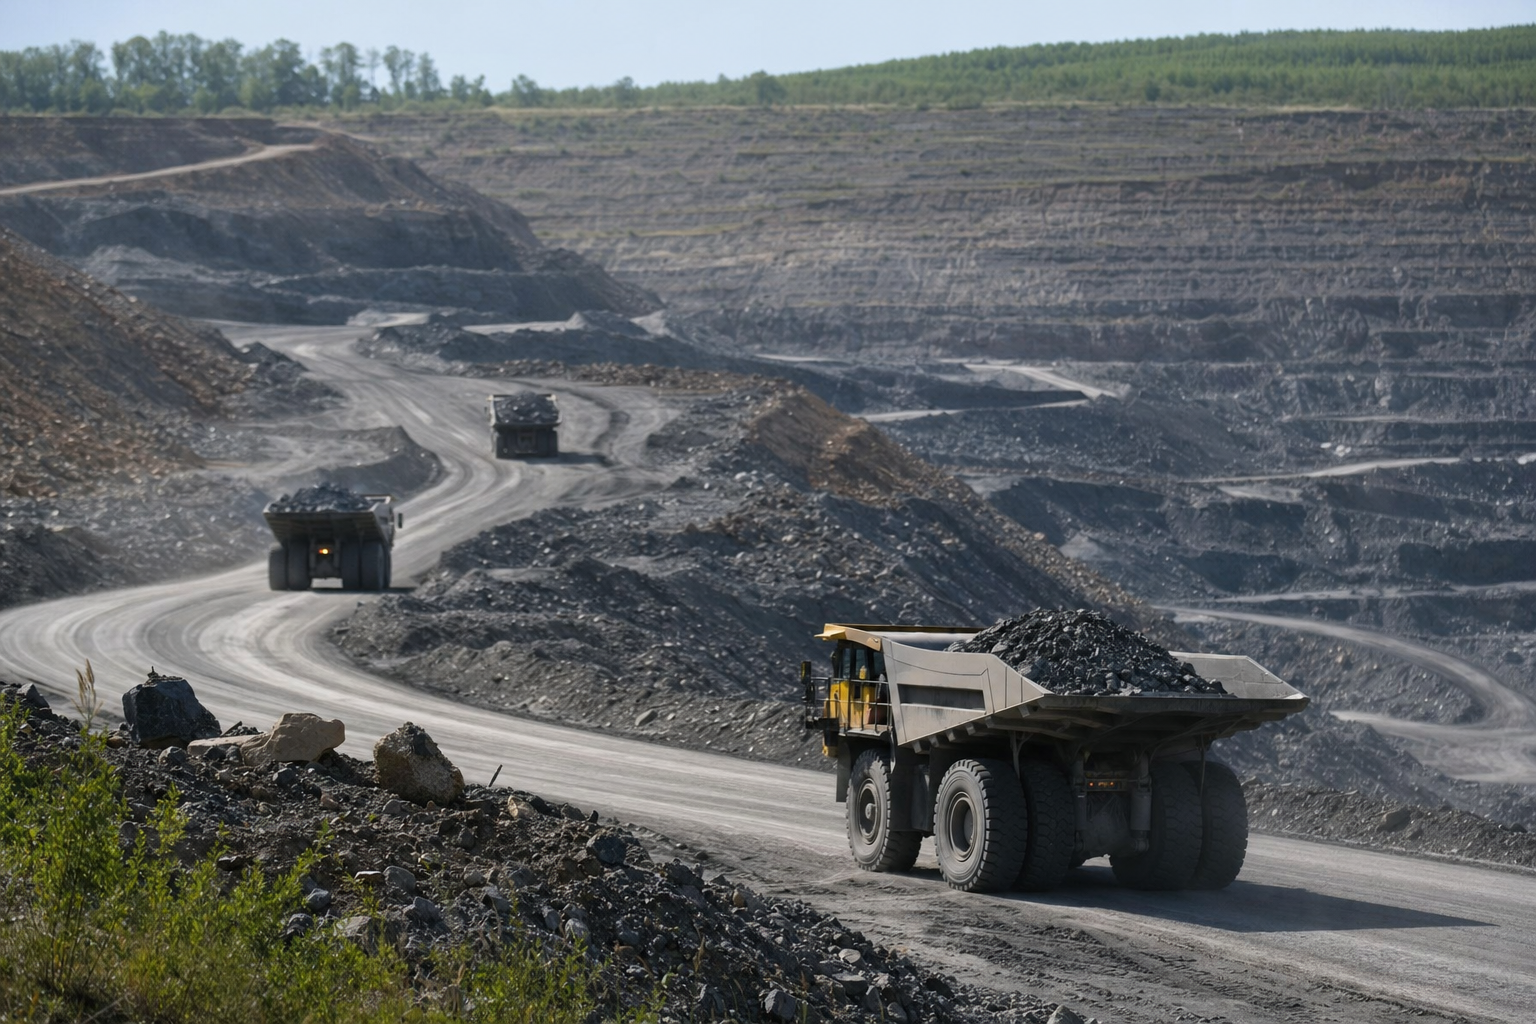
Warrior Met Coal no cotiza como un cíclico adormecido. Cotiza como un valor que el mercado ha decidido revalorizar por un mejor contexto del carbón metalúrgico, una historia operativa más limpia y un aumento de producción en Blue Creek que le da más apalancamiento que a un exportador convencional. La acción cerró a $105.22 el 26 de agosto tras una sesión que fue de $103.18 a $108.77, lo que la sitúa justo por debajo del máximo de 52 semanas de $111.20 y muy por encima del mínimo de $54.66. Importa porque las ventas de insiders se ven distintas cuando llegan después de que la acción ya haya hecho el trabajo pesado.
El contexto sectorial ayuda a explicar por qué el mercado ha estado dispuesto a pagar más. Los precios del carbón metalúrgico transoceánico se han afirmado, con el índice HCC de Australia alcanzando $248 por tonelada métrica, ayudado por las restricciones de oferta interna china tras un accidente minero de mayo en Shanxi y las inspecciones de seguridad prolongadas, además de la reposición de existencias de la India tras el monzón. Es un viento de cola real de la materia prima, no un viento de cola de valor de relato. Warrior Met se sitúa en medio como exportador estadounidense puro, y el mercado ha tratado esa exposición como una virtud, no como un defecto.
Los datos de Insiders Trades sitúan a la compañía en un grupo donde las compras de consejero delegado en valores de gran capitalización han registrado históricamente una tasa de acierto a 90 días de 57.6% y un retorno medio de 4.95% en ese horizonte, con un retorno medio de 57.88% a 365 días. Son datos históricos de cohorte, no una previsión para este valor, y es el tipo de contexto que evita sobreleer un informe aislado.
El caso alcista es directo, y no es trivial
Empecemos por el negocio. Warrior Met es un productor y exportador de carbón metalúrgico premium, con operaciones en Alabama y una estructura de costes que la dirección y los comentarios del mercado han encuadrado en torno a costes de caja cercanos a $100 por tonelada corta. También está ampliando capacidad mediante Blue Creek, lo que da a la compañía más apalancamiento operativo si los precios se mantienen constructivos. En un sector donde el flete, los precios realizados y el acceso a la exportación pueden hacer o deshacer los márgenes, un exportador puro con volumen creciente es exactamente el tipo de planteamiento que puede captar demanda cuando la materia prima gira.
Las cifras del segundo trimestre dieron al mercado algo con lo que trabajar. El BPA fue de $1.65, superando las estimaciones en $0.25, y los ingresos alcanzaron $509.69 millones, 71.3% más interanual. La compañía destacó volúmenes de ventas récord y el aumento de producción de Blue Creek. Es el tipo de resultado que indica que la historia operativa no trata solo de un mejor gráfico del carbón. Trata de más toneladas moviéndose por un negocio que ya se beneficia de precios realizados más firmes.
El contexto de pares también importa. Alpha Metallurgical Resources tiene una mezcla de calidades más amplia y una participación en una terminal de exportación, lo que cambia cómo se piensa su apalancamiento y su logística. Ramaco Resources tiene un perfil de reservas y costes distinto. Las operaciones de carbón metalúrgico de BHP, a través de la empresa conjunta BMA, también han mostrado recuperación de producción y mejora del EBITDA a medida que los precios realizados se afirmaban. Warrior Met no es la única forma de jugar el tema, pero es una de las expresiones estadounidenses más limpias.
El mercado lo ha notado. Las acciones estaban cerca de $88 a finales del año pasado y han subido con fuerza en 2026. El consenso de analistas, según los datos de mercado citados, se sitúa en Moderate Buy con un objetivo medio de $102.60, lo que recuerda que incluso tras la subida el análisis de los intermediarios no ha perseguido del todo a la acción hasta la estratosfera. Eso deja espacio para un debate sobre si el movimiento sigue siendo temprano o ya está abarrotado. Los informes de insiders caen justo en ese debate.
Walter Scheller vendió en fortaleza, y lo hizo dos veces
El CEO de Warrior Met Coal, INC., Walter J. Scheller, vendió 50,000 acciones el 24 de agosto a $110 por acción, por un valor total del informe de EUR 4,708,550, normalizado a euros en la ingesta. Sus tenencias directas bajaron a 267,793 acciones. La venta siguió a un plan de negociación de la Regla 10b5-1 adoptado el 2 de marzo de 2026, lo que importa porque indica que la operación estaba preacordada y no fue una reacción espontánea a la última cotización.
La venta del 24 de agosto no fue la primera. Scheller vendió otras 50,000 acciones el 19 de agosto a $105 por acción por $5.25 millones. Es una reducción de exposición limpia y repetida, y se produjo con la acción ya cotizando cerca de sus máximos. Si se busca una lectura simple, la hay: el consejero delegado ha estado retirando dinero de la mesa en fortaleza.
El resto del grupo hace más difícil ignorar el patrón. El director Stephen D. Williams vendió 4,800 acciones a unos $104.23 por acción por aproximadamente $500,304, y el director de contabilidad Brian M. Chopin vendió 3,232 acciones a $104.02 por acción por aproximadamente $336,193. Los datos de Insiders Trades muestran cuatro insiders distintos en ocho declaraciones recientes, con Scheller apareciendo varias veces y la actividad reciente inclinada hacia las ventas. No es lo mismo que un éxodo generalizado, pero es más que un recorte aislado.
Nuestro scoring se apoya exactamente en esa mezcla: el cargo de consejero delegado, el grupo de operaciones y el tamaño del informe en relación con el valor de mercado. La venta representó cerca de 0.10% del valor de mercado de la compañía, lo que no es un evento de balance, pero es lo bastante grande como para registrarse como una reducción deliberada y no como calderilla. No hace falta inventar un motivo para ver la forma. El CEO vendió en un mercado fuerte, y lo hizo junto con otros insiders.
El contexto de la materia prima hace buena parte del trabajo
Aquí es donde el caso alcista empieza a deshilacharse. La misma fortaleza del carbón metalúrgico que sostiene la acción también facilita explicar las ventas de insiders sin recurrir a una historia más oscura. Cuando un valor de materias primas se ha movido con fuerza, los insiders suelen monetizar parte de la ganancia. No es un escándalo. Es un recordatorio de que el mercado ya ha hecho parte del trabajo por ellos.
La propia compañía señaló una mezcla que no es perfectamente limpia. Los comentarios sobre el trimestre destacaron métricas operativas sólidas, pero también precios realizados más débiles y mayores costes de flete como factores a corto plazo. Esa combinación importa porque indica que el negocio sigue expuesto a la fricción cíclica habitual. Un trimestre sólido en volumen puede convivir con presión sobre los precios realizados y los costes de transporte marítimo, y esta última puede comerse a la primera más rápido de lo que al mercado le gusta admitir.
La posición de la acción cerca de la parte alta de su rango de 52 semanas también cambia la carga de la prueba. A $105.22, Warrior Met no es barata en el gráfico, aunque el contexto de la materia prima sea mejor que hace un año. Quien compra aquí compra fortaleza continuada del carbón metalúrgico transoceánico, ejecución continuada en Blue Creek y ningún giro feo en el flete o en los precios realizados. Son muchas piezas móviles para un negocio que sigue viviendo y muriendo de la demanda mundial de acero.
El contexto siderúrgico más amplio es mixto, no eufórico. Hay bolsillos de apoyo por reposición de existencias, y las señales de política en Estados Unidos han favorecido la producción nacional de carbón, pero eso no es lo mismo que un auge de demanda limpio y sincronizado. La expansión siderúrgica de la India ayuda a la historia exportadora, aunque también mantiene al mercado atado a rutas marítimas, abastecimiento de importaciones y competencia de precios. Warrior Met se beneficia de esa estructura cuando el ciclo es firme. Sale golpeada cuando no lo es.
Qué dice el grupo histórico sobre las compras del CEO
La lectura de cohorte es útil porque mantiene honesta la discusión. En el grupo relevante, las compras de consejero delegado en valores de gran capitalización han producido históricamente una tasa de acierto a 90 días de 57.6% y un retorno medio a 90 días de 4.95%, con un retorno medio a 365 días de 57.88%. Es un contexto histórico decente para las compras de CEO, pero no es la operación de aquí. Scheller vendió, y el grupo trata de compras. Así que la estadística es contexto, no luz verde.
Ese desajuste importa. Muchos lectores quieren que los datos de insiders hagan más de lo que pueden. Quieren que un informe resuelva si la acción es barata, si el ciclo está girando, si el próximo trimestre superará las expectativas. Por sí solo no hace nada de eso. Lo que sí puede hacer es decir si quienes tienen la exposición más directa están añadiendo, recortando o distribuyendo riesgo mientras el mercado sigue entusiasmado.
En ese sentido, el patrón actual es bastante claro. El CEO ha vendido dos veces en una semana, otros insiders también han vendido y la acción cotiza cerca de sus máximos tras una fuerte subida. Esa combinación no grita pánico. Sí sugiere que la dirección se siente cómoda reduciendo exposición mientras el mercado sigue asignando una prima a la historia. Quien tenga la acción debería al menos preguntarse si le pagan lo suficiente por el riesgo de materia prima que queda.
Los datos de Insiders Trades también muestran la puntuación fundamental de la compañía en 38, con un puesto de 20,414 sobre 28,892. No convertiría eso en una tesis por sí solo, pero encaja con el cuadro de un valor cuya historia de mercado va por delante de un filtro fundamental más mixto. La compañía tiene calidad en 46 y valor en 30 en el dossier, otra forma de decir que no es una historia de balance impecable y sin riesgos. Es un productor cíclico con un mercado fuerte detrás.
Blue Creek da apalancamiento operativo a la acción, y el apalancamiento corta en ambos sentidos
Blue Creek es la parte de la historia que mantiene vivo el caso alcista. La ampliación de capacidad en un productor de carbón metalúrgico premium no es un detalle cosmético. Cambia el perfil de beneficios si los precios siguen siendo favorables y los volúmenes siguen subiendo. Por eso importó tanto la cifra de ingresos del segundo trimestre. No fue solo una sorpresa positiva. Fue prueba de que el aumento operativo es lo bastante real como para aparecer en las cifras.
Pero el apalancamiento no es un regalo unidireccional. Amplifica el alza cuando el ciclo es favorable y amplifica la baja cuando no lo es. Si los precios transoceánicos se debilitan, si los costes de flete se mantienen elevados o si los precios realizados vuelven a ceder, el mismo apalancamiento que hace atractiva la acción puede convertirla en candidata a una rápida desvalorización. El mercado lo sabe. Por eso la acción puede cotizar cerca de un máximo y seguir siendo vulnerable a un reajuste brusco.
El grupo de pares refuerza el punto. La mezcla de activos más amplia de Alpha Metallurgical y su participación en una terminal le dan un perfil de riesgo distinto. La estructura de reservas y costes de Ramaco es distinta de nuevo. La escala y la diversificación de BHP la convierten en una lectura menos directa de la misma operación. Warrior Met es más limpia, pero más limpia no es más segura. Solo significa que la acción está más estrechamente atada al ciclo del carbón metalúrgico y a la ejecución de la propia compañía.
Por eso mismo el grupo de insiders importa más que una venta aislada. Una única enajenación puede ser ruido. Una venta del CEO, repetida, con un director y el director de contabilidad sumándose, cae de otra manera. Dice que la dirección no tiene prisa por añadir exposición a estos niveles. No dice que el negocio esté roto. Sí dice que quienes presentan los formularios están contentos de vender en un mercado fuerte mientras el resto del mercado sigue gustando de la historia.
El veredicto equilibrado no es ordenado
Si se quiere el caso largo honesto más sólido, es este. Warrior Met tiene un contexto de materia prima favorable, un segundo trimestre sólido, un aumento de Blue Creek que puede añadir apalancamiento operativo y una acción que ya ha demostrado que el mercado está dispuesto a pagar por esa combinación. La compañía es un exportador estadounidense puro en un sector donde los precios transoceánicos han mejorado, y el reciente crecimiento de ingresos muestra que la historia operativa no es imaginaria.
Si se quiere el problema, es igual de simple. El CEO vendió 50,000 acciones el 24 de agosto tras vender otras 50,000 el 19 de agosto, y otros insiders también vendieron. La acción está cerca de su máximo de 52 semanas. El flete y los precios realizados siguen siendo variables vivas. El negocio sigue siendo un exportador cíclico de carbón, lo que significa que el próximo movimiento de la materia prima puede importar más que la pulcritud de cualquier patrón de insiders.
La forma más limpia de sostener ambos hechos a la vez es tratar los informes como una luz de advertencia, no como un veredicto. Esa expresión es la adecuada aquí, y la usaré una sola vez porque encaja. El grupo de insiders indica que la dirección retira fichas de la mesa en fortaleza. No dice que el ciclo haya terminado. Sí dice que quien esté largo aquí ya está pagando mucha buena noticia.
Por ahora, la acción se sitúa en el incómodo punto medio que suelen ocupar los buenos valores cíclicos tras una subida. El negocio es mejor que antes, el contexto de la materia prima es favorable y el flujo de insiders se inclina hacia la venta. El próximo dato duro no es una cuestión filosófica. Es el próximo trimestre, la próxima lectura del flete y si Blue Creek sigue traduciendo volumen en caja sin que el mercado tenga que asumir la perfección.
Fuentes y lecturas adicionales
- StockTitanpress
- Insidermonkeypress
- Secform4press
- Secform4press
- StockTitanpress
- MarketBeatpress
- Businessquantpress
- Secform4press
Esto no es asesoramiento de inversión.