
El cobre, no la declaración, es el motor
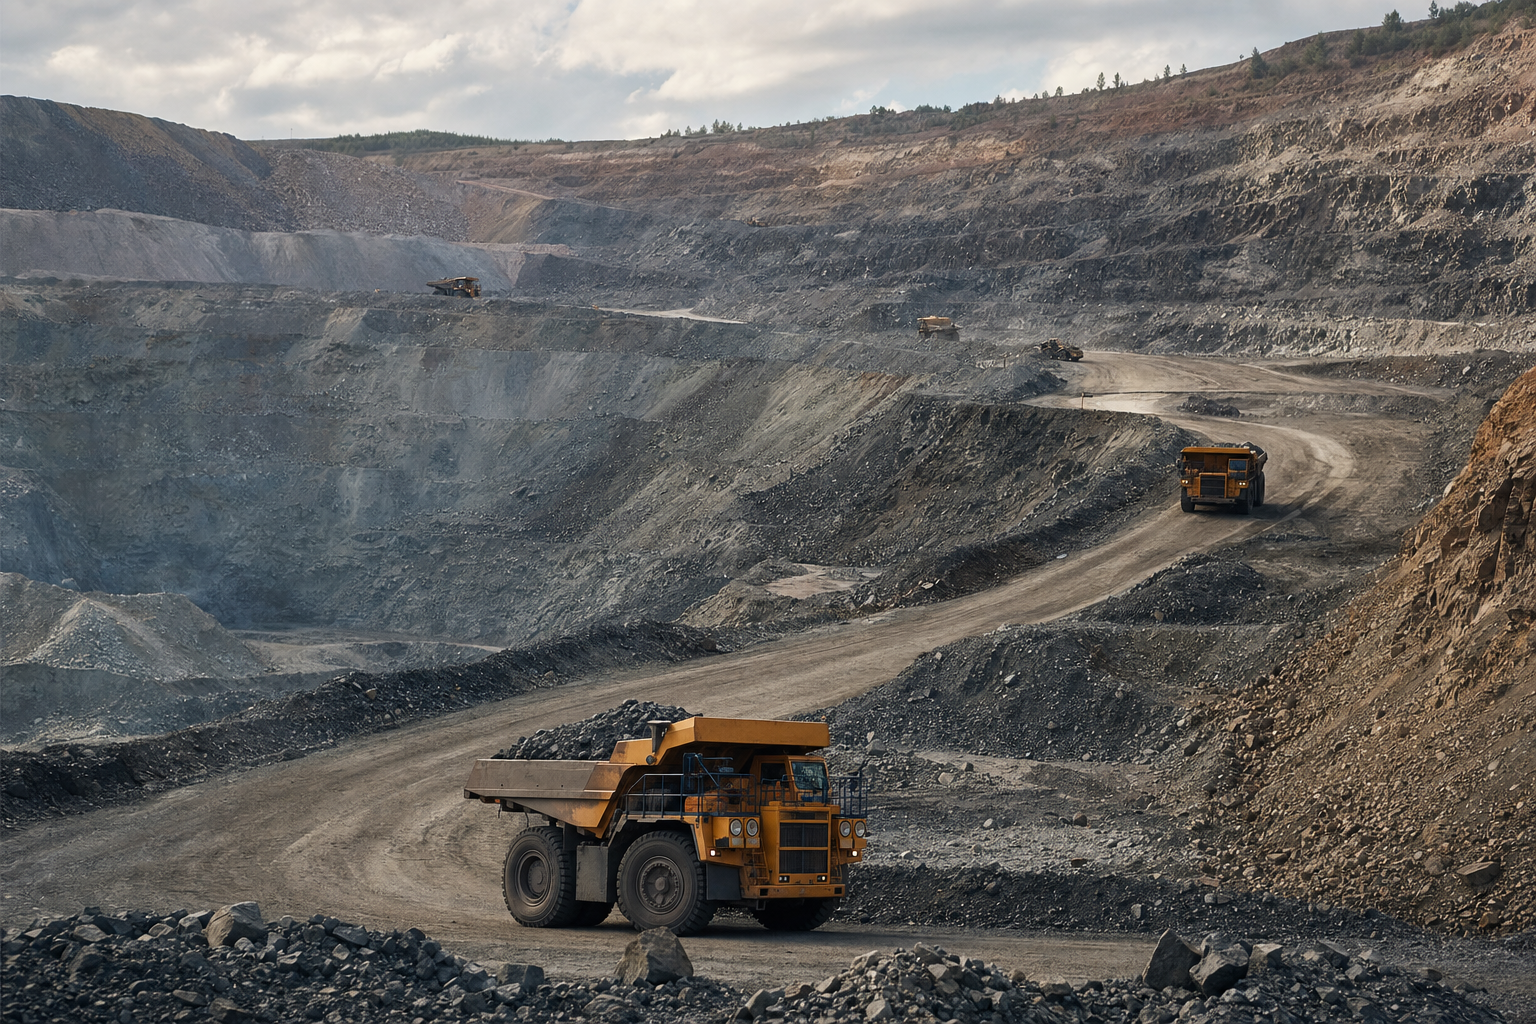
Amerigo no es una historia complicada. Gana dinero procesando relaves en Minera Valle Central, en Chile, y vendiendo exposición al cobre a un mercado que de repente ha recordado lo ajustado que puede ponerse el metal cuando el suministro se rompe y la demanda sigue presionando el sistema. Los precios del cobre alcanzaron niveles récord a comienzos de agosto de 2026, ayudados por interrupciones en grandes minas, incluida Grasberg en Indonesia, mientras que el lado de la demanda sigue recibiendo apoyo de la electrificación, los centros de datos y el despliegue de infraestructura de IA.[^1][^2]
Eso importa más que la declaración porque Amerigo es una forma apalancada de expresar la visión sobre el cobre. La compañía ya ha dicho al mercado que espera 63.8 millones de libras de cobre para 2026, y ha hablado de un entorno constructivo de precios del cobre a largo plazo en sus recientes resultados y anuncios de dividendos.[^3] Cuando el metal está fuerte, la acción tiene una pista más limpia. Cuando el metal se estanca, el capital no recibe mucha clemencia.
Las compras de agosto de Robert Gayton
Robert Gayton compró el 12 de agosto, y el valor de la declaración fue de unos EUR 49,107, normalizados a euros en la ingesta. La misma actividad reciente incluyó también una adquisición de 69,717 acciones el 10 de agosto a un precio medio de C$8.26 por acción, según el rastro de declaraciones que muestran los datos de mercado.[^4] No es un mordisco simbólico. Es un director poniendo dinero fresco en el valor después de que la acción ya se hubiera movido con el cobre.
El mercado no premió precisamente a la acción ese día. Amerigo cerró en C$7.83 el 12 de agosto, con una caída de 2.49 por ciento, tras cotizar entre aproximadamente C$7.82 y C$8.21. Eso la dejó por debajo del máximo de la sesión y todavía dentro de una banda de 52 semanas que va de C$2.07 a C$8.48.[^5] Así que la compra cayó cerca del extremo alto del rango anual de la acción, no en algún rincón deprimido donde todo insider parece valiente por defecto.
Los datos de Insiders Trades clasifican esto como una compra a nivel de director en un valor de capitalización óptima, y la marca de clúster importa porque las declaraciones recientes incluyen también a Aurora Davidson, también con cargo de director, comprando el 11 de agosto. El dossier muestra 12 declaraciones recientes y 2 insiders distintos en el clúster. Es suficiente para notarlo. No es suficiente para fingir que el consejo se ha convertido de repente en una mesa de trading.
Por qué los valores de cobre se mueven distinto ahora
El cobre ha cotizado como un activo macro con un problema de suministro, que es exactamente el tipo de entorno que puede hacer que un productor como Amerigo parezca más interesante que en un mercado industrial adormilado. CNBC informó del cobre en máximos récord a comienzos de agosto, y la cobertura más amplia de materias primas apunta a lo mismo: interrupciones de suministro que se encuentran con una demanda que no se va solo porque los datos de crecimiento sean desiguales.[^1][^2] Ese es el escenario. El metal hace el trabajo pesado, y la acción intenta seguirlo.
Amerigo no es una historia minera pura. Procesa relaves, lo que le da un perfil operativo distinto al de un productor convencional a cielo abierto y hace a la compañía más dependiente del rendimiento, las recuperaciones y la economía del flujo de cobre que puede extraer del material que maneja. Por eso la acción puede responder rápido cuando se mueve el cobre, pero también puede ser más sensible a los deslices operativos de lo que un observador casual supondría. La compañía ha sido explícita sobre su previsión de producción y sus dividendos de rendimiento, por lo que el mercado no compra solo beta de cobre. Compra una máquina operativa concreta que convierte relaves en flujo de caja cuando el metal coopera.[^3]
Los pares importan aquí porque enmarcan la operación. Ero Copper y Taseko Mines están en la misma conversación general sobre el cobre, con sus propias actualizaciones de producción y su propia sensibilidad al metal. Los informes disponibles no dan un diferencial de valoración limpio y comparable frente a Amerigo para la última semana, y no voy a inventarlo. Pero la comparación sigue ayudando. Cuando el cobre se dispara, el mercado tiende a ordenar a los productores por apalancamiento, fiabilidad y si la última actualización operativa le da una razón para pagar más. Amerigo ha estado en esa conversación porque tiene tanto el viento de cola de la materia prima como una historia reciente de dividendos detrás.
Por qué importa el clúster y dónde se detiene
La marca de clúster es la parte que merece atención, porque una compra de un director puede ser ruido y dos directores comprando en el mismo mes no es fácil de descartar como un evento de calendario aleatorio. Los datos de Insiders Trades muestran 12 declaraciones recientes, con Robert Gayton y Aurora Davidson comprando en la misma ventana. Eso no dice por qué compraron. Sí dice que la postura a nivel de consejo no era defensiva.
El tamaño también importa. EUR 49,107 no es un movimiento de balance para una compañía con una capitalización en torno a EUR 806.5 millones. Es una fracción pequeña del valor de mercado, menos de 0.01 por ciento, lo que significa que no conviene sobreinterpretar el importe absoluto como si fuera un compromiso transformador. Pero el sentido de la compra de insiders rara vez es la cifra bruta en euros por sí sola. Es la combinación de rol, momento y si la operación cae junto a otros insiders haciendo lo mismo.
Nuestra puntuación se apoya en esa mezcla, además de en que es un valor de pequeña o mediana capitalización, la banda donde la información de insiders ha estado históricamente menos descontada. No lo convertiría en una gran teoría. Lo trataría como un filtro útil. La acción ya está siendo arrastrada por el cobre, y el clúster de insiders dice que el consejo está dispuesto a aumentar exposición mientras el metal está fuerte y la compañía sigue hablando de dividendos de rendimiento.
Datos históricos de cohorte para compras de directores en valores de capitalización óptima
La cohorte histórica de compras a nivel de director en valores de capitalización óptima, el segmento de EUR 300 millones a EUR 1 mil millones, cubre 4,491 observaciones. A 90 días, el rendimiento medio fue de 2.81 por ciento y la tasa de acierto de 52.5 por ciento. A 365 días, el rendimiento medio fue de 40.69 por ciento. Son datos históricos de cohorte, no una promesa sobre esta operación, y deben quedarse en esa caja.
La razón por la que importan de todos modos es que Amerigo encaja limpiamente en el segmento. No es una megacapitalización donde la actividad de insiders puede quedar enterrada bajo flujos de índices y modelos de analistas. No es una microcapitalización diminuta donde una operación puede ser un gesto de vanidad. Está en el medio, donde el comportamiento de los insiders ha tenido históricamente más margen para importar. Ese es el contexto, y es la razón por la que la declaración merece leerse.
Aun así, la cohorte no rescata un caso de negocio débil. Si el cobre se diera la vuelta con fuerza, o si Amerigo fallara en operaciones, el segmento histórico no salvaría la acción. Los datos son un telón de fondo, no un escudo. Sigue siendo necesario mirar la compañía, la materia prima y el precio que se paga.
La historia operativa de Amerigo es la verdadera prueba
Las recientes comunicaciones de Amerigo importan porque indican lo que la dirección cree que puede hacer el negocio cuando el cobre coopera. La compañía informó de sólidos resultados operativos del Q2 2026 y ya ha declarado un dividendo trimestral, además de señalar la previsión de producción de 2026 de 63.8 millones de libras de cobre.[^3] Ese es el marco operativo. Si la compañía sigue cumpliendo esas cifras mientras el cobre se mantiene firme, la acción tiene una razón para seguir con demanda.
La otra cara es igual de clara. Un procesador de relaves no puede esconderse detrás de una larga historia de vida de reservas en la misma forma que lo haría un gran minero diversificado. El mercado seguirá preguntando si el rendimiento, las recuperaciones y el precio del cobre pueden sostenerse juntos. Si una de esas patas se debilita, la acción puede devolver rápidamente parte de lo ganado, sobre todo tras un repunte hacia lo más alto de su rango de 52 semanas.
Por eso importa el cierre del 12 de agosto en C$7.83. La acción ya estaba cerca del extremo alto de su banda anual, y la compra del insider llegó después de ese movimiento, no antes. Puede leerse como confianza, o como un director eligiendo aumentar exposición al alza. Ambas son justas. Lo que no conviene es fingir que la declaración llegó en el vacío.
La parte que puede romper la operación
El cobre es el riesgo obvio, porque todo el escenario se apoya en un metal impulsado por shocks de suministro y una narrativa de demanda que puede enfriarse más rápido de lo que la gente espera. Si el mercado empieza a preocuparse menos por los déficits y más por el crecimiento, la materia prima puede dejar de hacer el trabajo de la acción. Amerigo no necesita un colapso del cobre para sufrir. Solo necesita que el metal deje de ayudar.
El riesgo operativo es el otro. La compañía ha dado al mercado un objetivo de producción y un marco de dividendos, lo que significa que cualquier fallo se nota. Un negocio de relaves puede ser eficiente, pero sigue siendo un negocio operativo. El rendimiento, las recuperaciones y el mantenimiento no se preocupan por el tono alcista de un gráfico de cobre.
El clúster de insiders ayuda en el margen porque muestra que más de un director estuvo dispuesto a comprar en el mismo mes. No dice la producción del próximo trimestre, el próximo dividendo ni si el cobre seguirá presionando al alza. Ahí es donde la lectura se rompe, y donde hay que volver a la propia compañía y no a la declaración.
Qué vigilar tras la compra del 12 de agosto
El siguiente punto de control útil es simple. Ver si Amerigo sigue traduciendo la fortaleza del cobre en resultados operativos y si la compañía continúa enmarcando los dividendos alrededor de esa fortaleza. La acción ya ha mostrado que puede cotizar cerca de su máximo de 52 semanas, y la compra de insiders llegó mientras el metal estaba caliente y la compañía seguía en el mercado con un mensaje constructivo.[^3][^5]
Conviene vigilar también si el clúster se extiende más allá de los dos directores ya visibles en las declaraciones recientes. Si más insiders compran, el mercado obtiene una lectura más clara de la confianza interna. Si las compras se detienen aquí, la declaración del 12 de agosto sigue importando, pero se queda como un único dato dentro de una operación de cobre mayor.
Los datos de estrategia de Insiders Trades están disponibles en un marco de retención de 90 días, con marcadores en vivo para el Sharpe out-of-sample, el CAGR y la tasa de acierto del universo, pero no me apoyaría en ese titular aquí. El marco es un filtro, no una tesis. La tesis es el cobre, la ejecución operativa de Amerigo y si los directores siguen comprando mientras la acción está cerca de lo más alto de su rango.
Para profundizar: historial completo de declaraciones de insiders de Amerigo Resources Ltd.
Fuentes y lecturas adicionales
- MarketBeatpress
- Simply Wall Stpress
- Yahoo Financepress
- Gurufocuspress
- Amerigoresourcespress
- Marketscreenerpress
- Simply Wall Stpress
- Yahoo Financepress
Esto no es asesoramiento de inversión.