
La oferta ya estaba ahí, y los directivos entraron de todos modos
Boralex ya estaba en medio de un cierre corporativo limpio cuando llegaron las compras. El productor de energía renovable tenía un consorcio liderado por Brookfield y La Caisse preparado para excluirla de bolsa, la acción cotizaba en la zona de CAD 37.21 a CAD 37.24 antes del cierre, y el precio del acuerdo era de CAD 37.25 por acción en efectivo. Eso deja poco margen para el drama en la propia acción. Lo interesante es que ocho directivos eligieron comprar de todos modos.
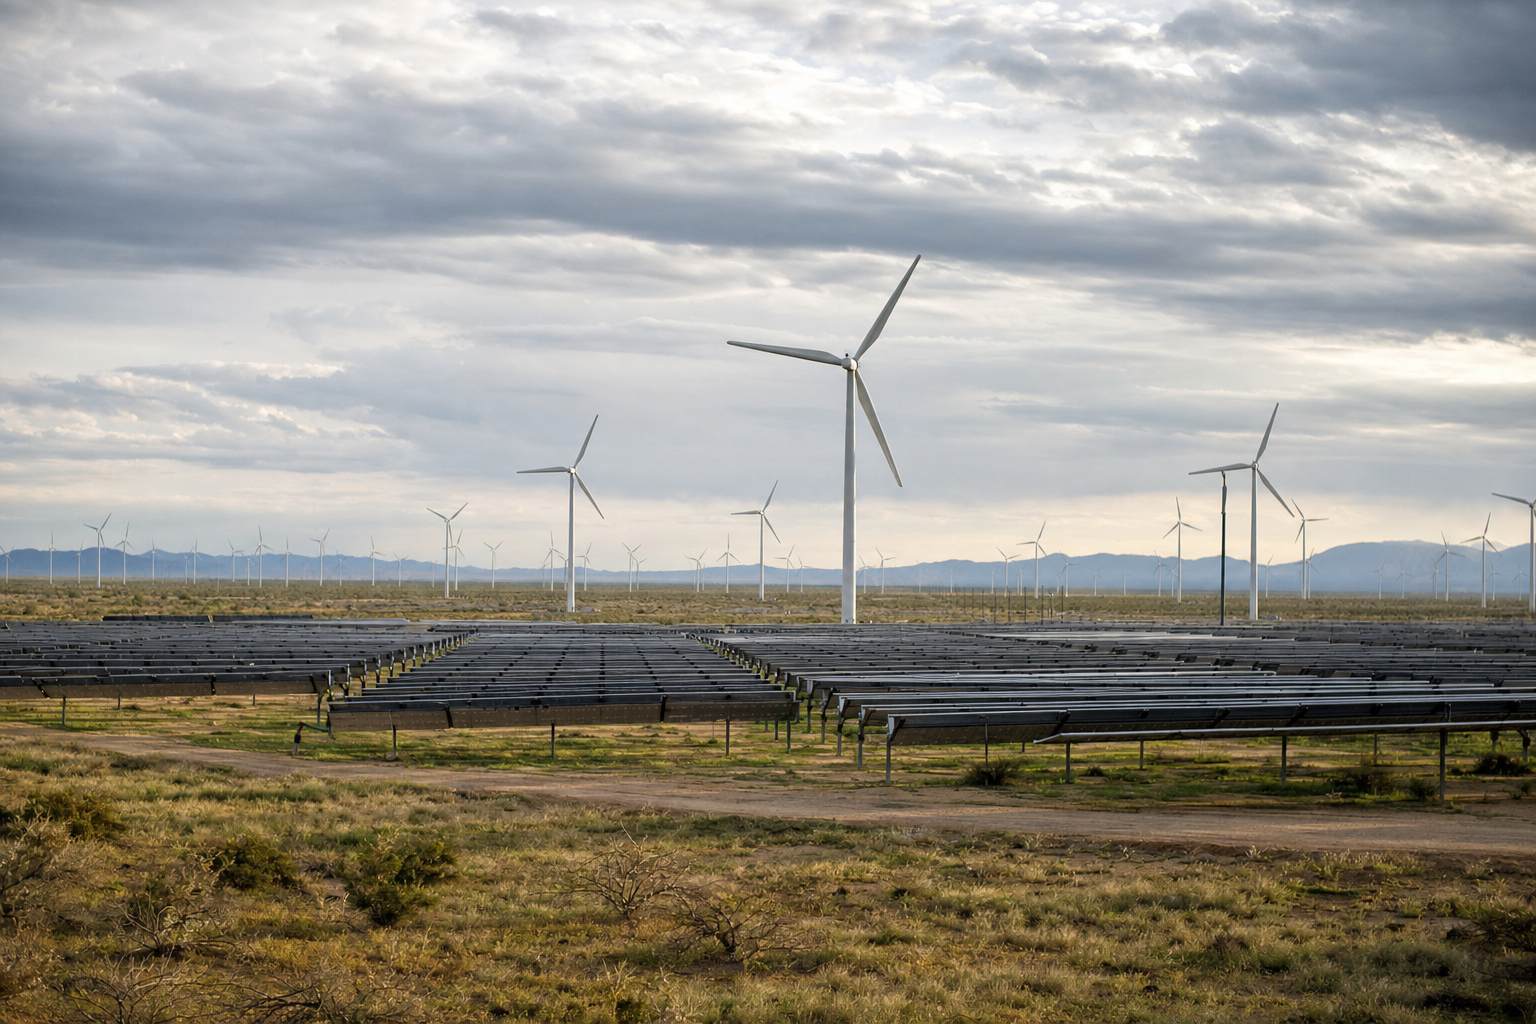
Boralex Inc. no es una microcapitalización especulativa con un halo de acción de moda. Es un propietario canadiense de energía renovable de tamaño medio, con activos eólicos, solares e hidroeléctricos en Canadá, Francia, Estados Unidos y el Reino Unido, y una capacidad instalada superior a 3,783 MW a 31 de marzo de 2026. En un sector donde los tipos más altos han estrechado la financiación de proyectos y donde el apoyo de las políticas ha tenido que hacer más de trabajo pesado, esa base de activos importa. También importa que la compañía ya estaba en camino hacia la propiedad privada cuando llegaron los formularios.
El clúster en sí es la primera señal. Patrick Lemaire compró EUR 5,389,067, Patrick Decostre compró unos EUR 1,960,569 y otros seis le siguieron con compras de entre EUR 129,109 y EUR 430,510. Entre los nombres figuran Marie-Claude Dumas, Lise Croteau, Dany St-Pierre, Nicolas Mabboux, Marie-Josée Arsenault y Dominique Christophe Minière. Se registraron el 14 de agosto, la misma fecha en que la compañía esperaba completar la transacción. No es una coincidencia aleatoria del calendario. Es un voto de confianza del tamaño de una sala de consejo, depositado justo al borde del cierre.
Por qué este clúster de compras aún tiene dientes en un sector que ya se ha revalorizado
El caso largo empieza por el sector, porque Boralex no cotiza en el vacío. La energía renovable ha pasado los últimos años de ser una operación puramente de políticas a algo más cercano a una operación de infraestructura. La electrificación, el crecimiento de la carga de los centros de datos y la necesidad de generación contratada han mantenido viva la tesis estratégica aun cuando los costes de financiación han apretado los rendimientos. Las perspectivas de transición energética de RMI para 2026 apuntan a un despliegue continuado de solar, eólica y almacenamiento, mientras el contexto más amplio de la industria sigue apoyándose en la caída de los costes tecnológicos y en una trayectoria de endeudamiento más estable que la que los inversores tuvieron que digerir en los años del shock de tipos.
Ese contexto ayuda a explicar por qué Brookfield quería el activo. También ayuda a explicar por qué los accionistas de Boralex estuvieron dispuestos a aprobar el acuerdo con un 99.86% en junio de 2026. La compañía no se compra porque el mercado haya descubierto de repente un motor de crecimiento oculto. Se compra porque los flujos de caja renovables contratados, la escala y la geografía siguen teniendo valor estratégico, sobre todo para un propietario que puede financiarlos y empaquetarlos de otra manera. Brookfield Renewable Partners ya ha mostrado lo que puede hacer la escala en este espacio, y sus propias acciones han superado al mercado canadiense en general este año. Boralex está un peldaño por debajo, pero en el mismo carril estratégico.
Las compras de directivos importan porque procedieron del interior de un negocio que ya había sido marcado para su salida. Si se busca una lectura limpia, es esa. Estos ejecutivos no compraban sobre una vaga propuesta de recuperación. Compraban sobre un acuerdo que ya había superado los obstáculos regulatorios y tenía un precio en efectivo asociado. Eso hace que la acción sea más concreta, y en cierto modo más reveladora. La gente no suele gastar dinero real en un resultado casi seguro a menos que piense que el mercado aún infravalora algo, o quiera mostrar alineación al final de un proceso. En cualquier caso, el formulario no es decorativo.
Los datos de Insiders Trades otorgan al clúster una puntuación de visualización de 59, y la razón es bastante clara. La compra mayor procedió de un director operativo, las compras se agruparon entre varios directivos en el mismo mes y el desembolso más grande equivalía a aproximadamente el 0.33% del valor de mercado de la compañía. No es un gesto testimonial. Es una cantidad significativa de capital para una compañía con un valor de mercado de unos EUR 1.62bn en la ingesta, aun cuando la acción ya estuviera cerca de la oferta.
El precio ya estaba prácticamente reservado
El inconveniente es que el mercado ya había hecho la mayor parte del trabajo. Boralex cotizaba a pocos céntimos de la oferta en efectivo de CAD 37.25 antes de los formularios, de modo que el potencial al alza del propio acuerdo ya estaba comprimido. Quien compre la acción ahora no compra un diferencial amplio ni un arbitraje de fusión mal valorado. Está leyendo una señal tardía de directivos que pueden haber tenido motivos en parte simbólicos, en parte personales y en parte ligados a la mecánica de la transacción.
Eso importa porque aquí el panorama operativo de la compañía no hace el trabajo pesado. Los datos de Insiders Trades sitúan la puntuación fundamental de Boralex en 33, con un puesto de 21,845 de 28,370. La puntuación de calidad es 37, y el crecimiento no está disponible en el expediente. No es el perfil de un negocio donde el balance o la tendencia de beneficios empujen por sí solos la acción al alza. Es un negocio que se está revalorizando por una operación corporativa, y el clúster de directivos va montado encima de eso.
El contexto sectorial también corta en ambos sentidos. Los activos renovables siguen teniendo valor estratégico, pero el mercado se ha vuelto menos indulgente con la intensidad de capital. Los tipos más altos no han desaparecido, simplemente han dejado de empeorar. La financiación de proyectos sigue importando. El apoyo regulatorio sigue importando. La ejecución sigue importando. Una compañía como Boralex puede poseer buenos activos y aun así tener dificultades para generar entusiasmo en el mercado público si el entorno de financiación sigue siendo rígido o si el mercado decide que el comprador privado se queda con la mayor parte del valor. Por eso el formulario no debe leerse como un respaldo sectorial amplio. Es un acto específico de la compañía, en un momento específico de la compañía.
Hay otra arruga. El grupo de directivos es amplio, pero los formularios no son todos del mismo tamaño ni del mismo rol. La compra de EUR 5.4m de Lemaire es el ancla. La compra de unos EUR 2.0m de Decostre es la siguiente categoría de peso. El resto son menores, aunque reales. Esa distribución puede leerse como una muestra coordinada de confianza, pero también puede reflejar el rol, la remuneración y la capacidad personal. El clúster indica que el consejo y la alta dirección estuvieron dispuestos a comprar. No indica que cada comprador tuviera la misma visión del negocio, el mismo horizonte temporal o la misma razón para actuar el 14 de agosto.
Qué ha hecho históricamente el grupo de compras de nivel director
La lectura de la cohorte es útil aquí porque mantiene honesta la historia. Las compras de nivel director en compañías de mediana capitalización no han sido magia, pero tampoco ruido. Una tasa de acierto a 90 días de 53.5% está solo modestamente por encima de un cara o cruz, y un rendimiento medio a 90 días de 5.71% es respetable sin ser heroico. A 365 días, el rendimiento medio sube a 67.65%, lo que indica que el grupo ha tenido algunos resultados sólidos a largo plazo. No indica que esta operación vaya a comportarse así, sobre todo cuando la acción ya está anclada a una oferta en efectivo.
Esa distinción importa más de lo habitual porque la transacción cambia el significado del formulario. En un contexto normal de compañía cotizada, un clúster de compras de directores y altos cargos puede leerse como una apuesta por el impulso operativo, la valoración o una próxima revalorización. Aquí, el estado final ya se conoce. Las matemáticas de la cohorte aún pueden decir si este tipo de compras ha tendido a preceder a resultados decentes en el pasado, pero no pueden decir si queda algún potencial residual en el valor una vez que el precio del acuerdo y el precio de mercado casi han convergido.
El marco de estrategia de nuestros datos está construido para un periodo de tenencia de 90 días, con un tamaño máximo de posición de 0.08, y el titular del backtest point-in-time se sitúa en 1,17, 12,5 % (STOXX Europe 600 en las mismas fechas: 9,3 %) y (cifra retirada, ver la auditoría 231) en el universo restringido de mercados de la UE. Es un marco de filtrado, no una promesa de alfa, y es especialmente frágil cuando el valor está en el tramo final de una adquisición. En otras palabras, el marco puede ayudar a separar el formulario del ruido, pero no puede convertir una adquisición casi cerrada en una nueva tesis larga.
Brookfield, La Caisse y el precio que dejó poco sobre la mesa
El contexto del acuerdo es la parte que impide que esto se convierta en una historia genérica de compras de directivos. Brookfield y La Caisse ya habían obtenido todas las aprobaciones regulatorias el 6 de agosto de 2026, y la compañía esperaba el cierre en torno al 14 de agosto. La transacción también había ganado ya una aprobación casi unánime de los accionistas en junio. Cuando los directivos compraron, el mercado había tenido meses para digerir la posibilidad de una adquisición y días para digerir la certeza del cierre.
Por eso el propio gráfico de la acción importa más que el teatro habitual de los formularios de directivos. Si un valor cotiza con un amplio descuento respecto a una oferta, las compras de directivos a veces pueden reforzar el caso de arbitraje. Si cotiza justo encima de la oferta, el formulario se convierte en otro tipo de objeto. Todavía puede indicar alineación, pero ya no es una señal limpia de valoración. El diferencial ha desaparecido. El dinero fácil ha desaparecido. Lo que queda es un juicio sobre si los directivos querían poseer más acciones en la línea de meta, y si eso dice algo útil sobre cómo veían el propio precio del acuerdo.
La presencia de Brookfield también cambia la lectura porque no se trata de un pequeño comprador estratégico intentando recoger un activo varado. Es una gran plataforma de infraestructura y renovables con el balance y la escala operativa para absorber a Boralex. Eso hace que la adquisición sea más creíble como movimiento de cartera y menos parecida a un rescate de una empresa en apuros. También significa que el potencial al alza en el mercado público por una revalorización sorpresa nunca fue el evento principal. Los directivos compraban hacia un punto final corporativo, no hacia un nuevo capítulo de crecimiento.
Aun así, el tamaño del clúster no es trivial. Ocho directivos compraron en la misma fecha. El desembolso mayor fue de EUR 5.4m. El siguiente fue de unos EUR 2.0m. El resto fueron compras de seis cifras, y todas se presentaron el mismo día en que la compañía esperaba cerrar. Eso basta para merecer atención aunque se piense que el precio del acuerdo ya capturó la mayor parte del valor. Indica que quienes firman el negocio estuvieron dispuestos a aportar capital fresco al final del proceso. Es un hecho real, no un eslogan.
El balance de la historia no es el mismo que el balance de la compañía
La posición de Boralex en el mercado público nunca iba a juzgarse solo por el formulario. La capacidad instalada de la compañía, su dispersión geográfica y su papel en el despliegue renovable le daban relevancia estratégica. Pero el capital cotizado también había convivido con las cargas habituales del sector renovable, a saber, intensidad de capital, sensibilidad a los tipos y la costumbre del mercado de exigir un crecimiento más limpio del que los desarrolladores de proyectos pueden siempre ofrecer. Por eso la oferta al estilo de capital privado tenía sentido en primer lugar.
El clúster de directivos no borra esas cargas. Simplemente indica que la dirección y los consejeros estuvieron dispuestos a comprar al final del proceso. Si se es un titular solo en largo y se intenta decidir si el formulario cambia algo, la respuesta es sobre todo que no en valoración y quizá que sí en tono. El tono es que el consejo y el equipo directivo no trataron el precio de cierre como un nivel desechable. Lo trataron como algo a lo que valía la pena añadir.
Hay también un punto sutil sobre la mezcla de roles. El clúster incluye directores y altos cargos, lo que lo hace más significativo que una compra aislada de un miembro pasivo del consejo. Los datos de Insiders Trades marcan el formulario como clúster, y la lista de declaraciones recientes muestra compras repetidas de los mismos nombres, entre ellos Stéphane Milot y Nicolas Mabboux, junto con las compras del 14 de agosto. Esa repetición sugiere que no fue un gesto puntual. Fue un patrón de compras en torno a la ventana de la transacción. El patrón es la historia, pero solo hasta cierto punto. Una vez que el acuerdo está tan avanzado, el reconocimiento de patrones tiene que compartir escenario con la mecánica corporativa llana.
Qué todavía se puede aprovechar de este formulario
El uso práctico del formulario es más estrecho de lo que sugiere el titular. No ofrece un nuevo punto de entrada en Boralex como capital cotizado independiente, porque el capital cotizado está a punto de desaparecer en un acuerdo en efectivo. No ofrece una ventaja limpia de arbitraje, porque la acción ya estaba cerca de la oferta. Sí ofrece una lectura de cómo se comportaron el consejo y el equipo directivo cuando la transacción estaba prácticamente hecha.
Esa lectura es ligeramente constructiva. Las compras fueron amplias, los importes fueron reales y el momento fue ajustado. La compra más fuerte procedió de Patrick Lemaire, y el resto del grupo le siguió con desembolsos significativos, aunque menores. En un sector donde la disciplina de capital ha importado más que los eslóganes, no es poca cosa. Sugiere que los directivos se sentían cómodos añadiendo exposición al final de un proceso que ya había superado aprobaciones y votaciones de accionistas.
Pero los límites son igual de claros. La puntuación fundamental de la compañía es débil. La acción ya estaba cerca del precio en efectivo. Los datos de cohorte son solo históricos y solo para un grupo por rol y tamaño. El conjunto de tokens de estrategia es un marcador en vivo, no una promesa. Y el propio acuerdo significa que la historia del mercado público casi ha terminado. Si se busca una tesis larga limpia, esta no lo es. Si se busca una lectura precisa del comportamiento de directivos al borde de una adquisición, es una útil.
El siguiente evento concreto es el cierre del acuerdo de Brookfield y La Caisse, que se esperaba en torno al 14 de agosto tras obtenerse las aprobaciones el 6 de agosto. Esa es la fecha que importa más que cualquier conclusión ordenada.
Para profundizar: historial de formularios de Lemaire, Patrick.
Fuentes y lecturas adicionales
- The Globe and Mailpress
- Yahoo Financepress
- MarketBeatpress
- Boralexpress
- Simply Wall Stpress
- Businessinsiderpress
- Tmxpress
- Marketscreenerpress
Esto no es asesoramiento de inversión.