
El oro ha dejado de comportarse como una línea recta
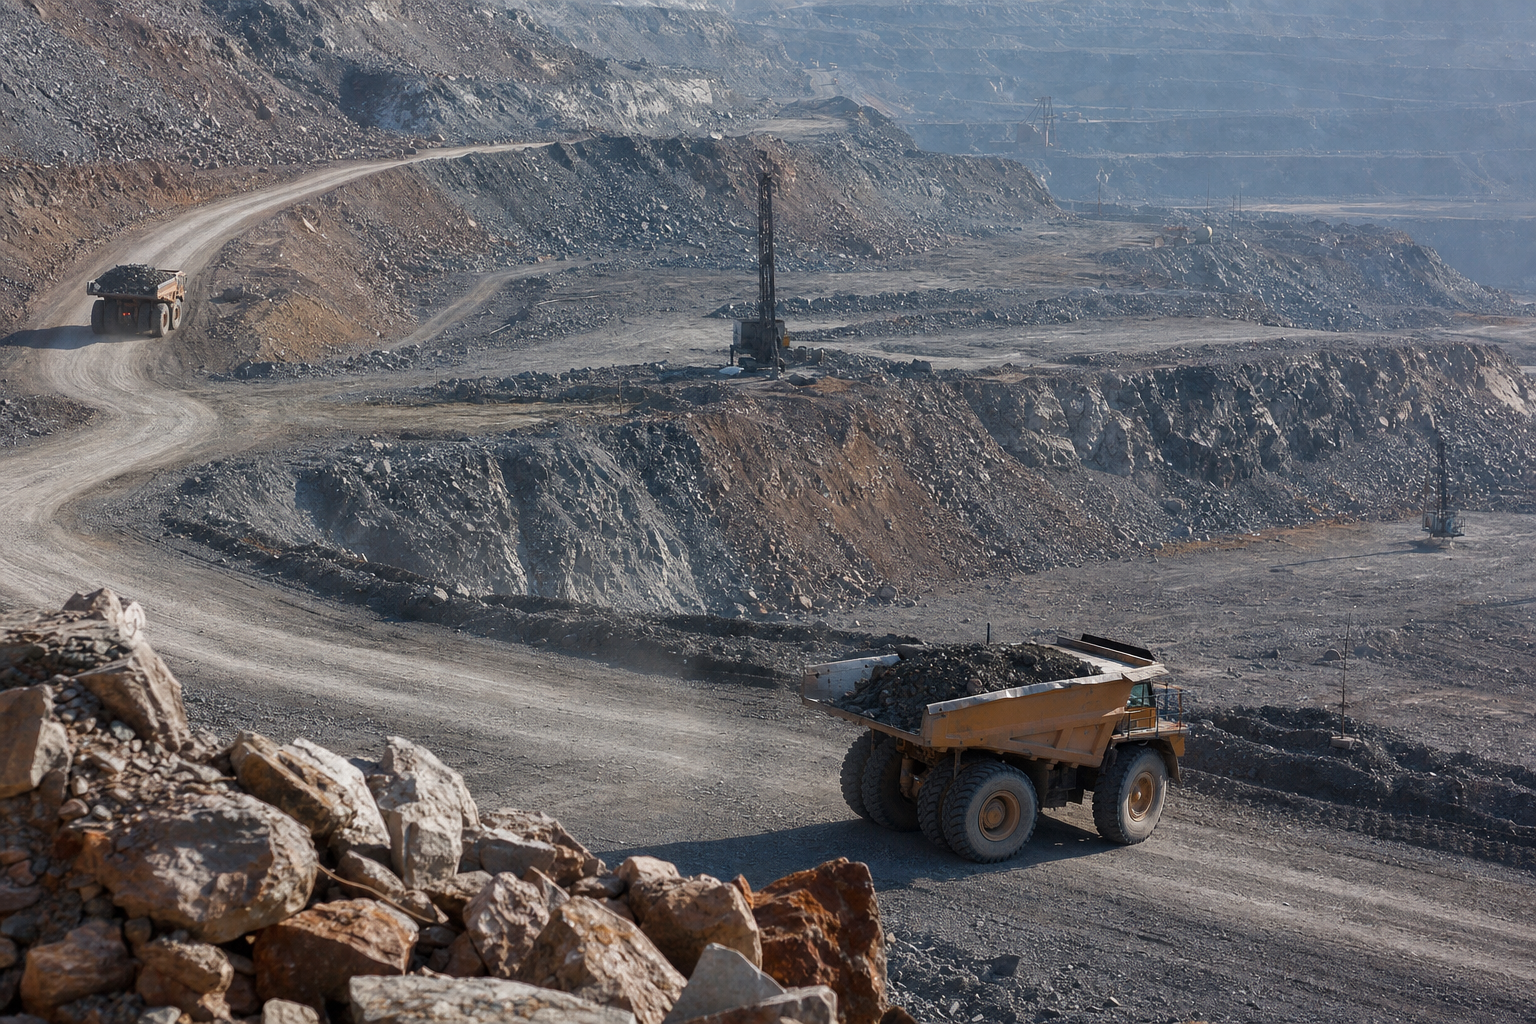
Wesdome Gold Mines Ltd. merece un vistazo aquí porque la situación del oro ha sido complicada, y las situaciones complicadas son donde los informes de información privilegiada importan más de lo habitual. El oro al contado cotizaba cerca de USD 4,100 a USD 4,165 por onza a principios de julio de 2026, después de alcanzar máximos intradiarios por encima de USD 5,500 a principios de año y caer por debajo de USD 4,000 a finales de junio, según los datos del mercado del oro en el informe. Ese es un rango violento para un metal que todavía tiene fama de ser tranquilo. También es el tipo de telón de fondo que obliga a leer a los mineros para separar la calidad operativa de la simple beta.
Wesdome se encuentra en ese punto intermedio donde el mercado puede recompensar la disciplina o castigar cualquier señal de desviación. La empresa opera dos activos subterráneos canadienses de alta ley, Eagle River en Ontario y Kiena en Quebec, y ese enfoque doméstico importa cuando el sector está tratando de decidir si la reciente corrección del lingote es una pausa o el comienzo de algo más duradero. IAMGOLD, Eldorado Gold y Equinox Gold son los comparables obvios en el segmento medio del oro, pero Wesdome ha tenido un mensaje corporativo reciente más claro que la mayoría de ellos, ayudado por un nuevo dividendo trimestral y una oferta de recompra de acciones ampliada anunciada el 24 de junio. Esa es una empresa que intenta decirle al mercado que puede devolver efectivo mientras mantiene intacto el plan de la mina.
Las presentaciones fueron pequeñas en términos absolutos, pero no fueron aleatorias
Rajbir Gill compró acciones valoradas en unos 15,499 EUR. Ronald James Jonathan Lawrence compró unos 5,953 EUR. Robert Kallio compró unos 49,294 EUR. Las tres presentaciones fueron compras en el mercado abierto con fecha del 2 de julio de 2026, y las tres fueron marcadas como parte de un grupo. Esa es la parte en la que hay que detenerse. Que un inversor con información privilegiada compre unos pocos miles de euros en acciones puede ser ruido, especialmente en una empresa de este tamaño. Que tres ejecutivos compren el mismo día es más difícil de ignorar, incluso si los valores de las presentaciones normalizados en euros no son grandes en relación con el valor de mercado de la empresa.
Los datos de Insiders Trades sitúan la capitalización de mercado de la empresa en EUR 3.61bn, lo que hace que estas compras sean insignificantes en términos porcentuales. La compra de Gill representó aproximadamente el 0.000429% de la capitalización de mercado, la de Lawrence aproximadamente el 0.000165%, y la de Kallio aproximadamente el 0.001365%. No se trata de una junta directiva que cargue el camión. Tampoco es el tipo de operación simbólica de un solo lote que se presenta porque alguien quiso hacer un punto sin dinero real detrás. La lectura es más mundana y más útil que eso. La dirección estaba dispuesta a comprar acciones de su propia empresa mientras el sector aún asimilaba un movimiento pronunciado en los metales preciosos y mientras la empresa acababa de comunicar al mercado que devolvería más capital.
Lo que hizo el mercado el mismo día
La acción no esperó para validar las presentaciones. Wesdome cerró a CAD 24.35 el 30 de junio, luego cotizó en un rango de CAD 25.07 a CAD 26.25 el 2 de julio y cerró cerca de CAD 26.03, una ganancia de más del 6% en una sola sesión, según los datos de mercado en el informe. Esto importa porque la compra de información privilegiada es más fácil de respetar cuando aparece antes del movimiento, y más fácil de descartar cuando llega después de que la acción ya se ha revalorizado. Aquí, el momento se sitúa en el medio. Las presentaciones estaban fechadas el 2 de julio, el mismo día en que la acción ya estaba subiendo bruscamente.
Eso no hace que las compras sean menos interesantes, pero sí cambia la interpretación. Si se trata de leer la convicción, se quiere saber si los iniciados estaban interviniendo después de una caída o persiguiendo el impulso. Esto se parece más a lo segundo, o al menos a un equipo directivo que se sentía cómodo comprando mientras el mercado estaba revalorizando al alza el nombre. Esa es una señal diferente a la de un director de una minera en dificultades que compra después de un colapso. También es una señal más ambigua. Una acción en alza puede hacer que los iniciados parezcan más inteligentes de lo que son. Una acción en caída puede hacer que parezcan valientes. La verdad suele ser menos cinematográfica.
Las recientes acciones corporativas de Wesdome ayudan a explicar por qué el mercado pudo haber estado dispuesto a pujar por las acciones incluso antes de que se presentaran los informes. El anuncio del 24 de junio de un dividendo trimestral en efectivo, un plan de reinversión de dividendos y un programa de recompra ampliado le dio al mercado un marco más claro de retorno de capital. Para un productor de oro, ese no es un mensaje trivial. Dice que la empresa cree que puede financiar las operaciones, mantener las minas en funcionamiento y aún así devolver algo. En un sector donde los inversores a menudo tienen que elegir entre el gasto de capital para el crecimiento y la disciplina, esa combinación tiende a llamar la atención.
Por qué Wesdome no es solo otro nombre de oro
El perfil operativo de la empresa es la razón por la que el mercado la mantiene en la conversación. Wesdome no es una minera diversificada y extensa con una docena de jurisdicciones y una presentación llena de opcionalidad. Es un productor canadiense enfocado con dos activos subterráneos y una reputación construida sobre la ley. Eso facilita la suscripción, pero también hace que la acción sea más sensible a la ejecución a nivel de la mina. Si Eagle River o Kiena decepcionan, hay menos cartera detrás para esconderse. Si funcionan, el apalancamiento al precio del oro puede ser agudo.
Ahí es donde el conjunto de pares importa. IAMGOLD, Eldorado Gold y Equinox Gold ofrecen a los inversores diferentes versiones de exposición al oro de nivel medio, pero la huella doméstica de Wesdome y su postura de retorno de capital la distinguen. El mercado ha estado dispuesto a pagar por mineras que puedan mostrar generación de efectivo sin mucho drama geopolítico, especialmente después de que la corrida del oro y la posterior corrección forzaran un reajuste de las expectativas. El reciente anuncio de dividendos y recompra de Wesdome encaja perfectamente con esa preferencia. Es una historia más limpia que la de una empresa que todavía intenta demostrar que cada dólar de flujo de caja libre tiene un mejor uso dentro de la valla que fuera de ella.
El contexto del sector también ayuda a explicar por qué la compra de información privilegiada puede importar más ahora que en un mercado tranquilo. El oro ha sido volátil porque la narrativa macro ha sido volátil. Datos económicos más suaves de EE. UU., incluyendo cifras de empleo de junio más débiles de lo esperado, ayudaron al oro a recuperarse por encima de los 4,100 USD el 2 de julio, según el informe de mercado. Ese es el tipo de movimiento que te recuerda que el oro sigue cotizando como una cobertura macro tanto como una materia prima. La compra por parte de los bancos centrales ha seguido siendo parte del trasfondo hasta mediados de 2026, y eso mantiene el piso del sector incluso cuando el metal corrige fuertemente. Para los mineros, la pregunta es si el mercado cree que el entorno de precios sigue siendo lo suficientemente bueno como para soportar los márgenes después del retroceso.
Los datos de Insiders Trades indican una señal moderada, no una grande
Nuestra puntuación le da a Wesdome un 49, lo que es tan simple como suena. No es una señal de compra contundente. Tampoco es una señal de advertencia. La puntuación se ve influenciada por el hecho de que la presentación provino de un director operativo, que fue parte de un "cluster" de información privilegiada, y que la compra se realizó en el mercado abierto en lugar de a través de algún evento de compensación mecánica. El valor de la presentación normalizado en euros, cercano a los 15,499 EUR para una de las compras, también forma parte del panorama, aunque el punto más importante es que varios altos directivos estuvieron activos al mismo tiempo.
El detalle del "cluster" importa porque la compra de información privilegiada suele ser más informativa cuando es compartida. Un ejecutivo puede ser idiosincrásico. Tres ejecutivos en la misma fecha son más difíciles de explicar como coincidencia, incluso si los montos son modestos. Los datos de Insiders Trades muestran 4 "insiders" distintos en el reciente "cluster" y 12 declaraciones recientes, con Robert Kallio apareciendo varias veces en la lista reciente. Eso no hace automáticamente que la señal sea más fuerte en un sentido predictivo, pero sí indica que la empresa ha estado en el radar de la gerencia. Si estás considerando este nombre, esa es la parte a tener en cuenta antes de perderte en la puntuación.
Los datos históricos de cohortes son útiles solo si se mantienen en su contexto. Para el segmento "Directeur · Large", los datos de cohortes de Insiders Trades muestran un tamaño de muestra de 58,770, una tasa de éxito a 90 días del 49.7%, un rendimiento promedio a 90 días del 1.4% y un rendimiento promedio a 365 días del 20.53%. Estos son datos históricos de cohortes para un segmento de rol y tamaño, no un pronóstico para Wesdome ni una promesa de que este "cluster" funcionará. El promedio a 90 días es modesto. La tasa de éxito es básicamente un volado con una ligera ventaja. El rendimiento promedio a más largo plazo es mejor, pero pertenece a un segmento amplio, no a esta operación específica. Debe leerse como contexto, no como un objetivo.
La parte que el mercado ya podría estar descontando
El riesgo con cualquier historia de compra de información privilegiada es que el mercado a menudo ha visto lo mismo que tú. En este caso, el movimiento de la acción el 2 de julio sugiere que parte de las buenas noticias ya se estaban descontando antes de que los informes se digirieran por completo. Esa no es una razón para ignorar las compras. Es una razón para evitar pretender que llegaron en un vacío. El mercado tenía una razón para gustarle Wesdome antes de que apareciera el "cluster" de información privilegiada. El oro había repuntado, la compañía acababa de afinar su propuesta de retorno de capital, y la acción ya había comenzado a moverse.
Eso hace que la lectura sea más matizada. Un "cluster" de compras después de una fuerte liquidación puede ser una señal contraria clara. Un "cluster" de compras en un repunte es más una confirmación de que la gerencia no está luchando contra la tendencia. Hay valor en eso, especialmente en una minera donde la historia operativa y la tendencia de las materias primas están siempre en un tira y afloja. Pero no es lo mismo que un director de valor profundo interviniendo después de un trimestre fallido. Si buscas una desvalorización dramática, esto no lo es. Si buscas evidencia de que las personas más cercanas al activo se sienten cómodas poseyendo más acciones mientras el mercado reevalúa el nombre, esto se acerca más.
El perfil fundamental de la empresa respalda la configuración. Los datos de Insiders Trades muestran una puntuación fundamental de 87, con una puntuación de calidad de 93 y una puntuación de valor de 81. Estos son insumos de selección, no una afirmación de alfa, y deben tratarse como tales. Aun así, ayudan a explicar por qué la acción puede atraer tanto a compradores de retorno de capital como a compradores internos al mismo tiempo. Una minera con una calidad decente y una historia de balance más limpia puede lograrlo. Una minera con operaciones débiles generalmente no puede.
Qué observar a partir de ahora
La siguiente pregunta no es si las presentaciones del 2 de julio fueron alcistas en algún sentido abstracto. Lo fueron. La pregunta es si Wesdome puede mantener al mercado enfocado en la ejecución en lugar de en el próximo vaivén del lingote. Eso significa observar la consistencia de la producción en Eagle River y Kiena, observar si el dividendo y la recompra siguen siendo creíbles en lugar de cosméticos, y observar si la acción puede mantener sus ganancias si el oro sigue fluctuando en lugar de subir limpiamente. El "cluster" de información privilegiada otorga cierta credibilidad a la gerencia, pero no elimina el riesgo operativo.
A modo de comparación, el sector aurífero en general aún tiene que demostrar que puede mantener los márgenes si el lingote se mantiene volátil. Las mineras que parecían baratas cuando el oro subía rápidamente pueden parecer simplemente justas cuando el metal corrige. La ventaja de Wesdome es que tiene una base operativa canadiense más enfocada y un mensaje reciente de retorno al accionista que el mercado puede realmente valorar. Eso es suficiente para que valga la pena leer el informe. No es suficiente para que la acción sea fácil.
Si ya está en el valor, la pregunta útil es si este grupo de compras cambia su opinión sobre la confianza de la gerencia en la configuración actual. Debería hacerlo, al menos un poco. Si no está en el valor, la mejor pregunta es si desea exposición a un productor de oro que está tratando de combinar la calidad operativa con los retornos de capital mientras la materia prima en sí sigue siendo volátil. Ese es un intercambio razonable. También es uno que depende de que el oro no devuelva demasiado del movimiento del año.
Fuentes y lecturas adicionales
- insiderscreener.compress
- nz.finance.yahoo.compress
- wesdome.compress
- theglobeandmail.compress
- s203.q4cdn.compress
- simplywall.stpress
- marketbeat.compress
- newsfilecorp.compress
Esto no es asesoramiento de inversión.