
Tres ventas en agosto, un plan y una acción que ya descuenta la perfección
Lumentum Holdings Inc. no tuvo una semana tranquila. Los días 24, 25 y 26 de agosto de 2026, Wupen Yuen, presidente de unidades de negocio globales de la compañía, vendió 500 acciones cada día en transacciones de mercado abierto. Los precios medios ponderados fueron $824.24, $856.645 y $882.15 por acción, y el valor combinado de los informes fue de unos EUR 1.28 millones, normalizado a euros en la ingesta. Las acciones se vendieron bajo un plan de la Regla 10b5-1 adoptado el 19 de mayo de 2026, y el informe redujo las tenencias directas de Yuen a 91,729 acciones.
El informe no es dramático por tamaño. Resulta más interesante porque llega a una acción que ya ha hecho el trabajo pesado. Lumentum cerró a $939.03 el 26 de agosto, con una subida de 6.04% ese día, y el rango de 52 semanas va de unos $125 a $1,085.68. Es un corredor amplio, e indica que el mercado ya ha reprecificado el valor, de cíclico dañado a beneficiario de la infraestructura de IA.
Por qué esta venta llega a un mercado muy distinto al del año pasado
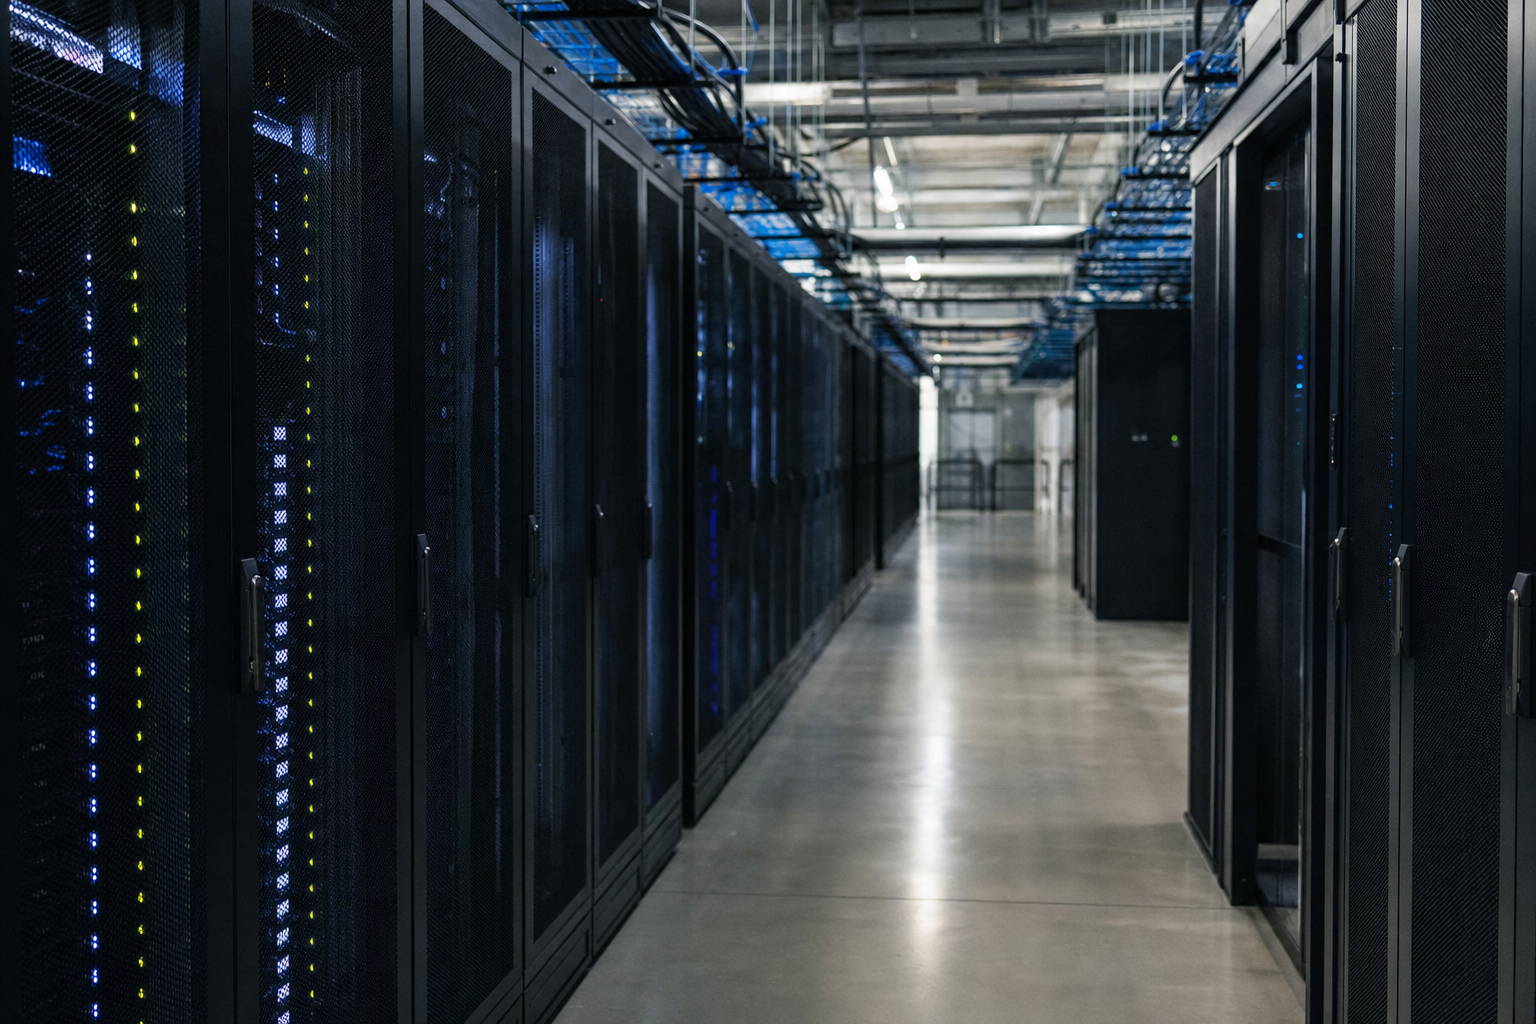
El contexto importa más aquí que en un valor industrial adormecido. Los componentes ópticos y la fotónica están en medio de un ciclo de demanda real, impulsado por el gasto de los hiperescaladores en interconexiones de alta velocidad, construcción de centros de datos y la carrera por mantener alimentados con ancho de banda los clústeres de IA. Los ingresos de componentes ópticos para datacom alcanzaron un récord de $7.7 mil millones en el primer trimestre de 2026, más del doble que un año antes, con módulos de 800GbE que forman la mayor parte de los envíos de alta velocidad y módulos de 1.6TbE que empiezan a ganar volumen. No es un contexto de acción de relato. Es un ciclo de envíos.
El mercado también ha estado dispuesto a pagar más por los valores ligados a ese ciclo. El ratio precio/ventas de los últimos doce meses de Lumentum se sitúa en 11.4x, por encima del 6.4x aproximado de Coherent y por encima de Cisco Systems, según el informe de valoración citado. Esa prima es el punto. Cuando una acción cotiza como ganadora, la carga de la prueba cambia. El buen crecimiento de ingresos ya no basta por sí solo. Hace falta ejecución continuada, expansión continuada de capacidad y ninguna señal de que la curva de demanda se aplane.
Por eso la venta de insiders se lee distinto de un recorte rutinario de un ejecutivo. En un valor que sigue siendo reevaluado por el gasto en infraestructura de IA, un grupo de ventas de un ejecutivo operativo senior no indica que el negocio esté roto. Sí indica que la acción ya no es lo bastante barata como para ignorar el comportamiento de quienes la dirigen.
El grupo de pares sigue registrando crecimiento, y eso mantiene alto el listón
Lumentum no cotiza de forma aislada. Coherent, Applied Optoelectronics y Fabrinet se sitúan en el mismo carril amplio de componentes ópticos y de comunicaciones, y todo el grupo ha sido arrastrado por la misma ola de gasto de capital de los hiperescaladores. El hilo común es bastante simple. Los proveedores de nube gastan en clústeres de IA, esos clústeres necesitan interconexiones más rápidas y los fabricantes de componentes que suministran la óptica se llevan una parte del presupuesto.
La diferencia está en cuánto de esa historia ya está en el precio. Coherent y AAOI también han registrado un crecimiento interanual sustancial de ingresos en los últimos trimestres ligado a la demanda de centros de datos, pero el desempeño bursátil de Lumentum en lo que va del año ha superado al de varios pares. Importa porque el mercado tiende a premiar con agresividad el primer tramo de un ciclo y luego se vuelve menos indulgente cuando se agota la revalorización fácil. Si el sector sigue creciendo, los valores con mayor apalancamiento operativo aún pueden funcionar. Si el crecimiento simplemente se normaliza, el múltiplo premium empieza a exigir cada trimestre el equivalente a una segunda superación de las previsiones.
El cuarto trimestre fiscal de Lumentum fue lo bastante sólido como para justificar parte de ese entusiasmo. Los ingresos fueron de $1.01 mil millones, 109.3% más interanual, y el BPA no-GAAP fue de $3.23, por encima de las estimaciones. No son cifras blandas. Son el tipo de resultado que puede mantener elevada una acción incluso tras una fuerte subida. Pero también elevan el listón para lo que viene. Una compañía que duplica sus ingresos no puede vivir de la misma lógica de valoración para siempre.
Cómo encaja el informe en el patrón de operaciones
Los datos de Insiders Trades dan a este informe un contexto claro. La justificación de la puntuación apunta a un cargo operativo senior, un grupo amplio y un valor del informe diminuto frente al valor de mercado de la compañía, por debajo de 0.01%. Ese es el marco útil. No fue un evento de balance. No fue una reducción estratégica de participación. Fue una pequeña venta en mercado abierto dentro de una historia de capitalización bursátil mucho mayor.
El detalle del grupo es la parte que merece atención. Nuestro dossier interno muestra seis insiders distintos operando el valor en la misma dirección durante el último trimestre, con 12 declaraciones recientes. La lista reciente incluye varias ventas de Wupen Yuen en agosto, además de ventas de JAE KIM y Vincent D Retort. Es actividad suficiente para decir que la venta no es aislada. También lo es para decir que el mercado ve un patrón, aunque el patrón siga siendo modesto en dólares.
Aquí los datos históricos de cohorte merecen una mirada cuidadosa, y solo una. Para el grupo etiquetado como compras de consejero delegado en valores de megacapitalización, el tamaño de la muestra es 1,986, la tasa de acierto a 90 días es 46.9% y el retorno medio a 90 días es -1.17%, mientras que el retorno medio a 365 días es 53.24%. Son datos históricos de cohorte, no una previsión para esta operación ni una promesa sobre Lumentum. Simplemente dicen que incluso el grupo que más valora nuestro sistema tiene un historial mixto a corto plazo. El promedio a largo plazo es mejor, pero la ventana corta no es una línea recta.
La demanda de óptica para IA es real, pero el mercado ya se ha dado cuenta
El contexto sectorial es lo bastante fuerte como para no tener que inventar una tesis. La inversión de los hiperescaladores sigue remodelando el mercado de componentes ópticos, y los informes citados apuntan a escasez en 800G y en módulos enchufables coherentes de nueva generación a medida que los proveedores amplían capacidad. Es el tipo de entorno en el que los proveedores pueden registrar un fuerte crecimiento de ingresos sin supuestos heroicos. También es el tipo de entorno en el que los inversores empiezan a preguntarse cuánto dura la escasez, con qué rapidez la capacidad se pone al día y qué valores pueden evitar que los márgenes se compriman cuando la oferta se normalice.
Lumentum se sitúa en medio de esa tensión. Participa como proveedor de transceptores ópticos y componentes relacionados, lo que la coloca directamente en el camino de la construcción de centros de datos. La acción ya ha respondido. Un rango de 52 semanas de unos $125 a $1,085.68 no es el gráfico de un mercado que espera pruebas. Es el gráfico de un mercado que ya ha decidido que la compañía es una de las beneficiarias del ciclo de infraestructura de IA.
Por eso importan las ventas de insiders aunque el importe en dólares no sea enorme. Cuando una acción se ha movido tanto, al mercado le importa menos si un ejecutivo vendió 500 acciones y más si la venta encaja en un patrón más amplio de distribución. Aquí encaja. El grupo no es toda la historia, pero tampoco es ruido.
Una valoración premium deja menos margen para un tropiezo
La brecha de valoración frente a los pares es donde la historia se vuelve menos indulgente. Un ratio precio/ventas de los últimos doce meses de 11.4x es mucho optimismo que cargar, sobre todo cuando Coherent ronda 6.4x y Cisco está aún más abajo. Los múltiplos premium no son un problema cuando el crecimiento se acelera y el mercado cree que el recorrido es largo. Se convierten en un problema cuando el próximo trimestre tiene que ser perfecto solo para mantener la acción en su sitio.
Los últimos ingresos y la superación de las previsiones de BPA de Lumentum ayudan a explicar por qué el mercado ha estado dispuesto a pagar más. No borran el riesgo de que el planteamiento actual ya esté abarrotado. La puntuación fundamental de la compañía en nuestro dossier es 29, con una puntuación de calidad de 30. No es un desastre. Tampoco es el perfil de un negocio en el que el mercado pueda apoyarse por completo en los fundamentales para justificar la valoración actual. La acción necesita que el sector siga cumpliendo.
La tensión se aprecia en cómo el mercado ha tratado el valor. Resultados sólidos, demanda sectorial sólida, precio de la acción sólido y ahora un grupo de ventas de insiders. Ninguno de esos hechos anula a los otros. Juntos dicen lo mismo que el mercado suele decir al final de una revalorización: las buenas noticias siguen siendo buenas noticias, pero el margen para la decepción se ha estrechado.
Dónde encajan las ventas de Yuen en el precio actual
La forma más limpia de leer las ventas de Yuen no es como un veredicto sobre el negocio. Es un control de cuánto entusiasmo ha descontado ya el mercado. El presidente de unidades de negocio globales vendió 1,500 acciones en tres sesiones, bajo un plan adoptado meses antes, y el valor del informe fue de unos EUR 1.28 millones. Es una venta real, pero también pequeña frente a una compañía con un valor de mercado de unos EUR 68.1 mil millones en el dossier.
La pregunta más importante es qué pasa si la operación de óptica para IA sigue funcionando. Si el gasto de capital de los hiperescaladores se mantiene elevado y la demanda de datacom sigue empujando al alza los envíos de 800G y 1.6T, Lumentum puede seguir pareciendo una de las formas más limpias de poseer el tema. Si el sector se enfría, el múltiplo premium deja menos colchón que hace seis meses. Ese es ahora el planteamiento práctico. La acción ya se ha movido, el sector sigue caliente y el grupo de insiders indica que algunos ejecutivos retiran dinero de la mesa mientras el mercado sigue pagando.
Por ahora, lo siguiente que vigilar no es otro debate abstracto sobre si el gasto en IA es real. Es si la próxima ronda de resultados y previsiones de componentes ópticos puede seguir el ritmo de una acción que cerró a $939.03 el 26 de agosto y que ya ha recorrido un largo camino desde su mínimo de 52 semanas.
Fuentes y lecturas adicionales
- Insidertradespress
- StockTitanpress
- The Motley Foolpress
- Insidermonkeypress
- StockTitanpress
- MarketBeatpress
- StockTitanpress
- Secform4press
Esto no es asesoramiento de inversión.