
Servidores de IA, márgenes y la acción que no deja de revalorizarse
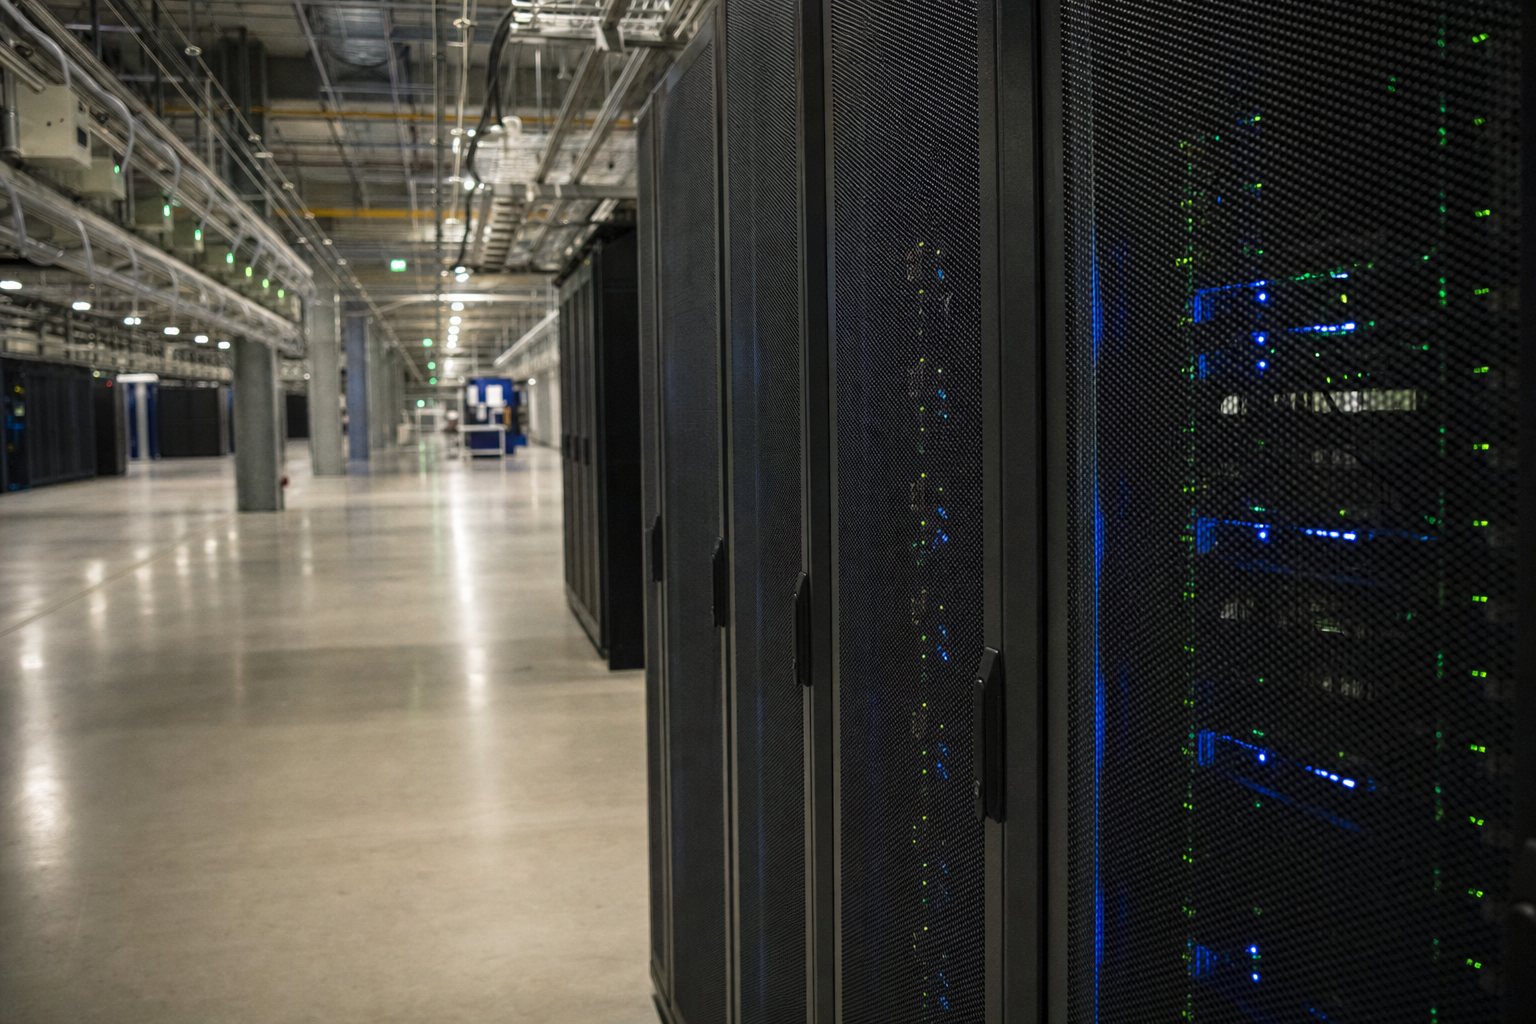
Dell ya no se valora como un fabricante adormilado de PC. El mercado la ha empujado a la primera fila de la operación de infraestructura de IA, donde los envíos de servidores, los sistemas a escala de rack, el almacenamiento y los ciclos de renovación empresarial alimentan la misma revalorización. Esto importa porque la acción no necesita un trimestre perfecto para moverse. Necesita que el mercado siga creyendo que la compañía puede seguir convirtiendo la demanda de IA en ingresos, cartera de pedidos y, finalmente, caja.
El telón de fondo es conocido para quien haya seguido este mercado durante el último año. Hewlett Packard Enterprise ha cabalgado la misma ola de servidores de IA, aunque Dell la ha superado. Super Micro Computer también ha sido impulsada por el mismo ciclo de demanda. Dell, sin embargo, tiene la historia de escala más limpia entre los fabricantes nombrados en la investigación aquí, y por eso la acción ha podido mantener una prima incluso tras una enorme subida. Las acciones subían más de un 320% en el año hasta comienzos de septiembre, y el 9 de septiembre cerraron en $535.25 tras llegar a cotizar hasta $562.99 durante la sesión.
Ese es el escenario. Una acción que ya ha hecho mucho, un negocio que sigue ligado a uno de los temas de gasto de capital más fuertes del mercado y un conjunto de ventas de insiders que llegaron mientras el gráfico presionaba hacia nuevos máximos.
La mezcla de hardware de IA de Dell y las cifras detrás de la revalorización
Dell gana dinero a la antigua usanza, moviendo hardware a escala y llevándose una parte del despliegue de infraestructura. Los PC todavía importan, pero el mercado paga por los servidores, el almacenamiento y los sistemas que sustentan las cargas de trabajo de IA. Cuando la compañía dice que los ingresos de servidores optimizados para IA alcanzaron $16.4 mil millones en su segundo trimestre fiscal, con un aumento del 100% o más interanual en periodos recientes, ese es el modelo de negocio con el que cotiza la acción. Unos ingresos de $46.97 mil millones, con un aumento del 57.7%, y un BPA ajustado de $7.04 indican que el ciclo no es solo una historia sobre el flujo de pedidos. Se está reflejando en las cifras.
La otra cifra que mantiene el interés del mercado es la cartera de pedidos. Dell comunicó una cartera récord de servidores de IA de $95 mil millones y elevó la guía de ingresos del ejercicio fiscal 2027 completo a $192 mil millones. No son ajustes pequeños. Indican que la compañía no está captando una ráfaga de demanda de un trimestre, sino que está inmersa en un ciclo de compras más largo ligado a despliegues de centros de datos y de racks de IA. Por eso los analistas se han mantenido constructivos, con Evercore ISI elevando su objetivo a $650 y calificando a Dell como una de sus apuestas preferidas, mientras el objetivo de consenso ronda los $557.
La comparación con HPE importa porque muestra cómo clasifica el mercado a los ganadores dentro del mismo tema. HPE también ha subido, más de un 120% en el año, pero Dell ha sido el nombre más fuerte y cotiza a aproximadamente 20 veces los beneficios esperados frente a unas 17 veces de HPE, según la investigación proporcionada. Esa prima no es gratuita. Se paga por ejecución, escala y la creencia de que Dell puede seguir convirtiendo la demanda de IA en beneficios más rápido que sus competidores.
Las notificaciones: dos directivos operativos, una dirección saturada
La primera notificación corresponde a Jennifer D. Saavedra, responsable de recursos humanos de Dell. Vendió 25,251 acciones el 4 de septiembre, comunicadas el 9 de septiembre, a un precio medio de $520.00 por unos EUR 11.3m, valor de notificación normalizado en euros. Sus tenencias directas cayeron cerca de un 7.8% hasta 296,891 acciones. La segunda procede de Jane Tunnell, responsable de marketing, que vendió 5,436 acciones a $523.51 por aproximadamente EUR 2.45m y se quedó con 41,539 acciones.
No son las únicas ventas del grupo. A las notificaciones siguieron ventas mayores de entidades afiliadas a Silver Lake en torno al 3 de septiembre, incluidos bloques que suman decenas de miles de acciones a precios en el rango de $507 a $528. Los datos de Insiders Trades marcan el valor como un grupo, con seis insiders operando el mismo valor en la misma dirección durante el último trimestre y 12 declaraciones recientes. Esa es la parte que el mercado no debería ignorar. Cuando varios insiders se inclinan en la misma dirección hacia una acción que ya se ha revalorizado con fuerza, el mensaje suele tratar de gestión de la exposición, no de la limpieza doméstica de una sola persona.
El tamaño de las ventas individuales también importa. La venta de Saavedra fue grande en términos absolutos, pero siguió siendo una fracción insignificante del valor de mercado de Dell, menos del 0.01% según la justificación de nuestro scoring. La de Tunnell fue aún menor. Así que no es un evento de balance, ni una señal de que la compañía haya perdido de pronto la fe en su propia historia de IA. Es un grupo de ventas con la acción en alza, de directivos y titulares afiliados que tienen todas las razones para saber cuánto de las buenas noticias ya está en el precio.
Por qué al mercado puede no importarle, y por qué eso sigue importando
El mercado ha estado dispuesto a pasar por alto las ventas de insiders en valores ligados al despliegue de IA porque la demanda subyacente ha sido muy fuerte. Las propias cifras de Dell son la razón. Una cartera de pedidos de $95 mil millones no es el tipo de cifra que los inversores de crecimiento descartan, y la guía de ingresos elevada del ejercicio fiscal 2027 a $192 mil millones da a la acción una narrativa de largo recorrido. A ello se suman los comentarios de Michael Dell en la conferencia de Goldman Sachs sobre la posición de la compañía en PC, servidores, almacenamiento e infraestructura de IA a escala de rack, y resulta un negocio que se sigue vendiendo como plataforma para la próxima fase del gasto empresarial.
Por eso las ventas de insiders no cambian automáticamente la historia. Sí cambian, sin embargo, la carga de la prueba. Cuando una acción sube más de un 320% en el año y ya ha registrado un nuevo máximo intradía cerca de $563, cualquier venta de un alto directivo se lee frente a la misma pregunta: ¿cuánto del optimismo sobre la IA está ya incorporado? Dell no necesita decepcionar para que la acción se estanque. Solo necesita que el ritmo de conversión de la cartera de pedidos o la expansión de márgenes llegue algo menos limpio de lo que el mercado ha estado descontando.
El contexto de competidores afila ese punto. HPE ha participado en la misma operación pero no ha igualado el movimiento de Dell. Celestica también se ha beneficiado de la misma exposición a la cadena de suministro. Todo el grupo ha sido impulsado por el gasto en infraestructura de IA, pero Dell se ha convertido en una de las expresiones preferidas del mercado de ese tema. Preferida no significa barata. Significa saturada de expectativas.
Datos de cohorte frente a la notificación real
Los datos de Insiders Trades sitúan la cohorte histórica a T+90 de compras de nivel consejero en valores de mega capitalización en 5264 observaciones, con una tasa de acierto del 47.2% y un rendimiento medio del 0.58% a 90 días, además de un rendimiento medio del 87.53% a 365 días. Son datos históricos de cohorte, no una previsión para Dell, ni una promesa de que esta notificación conduzca a nada en la acción. Es simplemente el tipo de lectura de segmento que ayuda a evitar sobreinterpretar una sola operación.
Lo más útil aquí es el desajuste entre el segmento de la cohorte y la notificación real. Esta no es una compra de nivel consejero. Es un grupo de ventas, que incluye directivos operativos y titulares afiliados, en una acción que ya ha corrido con fuerza. Así que la estadística de la cohorte es sobre todo útil como recordatorio de que los datos de insiders funcionan mejor cuando se respeta el segmento. La compra de un consejero en un valor de mega capitalización no es el mismo animal que la venta de un alto directivo en un máximo récord. Las cifras históricas están ahí para mantener la honestidad, no para ofrecer un atajo.
Nuestro scoring se apoya además en el hecho de que la notificación procede de un consejero ejecutivo, se inscribe en un amplio grupo e implica un valor de notificación normalizado en euros cercano a EUR 11.3m. Son los ingredientes que hacen que la actividad merezca atención. No la hacen predictiva. La hacen relevante.
El problema de valoración escondido dentro de la historia de la IA
El problema de Dell, si se quiere llamar así, no es la demanda. La demanda es la parte fácil ahora mismo. La pregunta más difícil es cuánta de esa demanda puede convertirse en beneficios duraderos sin que el mercado pague demasiado por el siguiente tramo de crecimiento. El movimiento de la acción ya ha hecho gran parte del trabajo para los alcistas. Cuando un valor sube más de un 320% en el año, el mercado ya no se pregunta si la historia es real. Se pregunta si la historia se ha vuelto cara.
Ahí es donde vuelve a ayudar la comparación con competidores. HPE cotiza a un múltiplo esperado más bajo, de unas 17 veces los beneficios, mientras que Dell se sitúa más cerca de 20 veces. Ese diferencial no es enorme, pero basta para importar cuando el mercado empieza a ser selectivo. Si Dell sigue entregando conversión de cartera de pedidos de IA y apoyo de márgenes, la prima puede mantenerse. Si el ritmo se ralentiza, la prima se convierte en una diana. Las ventas de insiders no prueban que esa desaceleración vaya a llegar. Sí indican que algunos de los propios titulares de la acción eligieron este nivel para reducir exposición.
El entorno de analistas sigue siendo favorable, con un consenso de Compra Moderada y un precio objetivo medio a 12 meses cercano a $557. Eso está solo un poco por encima de donde cerró la acción el 9 de septiembre. Así que el mercado no está descontando un colapso. Está descontando una ejecución continuada. Eso deja menos margen para la decepción de lo que podría sugerir la narrativa general de la IA.
Qué vigilar tras las operaciones del 4 de septiembre
La próxima prueba no es si Dell puede seguir hablando de IA. Ya puede. La prueba es si la compañía sigue convirtiendo la cartera de pedidos en ingresos sin perder el perfil de márgenes que ha ayudado a justificar la revalorización. Conviene vigilar la próxima actualización de ingresos de servidores de IA, el ritmo de conversión de la cartera de pedidos y si la dirección sigue elevando la guía como hizo para el ejercicio fiscal 2027. Son los marcadores operativos que importan más que la propia notificación.
Conviene vigilar también la acción. Dell cerró en $535.25 el 9 de septiembre tras un máximo intradía de $562.99, lo que significa que el mercado ya ha absorbido muchas buenas noticias. Si las acciones se mantienen cerca de esos niveles, las ventas de insiders parecerán una reducción rutinaria de riesgo con la acción en alza. Si la acción empieza a perder altura mientras la narrativa de la IA sigue sonando fuerte, las mismas notificaciones parecerán más oportunas. En cualquier caso, las operaciones de Saavedra y Tunnell son un recordatorio de que quienes dirigen el negocio no están comprando la acción a este nivel.
El punto final es simple. Dell sigue siendo una de las formas más claras en los mercados públicos de expresar el gasto en infraestructura de IA, pero el dinero fácil de la revalorización ya se ha ganado. Las notificaciones del 9 de septiembre no rompen la historia. Sí indican que algunos de los propios insiders de la compañía prefirieron vender a un precio cercano a récords en lugar de añadir, y la próxima actualización trimestral tendrá que hacer algo más que repetir el guion de la IA para mantener en movimiento a la acción.
Profundice: historial completo de notificaciones de insiders de Dell Technologies Inc..
Fuentes y lecturas adicionales
- StockTitanpress
- Gurufocuspress
- Benzingapress
- StockTitanpress
- MarketBeatpress
- Secform4press
- OpenInsiderpress
- Businessquantpress
Esto no es asesoramiento de inversión.