
Aurizon y Union Pacific no cotizan la misma historia
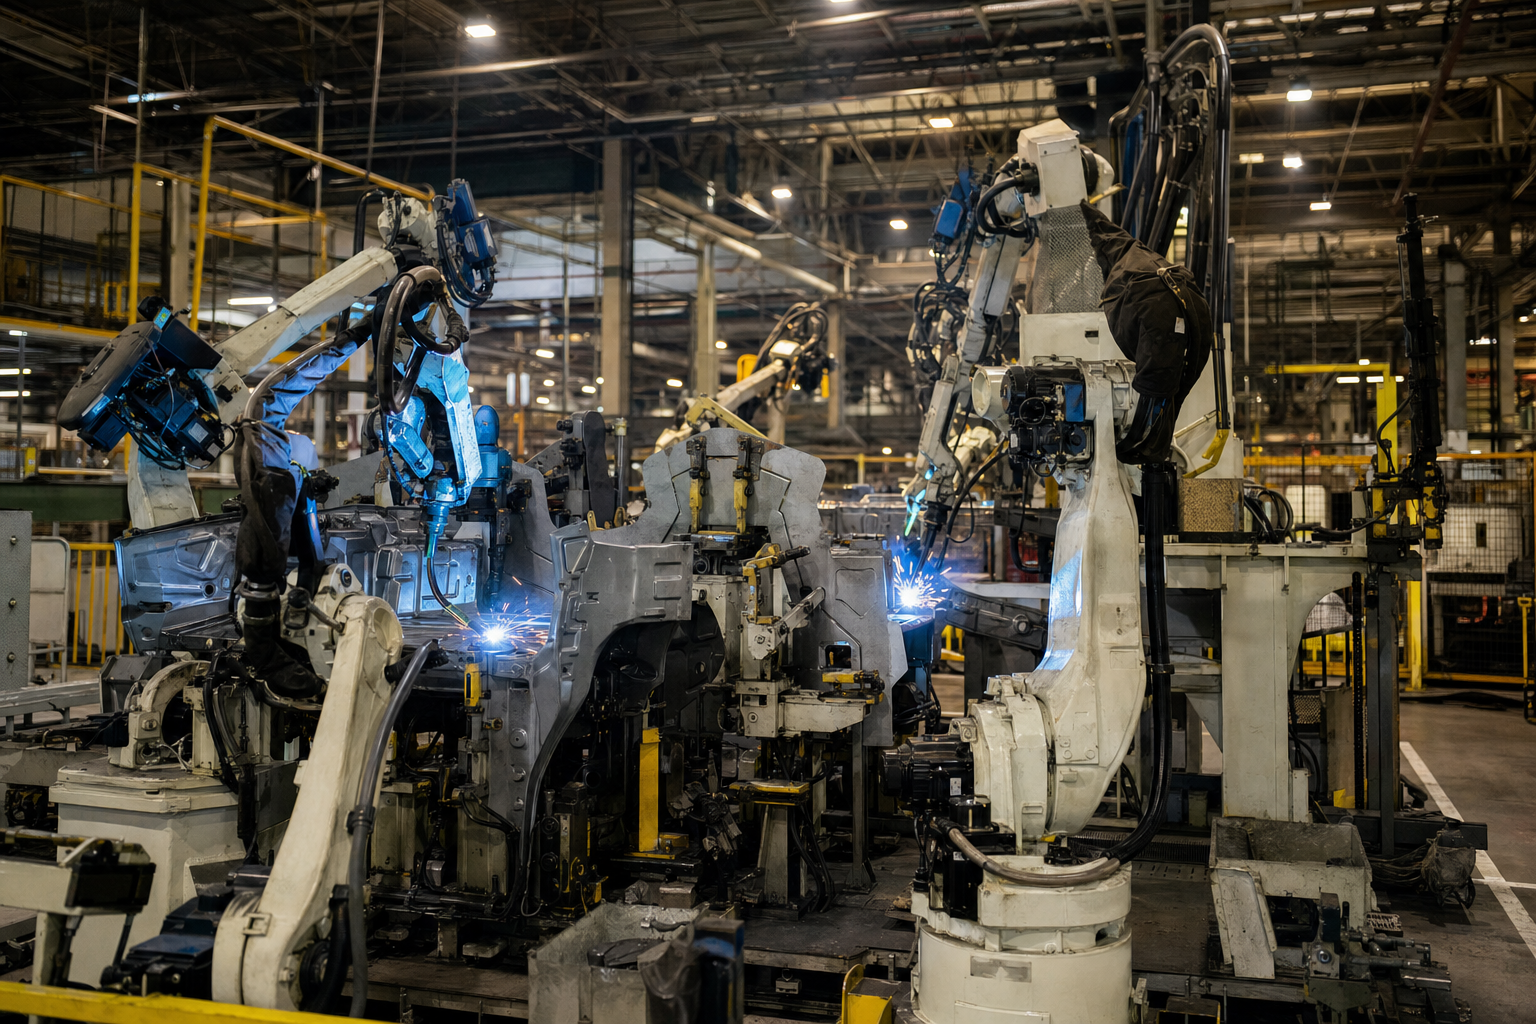
Aurizon Holdings Limited (Aurizon Holdings Limited) sigue valorándose según su exposición al carbón, pero el negocio ha intentado llevar al mercado hacia una mezcla distinta. Esa es la tensión aquí. Por un lado hay una red ferroviaria regulada y una franquicia de carbón que todavía genera caja. Por otro está Bulk, donde la compañía apuesta por minerales, mineral de hierro y carga en contenedores, y donde el último año mostró un impulso real.
Union Pacific es la comparación más limpia porque recuerda lo que el mercado paga por un operador ferroviario norteamericano con una mezcla de carga más diversificada y un múltiplo más rico. Aurizon no recibe ese trato. La instantánea de valoración sectorial de Marketscreener sitúa a Union Pacific en torno a 14.8x EV/EBITDA, mientras que Aurizon cotiza a un PER de los últimos doce meses de unas 17.8x y una rentabilidad por dividendo prevista cercana al 6 por ciento, según StockAnalysis. Mercado distinto, estructura de capital distinta, mezcla de carga distinta. Aun así, la diferencia indica dónde recae la carga de la prueba.
Aurizon cerró en AUD 3.66 el 31 de agosto tras cotizar en torno a AUD 3.76 a finales de agosto, después de una caída posterior a los resultados. Así que las compras de directivos no llegaron en un mínimo de pánico. Llegaron después de que el mercado ya hubiera dicho su parte sobre el resultado y la guía. Eso importa, porque una compra de un consejero en plena debilidad es una cosa. Una compra de un consejero tras un reajuste, cuando la acción ya ha sido rebajada y la compañía acaba de anunciar una recompra, es una lectura más deliberada sobre el siguiente tramo.
Las comunicaciones: Samantha Tough después de Timothy Longstaff
Samantha Tough, enlazada aquí en la primera mención como Samantha Tough, compró acciones el 31 de agosto de 2026 en una operación valorada en aproximadamente EUR 6,630, normalizados a euros en la ingesta. El presidente Timothy Longstaff ya había comprado 14,000 acciones el 19 de agosto a AUD 3.63 por acción por AUD 50,820. No son cheques gigantes para una compañía con un valor de mercado cercano a EUR 3.91 mil millones. Pero sí es dinero real de dos consejeros en el mismo mes, y se inscriben en un patrón más amplio y no como un gesto aislado.
El grupo reciente de Aurizon es modesto, no teatral. Los datos de Insiders Trades muestran 7 directivos distintos operando el valor en la misma dirección durante el último trimestre, con 10 declaraciones recientes en el cuadro del grupo. Las compras anteriores de Tough como miembro del consejo a finales de 2025, a precios de entre AUD 2.38 y AUD 3.68, añaden algo de continuidad. No es una compra oportunista en una caída de alguien que nunca ha tocado la acción. Es una disposición repetida a poseer el valor a lo largo de un rango de precios.
La propia compañía ha hecho más interesante el momento al anunciar una recompra en mercado de AUD 250 millones el 25 de agosto de 2026, con vigencia hasta septiembre de 2027. Así que el consejo compra acciones a título personal y la compañía compra acciones a título corporativo. Esa combinación no prueba nada por sí sola. Sí indica que la dirección no se esconde del precio de la acción.
Bulk hace el trabajo pesado, el carbón sigue siendo el ancla
El resultado del FY2026 de Aurizon es el contexto que las compras de directivos tienen que superar. La compañía declaró un EBITDA subyacente de AUD 1.724 mil millones, un 9 por ciento más, con el EBITDA de Bulk subiendo un 38 por ciento hasta AUD 233 millones. Esa es la parte de la historia que el mercado no puede ignorar. Bulk ya no es una nota al margen. Se está convirtiendo en la prueba de que Aurizon puede hacer más que recoger volúmenes ferroviarios de carbón y cobrar la caja de la red regulada.
El acuerdo logístico de BHP Copper South Australia, valorado en unos AUD 1.5 mil millones a diez años, es el tipo de contrato que cambia cómo se habla de un operador de carga. Da al segmento Bulk una pista más larga y un relato de crecimiento industrial más creíble. Para un valor ferroviario, eso es valioso porque diversifica la mezcla de beneficios sin pedir al mercado que crea en un giro fantasioso. Aurizon sigue transportando carbón. Pero ahora también tiene una historia más grande de carga industrial que contar.
El carbón sigue siendo el núcleo, sin embargo, y la guía dice que la compañía no finge lo contrario. El FY2027 apunta a un menor EBITDA de Coal, compensado en parte por mayores aportaciones de Network y Bulk, con un EBITDA subyacente del grupo objetivo de entre AUD 1.725 mil millones y AUD 1.775 mil millones. Es un rango estrecho en torno al resultado del año anterior, lo que indica que el negocio no se vende como un salto espectacular. Se vende como algo más estable, más amplio y un poco menos rehén de un único ciclo de materias primas.
Union Pacific no tiene que defender ese argumento. Su valoración refleja una mezcla de carga más madura y un mercado que ya cree en la calidad del activo ferroviario. Aurizon tiene que ganarse esa creencia. Las compras de directivos se sitúan en esa brecha. Los consejeros compran una compañía que acaba de mostrar que Bulk puede moverse, pero que todavía tiene que demostrar que el cambio de mezcla puede seguir aguantando peso si el carbón se debilita.
Qué compra el consejo y qué no
El mercado puede volverse perezoso con las compras de directivos en grandes capitalizaciones. Ve la compra de un consejero y salta directamente a la confianza. Eso es demasiado burdo para Aurizon. La mejor lectura es más estrecha. Tough y Longstaff compran un negocio que acaba de entregar una mejor cifra de Bulk, anunció una recompra y dio una guía de EBITDA del grupo aproximadamente plana para el FY2027. No compran una historia de recuperación en el sentido clásico. Compran un operador ferroviario generador de caja con un segundo motor más interesante que hace un año.
Los datos de Insiders Trades dan a esta compra de consejero en grandes capitalizaciones un segmento histórico a T+90 con una tasa de acierto del 55.5 por ciento y una rentabilidad media del 3.17 por ciento sobre 5,272 observaciones. La rentabilidad media a 365 días en ese segmento es del 87.34 por ciento, un recordatorio de que las ventanas largas pueden ser ruidosas y depender del régimen. Conviene tratarlo como datos históricos de cohorte para el segmento por rol y tamaño, no como una promesa sobre Aurizon. El punto no es que esta operación vaya a hacer eso. El punto es que las compras de consejeros en este segmento no han sido ruido aleatorio.
La puntuación en sí es solo un hilo aquí, y no es la razón para tener la acción. La puntuación de visualización de 31 de Aurizon refleja una comunicación de un consejero operativo, un grupo amplio, una fracción insignificante del valor de mercado y un valor de la comunicación normalizado a euros cercano a EUR 6,630. Bien. Útil. No es la tesis. La tesis es que el consejo compra una compañía que acaba de mostrar en Bulk lo suficiente como para justificar una postura más constructiva de lo que permitiría la etiqueta de carbón por sí sola.
La recompra cambia el marco, pero no la carga de la prueba
La recompra de AUD 250 millones de Aurizon importa porque cambia el marco de asignación de capital. Una compañía no lanza una recompra cuando cree que sus propias acciones están desmesuradamente caras. Tampoco la lanza cuando quiere parecer ocupada. La lanza cuando cree que la acción merece apoyo y el balance puede soportarlo. Eso es especialmente relevante aquí porque la compañía sigue teniendo una base de beneficios con mucho carbón mientras intenta demostrar que Bulk puede hacer más del trabajo.
La recompra también da a las compras de directivos un contexto más limpio. Si la dirección está dispuesta a devolver capital mediante recompras mientras los consejeros añaden acciones a título personal, el mercado recibe un mensaje coherente. El mensaje no es que las acciones estén baratas en algún sentido absoluto. Es que quienes dirigen la compañía están dispuestos a poseer el siguiente tramo de ejecución. Es una distinción útil. Lo barato puede ser una trampa. La disposición a comprar mediante una recompra y mediante comunicaciones personales es una señal más concreta de cómo ve el consejo los próximos 12 meses.
Aun así, no conviene leer demasiado en la simetría. Una recompra puede sostener la acción aunque la mezcla operativa no mejore. Las compras de consejeros pueden obedecer a muchas razones, y la propia comunicación no indica el motivo. Lo que sí indica es que el consejo no se aparta de la acción en un momento en que el mercado ya ha descontado el reajuste posterior a los resultados.
La comparación con Union Pacific mantiene honesta la valoración
Union Pacific es útil aquí porque muestra cómo es un operador ferroviario más plenamente valorado cuando el mercado confía en la mezcla de carga y en la durabilidad de los beneficios. Aurizon no está ahí. Su menor valoración respecto a algunos pares ferroviarios globales refleja la exposición al carbón, según los datos de valoración sectorial de Marketscreener, y el mercado sigue preguntándose si Bulk puede seguir reduciendo ese descuento. La respuesta no está en una sola comunicación. Está en los próximos trimestres de ejecución de contratos, rendimiento de la red y disciplina en los volúmenes de carbón.
El PER de los últimos doce meses de Aurizon, de unas 17.8x, y la rentabilidad por dividendo prevista cercana al 6 por ciento hacen que parezca amigable para quien busca rentas, pero eso es solo la mitad de la historia. Una rentabilidad puede esconder mucho debate operativo. La pregunta real es si la compañía puede mantener atractivo el dividendo mientras demuestra que Bulk no es un pico de un solo año. Union Pacific no necesita esa prueba de la misma forma. Aurizon sí.
Por eso el grupo de directivos importa más que en un valor puramente de rentabilidad. Los consejeros compran un argumento de valoración que el mercado todavía está negociando. No compran una empresa de servicios públicos tranquila. Compran un operador ferroviario cuya mezcla de beneficios cambia en el margen y cuya cotización ya ha retrocedido lo suficiente como para que el siguiente movimiento sea más interesante que el anterior.
Qué vigilar tras el grupo de agosto
La próxima prueba no es si otro consejero presenta una comunicación mañana. Es si Aurizon puede mantener en marcha Bulk mientras Coal se modera y Network aguanta. La guía del FY2027 ya apunta a un menor EBITDA de Coal compensado por mayores aportaciones de Network y Bulk, así que la carga recae en la ejecución, no en el relato. Si Bulk sigue componiendo a partir del contrato de BHP Copper South Australia y otras victorias de carga industrial, el mercado tendrá que revisar el descuento por carbón. Si no, la recompra y las compras de directivos parecerán un soporte, no una anticipación.
También conviene vigilar cómo cotiza la acción en torno al dividendo final de 10.5 céntimos por acción y la fecha ex-dividendo. El precio ya ha pasado por una caída posterior a los resultados y estaba en AUD 3.66 el 31 de agosto. Si el mercado sigue tratando la acción como un vehículo de rentabilidad con el lastre del carbón, las compras del consejo importarán menos que la próxima actualización operativa. Si el mercado empieza a valorar más en serio el cambio de mezcla hacia Bulk, estas compras de agosto parecerán mejores en retrospectiva.
Por ahora, la comparación con Union Pacific es la disciplina correcta. Aurizon es más barata por una razón, y la razón no ha desaparecido. Pero la compañía ha dado al mercado una razón mejor para volver a mirar, y los consejeros han puesto su propio dinero detrás de esa mirada. El próximo dato duro es si el FY2027 puede quedar dentro de la guía mientras Bulk asume una parte cada vez mayor del negocio de carga.
Fuentes
El rastro de comunicaciones empieza con el anuncio de agosto de Aurizon y las posteriores divulgaciones de consejeros, y pasa por el resultado del FY2026, el aviso de recompra y los datos de mercado sobre valoración y precio. Reuters no apareció en el conjunto de fuentes proporcionado, así que la lista siguiente se limita a los enlaces fundamentados que sí lo hicieron.
Lo importante es simple. El consejo de Aurizon compra mientras compra la compañía, y el mercado sigue valorando la acción más cerca de una historia de carbón que de una revalorización de carga más amplia. El próximo trimestre dirá si esa brecha se está cerrando o simplemente se está financiando.
Esto no es asesoramiento de inversión.
Fuentes y lecturas adicionales
- Simply Wall Stpress
- Stockmetricpress
- Compress
- Yahoo Financepress
- Marketscreenerpress
- Marketscreenerpress
- Marketscreenerpress
- Compress
Esto no es asesoramiento de inversión.